 Ir al contenido

House Flipping: cómo comprar, reformar y vender una vivienda puede convertirse en una oportunidad
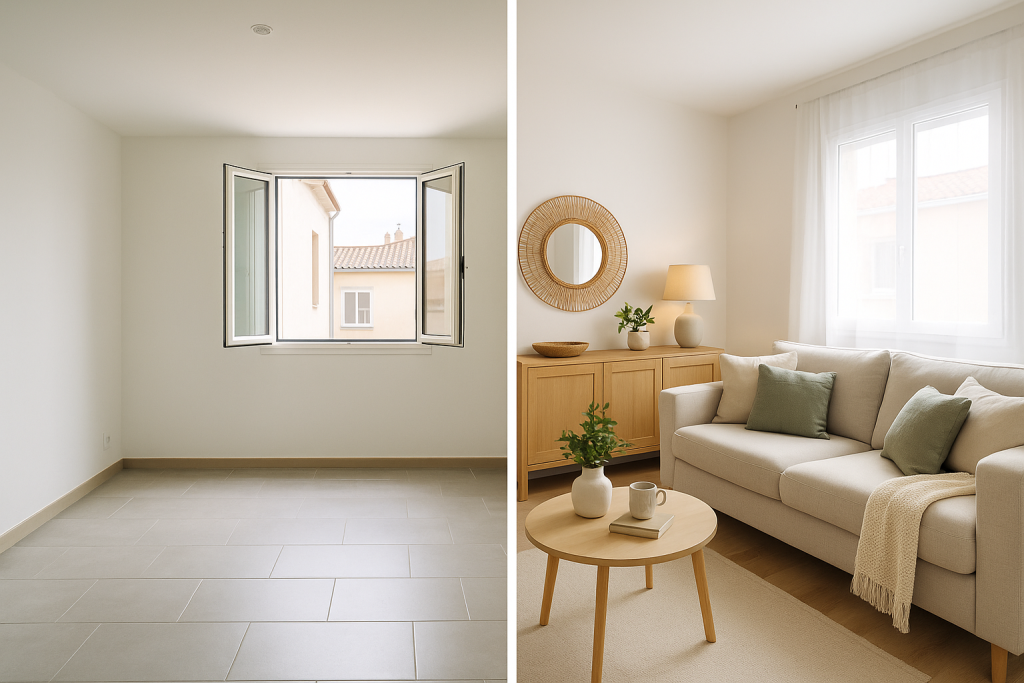
El sector inmobiliario no solo ofrece la posibilidad de comprar una casa para vivir en ella, también abre la puerta a quienes buscan oportunidades de inversión. Una de las tendencias que más fuerza ha tomado en los últimos años es el house flipping: comprar una vivienda a un precio atractivo, reformarla y venderla después a un valor superior. Este modelo puede generar importantes beneficios, pero también implica riesgos. Por eso, entender cómo funciona y qué necesitas antes de lanzarte es clave para no perder dinero. ¿En qué consiste exactamente el house flipping? El concepto es sencillo: se adquiere una vivienda que necesita mejoras, se invierte en reformas que aumenten su valor (cocina, baños, eficiencia energética, redistribución de espacios…) y se vende en un corto o medio plazo con una plusvalía. La clave está en elegir bien la propiedad, calcular con precisión los costes de la reforma y anticipar el precio al que se podrá vender en el mercado. Ventajas de esta estrategia Riesgos a tener en cuenta ¿Cómo financiar un proyecto de house flipping? Aquí es donde entra en juego la hipoteca. Muchos inversores recurren a financiación para poder acometer la compra y las reformas. Sin embargo, no todas las hipotecas están pensadas para este tipo de operaciones. Es fundamental contar con un producto flexible que se adapte a la duración del proyecto y que no implique costes excesivos en caso de cancelación anticipada (ya que la idea es vender en poco tiempo). El papel de un buen asesor hipotecario El éxito de una operación de house flipping no depende solo de comprar barato o reformar bien, también de financiarse de la forma adecuada. Ahí es donde un bróker hipotecario puede marcar la diferencia. En Hipotea te ayudamos a: El house flipping puede ser una oportunidad interesante de inversión, siempre que se planifique con detalle y se financie correctamente. La hipoteca adecuada puede ser el impulso que necesitas para convertir un inmueble en desuso en una inversión rentable. En Hipotea te asesoramos para que tu proyecto inmobiliario sea un éxito, con total transparencia y acompañamiento en cada paso.
¿Piso pequeño o chalet con piscina? El truco legal que puede ahorrarte miles de euros
Imagina que cuentas con 200.000 € para comprar vivienda en tu ciudad.Con ese presupuesto, lo más probable es que termines con un piso pequeño en el centro… o, si sabes buscar, con un chalet con piscina y más metros de los que soñabas. El secreto está en mirar más allá de las viviendas urbanas y considerar una propiedad rústica… pero no cualquier rústica, sino una que cumpla todos los requisitos legales y urbanísticos para vivir sin preocupaciones. ¿Por qué una vivienda rústica puede costar mucho menos? Las propiedades en suelo rústico suelen ser más baratas por tres motivos: Esto provoca que, si encuentras una vivienda rústica totalmente legal y bien documentada, puedas pagar mucho menos que por una vivienda urbana equivalente. Los 4 requisitos imprescindibles para comprar una vivienda rústica sin riesgos 1. Parcela segregada y registrada correctamente Uno de los mayores peligros al comprar una finca rústica es que sea un proindiviso.Esto significa que la propiedad está compartida con otros titulares y no tienes el control absoluto de la parcela.En la práctica, no podrías vender, hipotecar o realizar obras sin el acuerdo del resto de propietarios. Lo correcto es que esté segregada: Riesgo si no lo está: podrías comprar algo que no puedes vender libremente o que no te permitan hipotecar. 2. Ubicación en zona consolidada con suministros Una casa rústica aislada, sin acceso a luz o agua, puede convertirse en un gasto constante y en una fuente de problemas.Lo ideal es que esté en una zona consolidada, es decir, un área con viviendas habitadas, calles o caminos de acceso y servicios mínimos instalados. Ejemplo: una finca en medio del campo con pozo sin registrar puede obligarte a costosos trámites para legalizarlo o incluso impedir su uso. 3. Certificado urbanístico sin sanciones El certificado urbanístico es un documento emitido por el ayuntamiento que describe la situación legal de la finca: Este certificado es vital para saber si: Riesgo si no se solicita: podrías heredar multas o estar obligado a demoler parte de la vivienda. 4. Vivienda inscrita en el Registro de la Propiedad Aunque suene básico, muchas viviendas rústicas no figuran inscritas en el Registro. Esto pasa porque fueron construidas hace décadas sin licencia o porque nunca se hizo la declaración de obra nueva. Una casa sin inscripción: Solución: comprobar que la vivienda (no solo la parcela) aparece en el Registro y que coincide con la realidad física. Tipo de suelo / situación jurídica ¿Se puede hipotecar? Condiciones / Observaciones Suelo No Urbanizable Común ✅ Sí Financiación habitual hasta el 60 % del valor tasado. Debe cumplir con licencia de construcción, inscripción registral y servicios básicos. Suelo No Urbanizable de Especial Protección ❌ No, salvo excepciones Muy restringido. Solo se hipoteca si la edificación es previa a la protección, plenamente legal y registralmente inscrita. Suelo Urbanizable Programado ✅ Sí, pero con matices Si ya hay licencia y urbanización avanzada, se hipoteca como urbano. Si no, la financiación es limitada y bajo condiciones estrictas. Suelo Urbanizable No Programado ❌ No (en la práctica) No hipotecable como vivienda hasta que se inicie su desarrollo urbanístico. Vivienda en AFO (Asimilado Fuera de Ordenación) ⚠️ Sí, pero con dificultad Algunas entidades la financian hasta el 50-60 %. Necesario certificado AFO, inscripción registral y tasación favorable. Fuera de Ordenación (legal en origen) ✅ Sí Generalmente hipotecable hasta el 60 %. Debe estar inscrita y con suministros legales, aunque no se permitan ampliaciones. Legalizada por antigüedad ⚠️ Depende del banco Algunos la financian como AFO si tiene inscripción registral y suministros. Otras entidades la rechazan. Edificación ilegal sin regularizar ❌ No No hipotecable. Riesgo de demolición y sanciones. La financiación: el gran obstáculo… y la solución El principal freno para comprar una vivienda rústica es que los bancos suelen financiar solo hasta el 60 % de su valor.Esto significa que, si la casa cuesta 200.000 €, necesitarías 80.000 € de entrada más los gastos. Aquí es donde un intermediario hipotecario especializado marca la diferencia.En Hipotea conseguimos hasta el 90 % de financiación en rústicas que cumplen todos los requisitos legales, y realizamos una verificación documental completa antes de que firmes. Ventajas frente a un piso pequeño 💡 Conclusión: Comprar una vivienda rústica legal y bien documentada puede ser la llave para disfrutar de un chalet con piscina por el precio de un piso pequeño.La clave está en conocer la ley, verificar la documentación y contar con la financiación adecuada. En Hipotea, te acompañamos desde el análisis legal hasta la obtención de la mejor hipoteca, para que compres con seguridad y sin sorpresas. 📲 Descubre si puedes vivir en más casa por el mismo dinero. Contáctanos y te lo contamos.
Ayudas a la vivienda: cuando el regalo se convierte en una trampa.
En un mercado inmobiliario cada vez más difícil para los compradores, especialmente los jóvenes, cualquier ayuda que facilite el acceso a una vivienda parece una buena noticia.Sin embargo, no todas las ayudas son lo que parecen. Algunas esconden condiciones que pueden comprometer seriamente el valor y la libertad de tu propiedad, incluso décadas después de recibir el apoyo. Hoy vamos a hablar de un caso real que está generando polémica y que sirve como ejemplo perfecto de lo que podríamos llamar una “ayuda envenenada”: te ofrece una ventaja inmediata, pero con una carga oculta que te acompañará toda la vida. El atractivo irresistible: un 20 % “gratis” para tu vivienda Imagina que puedes comprar tu casa sin tener el dinero para la entrada. El programa ofrece un préstamo al 0 % de interés que cubre el 20 % del precio de la vivienda. A simple vista, parece un auténtico chollo. Un empujón perfecto para quienes tienen ingresos estables pero no han podido ahorrar lo suficiente para la entrada. La trampa: tu vivienda queda protegida… para siempre La letra pequeña revela el verdadero coste: tu vivienda pasa a ser Vivienda de Protección Oficial (VPO) de forma indefinida. Esto significa: En otras palabras, el ahorro inicial se compensa con una pérdida potencial de decenas de miles de euros si en el futuro decides vender. Por qué se hacen este tipo de ayudas La razón principal es estructural: falta de capacidad para construir suficiente vivienda protegida o a precio asequible.España tiene uno de los parques de vivienda social más reducidos de Europa (alrededor del 2 %, frente a un 9 % de media en la UE). Construir nuevas promociones públicas requiere años, inversiones millonarias y resolver trabas urbanísticas. Ante esa dificultad, algunas administraciones optan por medidas más rápidas: financiar parte de la compra privada a cambio de que esa vivienda entre en el circuito de protección oficial, asegurando así que siga siendo “asequible” para futuros compradores… pero a costa de limitarte a ti, el propietario actual. Otros ejemplos de ayudas con coste oculto Este no es el único caso en el que una ayuda pública lleva asociada una contrapartida importante: Un programa que podría extenderse La ayuda del 20 % que hemos explicado está ya activa desde junio de 2025 en Cataluña, bajo el nombre de Préstecs Emancipació. Por ahora es exclusiva de esa comunidad, pero no se descarta que otras regiones puedan copiar el modelo en el futuro. En vivienda, como en casi todo, lo que hoy parece un regalo puede convertirse en una carga de por vida. Antes de aceptar cualquier ayuda, es fundamental entender todas las condiciones, no solo las ventajas inmediatas. Conclusión: nada es gratis Si tu objetivo es comprar una casa que conserve su valor y te ofrezca libertad total en el futuro, es clave estudiar otras fórmulas de financiación.En Hipotea Asesores te ayudamos a encontrar la mejor estrategia para financiar tu vivienda, sin trampas ocultas y con total transparencia.
¿Te divorciaste y aún te persigue la hipoteca? Una sentencia podría cambiarlo todo
El 21 de julio de 2025 saltó la noticia de una sentencia en Lleida donde una mujer ha conseguido que le perdonen 347.902 € de deuda hipotecaria de su exmarido.Y lo ha logrado gracias a la Ley de Segunda Oportunidad, sin necesidad de que el banco aceptara sacarla del préstamo. Este caso puede abrir la puerta a muchas personas en situaciones parecidas: divorciadas, sin la casa, pero atrapadas en una hipoteca que ya no es suya. El caso real: hipoteca impagada… por otro Esta mujer firmó con su marido una hipoteca para comprar una vivienda. Años después se separaron, y en el convenio de divorcio quedó claro:Él se quedaba con la propiedad.Él se hacía cargo de pagar la hipoteca. Ella se fue, no volvió a vivir allí ni se benefició del inmueble. Pero el banco nunca aceptó quitarla del préstamo. Así que cuando su ex dejó de pagar, el banco le reclamó a ella toda la deuda: 347.902 €. La Ley de Segunda Oportunidad ha marcado la diferencia Hasta ahora, si una deuda era hipotecaria, no se podía cancelar con la Ley de Segunda Oportunidad, porque se consideraba que tenía “garantía real”.Pero en este caso, el juez entendió que eso ya no tenía sentido. ¿Por qué? Resultado: el juez canceló la deuda hipotecaria a su favor. ¿Y si pactaste que ambos seguiríais pagando? Cuidado, porque esto no vale para todos los divorcios. Si en el acuerdo de divorcio se estableció que ambos seguirían pagando la hipoteca, aunque solo uno se quedara con la casa, la deuda sigue siendo legalmente de los dos. En ese caso, no se puede pedir la cancelación de la deuda con los mismos argumentos. Cada caso debe estudiarse con detalle. ¿Esto crea jurisprudencia? No. Esta sentencia no crea jurisprudencia automática, porque no proviene del Tribunal Supremo.Pero sí marca un precedente relevante que puede ayudar a otras personas en situaciones similares, siempre que se defienda bien el caso. ¿Qué puedes hacer si estás en una situación parecida? En Hipotea nos encontramos a menudo con personas que se han separado y creen que están liberadas de su hipoteca… pero no es así. Si tienes dudas, estos pasos pueden ayudarte: Revisa tu convenio de divorcio Comprueba si indica que tu ex se queda con la vivienda y asume la deuda. Pide tu CIRBE Así sabrás si sigues apareciendo como titular o avalista de alguna hipoteca. Habla con un asesor En Hipotea te explicamos tu situación real, sin tecnicismos ni letra pequeña. Conclusión Este caso demuestra que la Ley de Segunda Oportunidad puede ayudarte incluso en deudas hipotecarias, siempre que se den ciertas condiciones. Si estás divorciado, ya no tienes la casa, y el banco nunca te sacó del préstamo, quizá puedas quedar libre de esa hipoteca que ya no te corresponde. En Hipotea te escuchamos, te explicamos tu situación y te ofrecemos opciones reales. Porque tu segunda oportunidad también puede empezar hoy.
Idealista y Fotocasa, con un mismo dueño en la sombra: ¿qué implica esto para ti?
En julio de 2025, el fondo sueco EQT anunciaba la compra de Adevinta España, propietaria de portales tan conocidos como Fotocasa, Habitaclia, Milanuncios e InfoJobs. Una noticia que puede parecer ajena a tu día a día… hasta que te das cuenta de lo que realmente está en juego: EQT también tiene participación en Idealista. Es decir, dos de los portales inmobiliarios más influyentes de España están ahora bajo el mismo paraguas inversor. Y aunque legalmente sigan siendo empresas distintas, lo cierto es que la concentración de poder es real. Esta unión silenciosa puede cambiar el mercado de forma profunda, y no necesariamente para bien. ¿Por qué debería preocuparte esta concentración? Si eres una inmobiliaria: Si estás buscando una vivienda: Si estás vendiendo una propiedad: Entonces… ¿estamos ante un monopolio? No, legalmente no. Pero en la práctica, estamos cada vez más cerca de un duopolio donde Idealista y Fotocasa comparten un inversor poderoso con objetivos muy claros: crecer, captar leads y controlar más partes del proceso de compraventa. Y eso no siempre es lo mejor para ti. ¿Qué puedes hacer para protegerte de esta concentración? CONSEJOS PARA INMOBILIARIAS: CONSEJOS PARA COMPRADORES: CONSEJOS PARA VENDEDORES: Conclusión: cuanto más grande es el portal, más importante es mantener tu independencia Esta nueva realidad inmobiliaria no se trata solo de tecnología o comodidad. Se trata de poder, control e intereses ocultos. Y por eso es más necesario que nunca informarse bien y tomar decisiones con cabeza. En Hipotea Asesores defendemos un modelo 100% independiente. No trabajamos para portales, ni cobramos comisiones ocultas. Nuestro compromiso es contigo: con el particular, con el profesional inmobiliario, con quien quiere comprar o vender con claridad y con confianza. No dejes que decidan por ti.
Comprar o alquilar en 2025
Si este año te estás preguntando si es mejor alquilar o comprar una vivienda, no estás solo. Y aunque la respuesta económica parece evidente, la mayoría sigue de alquiler… no porque quiera, sino porque cree que no puede permitirse comprar. El motivo es claro: la entrada inicial. Pero lo que muchos desconocen es que hoy ya existen opciones para financiar el 100% de la vivienda, e incluso los gastos asociados como notaría, impuestos o registro.Sí, comprar sin ahorros es una realidad para muchos perfiles en 2025. El alquiler no deja de subir Durante el último año, el alquiler ha batido récords en casi toda España. En ciudades como Madrid, Barcelona, Málaga o Valencia, alquilar una vivienda media puede superar fácilmente los 1.200 € mensuales.La media nacional ronda los 1.150 €, lo que se traduce en más de 13.800 € al año que no generan ningún patrimonio. Comprar sale más barato (sí, has leído bien) Hoy es posible firmar una hipoteca con cuotas entre 720 y 750 € al mes, dependiendo de tu perfil y de la zona donde compres.Eso significa que puedes ahorrar más de 400 € cada mes comparado con el alquiler. Comparativa rápida: Vivienda tipo (80–90 m²) Alquiler medio Hipoteca media Ahorro mensual Ciudad media 1.050 € 710 € 340 € Gran ciudad 1.200 € 790 € 410 € Zona rural o periférica 850 € 600 € 250 € ❌ El gran freno: “no tengo ahorros” Este es el motivo principal por el que muchos ni siquiera se plantean comprar. Creen que necesitan tener ahorrado el 20% o el 30% del precio de la vivienda para cubrir la entrada y los gastos. Pero eso ya ha cambiado. En 2025 hay alternativas reales para conseguir una hipoteca del 100% del valor de la vivienda, y en algunas operaciones también se financian los gastos de compraventa.Sí, comprar sin ahorros es posible si cumples ciertos requisitos financieros. Hipotecas con cuota fija y sin sorpresas Muchos compradores están optando por hipotecas a tipo fijo o mixto con tramos fijos iniciales, lo que les garantiza una cuota estable durante años.Mientras el alquiler sube cada vez más, comprar significa pagar menos y además construir algo tuyo. Comprar es invertir, alquilar es gastar Cada mes que pagas alquiler, pierdes dinero. En cambio, cada euro de tu hipoteca va destinado a tu patrimonio.Y no olvidemos que la vivienda sigue revalorizándose en muchas zonas de España, lo que convierte la compra en una decisión financiera inteligente. Conclusión: no es solo más rentable, es más accesible de lo que crees La diferencia de cuotas es real, las condiciones hipotecarias han mejorado y ya no necesitas tener grandes ahorros para empezar.Comprar en 2025 es más rentable que alquilar… y ahora también más posible de lo que parece. ¿Quieres saber si puedes comprar sin ahorros? En Hipotea analizamos tu caso y buscamos la mejor hipoteca del mercado adaptada a tu perfil.Ya estamos tramitando hipotecas al 100% e incluso con financiación de gastos, desde 1,30 % de tipo fijo inicial, sin vinculaciones. Haz clic aquí y solicita tu estudio gratuito en menos de 2 minutos:
Adiós a la okupación y al descontrol turístico: entra en vigor la nueva ley
Este mes de julio ha entrado en vigor una de las reformas más esperadas por propietarios, profesionales inmobiliarios y comunidades de vecinos: el Gobierno ha activado nuevas medidas que refuerzan la protección frente a la okupación ilegal y regulan de forma mucho más estricta el uso de viviendas para alquiler turístico. Cambios que impactan directamente a quienes gestionan inmuebles, alquilan una vivienda, buscan seguridad jurídica para su inversión o simplemente quieren vivir con tranquilidad en su comunidad. Desahucios exprés: una respuesta rápida ante okupas Con la nueva Ley Orgánica 1/2025, los propietarios que sufran una ocupación ilegal ya no tendrán que esperar meses para recuperar su vivienda. Desde abril, pero ya plenamente aplicada este mes, se establece un procedimiento acelerado que permite: Además, se endurecen las penas por ocupación violenta o reincidente. Aunque la ley no abarca todos los casos de impago (como los inquiokupas), sí representa un importante avance en protección al propietario. Para los profesionales inmobiliarios, esto supone mayor seguridad a la hora de asesorar, cerrar operaciones de compraventa o valorar garantías en alquileres. Alquiler turístico: fin a la barra libre en plataformas Desde el 1 de julio, ha entrado en vigor un nuevo registro obligatorio para las viviendas de uso turístico (VUT). Cada propiedad debe contar con un código identificativo oficial que debe mostrarse claramente en plataformas como Airbnb o Booking. Y no es opcional: si un anuncio carece de ese código, las plataformas tienen 48 horas para retirarlo o se exponen a sanciones de hasta 500.000 euros. El Ministerio de Consumo ya ha exigido el bloqueo de más de 65.000 anuncios ilegales y la medida ha sido respaldada por la justicia. Este nuevo control tiene como objetivo garantizar la legalidad, evitar la competencia desleal y proteger el equilibrio en zonas saturadas de turismo. Las comunidades de vecinos ahora tienen voz y voto Otra novedad destacada es que la comunidad de propietarios puede ahora vetar el uso turístico de una vivienda si no cuenta con el apoyo de al menos el 60 % de vecinos (en coeficientes y número). Una herramienta esperada por muchos vecinos que veían cómo el alquiler vacacional alteraba la convivencia en sus edificios. Esto supone un cambio profundo en la gestión de comunidades, y un punto clave que deben tener en cuenta tanto propietarios como gestores inmobiliarios a la hora de invertir o alquilar un inmueble con fines turísticos. ¿Qué significa todo esto para el sector? Estas medidas no son solo un marco legal, sino una señal clara de hacia dónde va el mercado inmobiliario en España: Para quienes vivimos de este sector, es el momento de actualizar nuestros protocolos, asesorar con rigor y anticipar los cambios que vienen. Conclusión Julio de 2025 marca un antes y un después: okupas fuera en días, plataformas bajo control, y vecinos con poder de decisión real. La vivienda vuelve al centro del debate, y como profesionales, debemos estar a la altura: informados, alineados con la normativa y enfocados en ofrecer un servicio seguro, legal y humano.
¿Cuál es la mejor hipoteca del verano?
Cada año, especialmente en verano, muchas personas comienzan a buscar activamente una nueva vivienda. Pero una de las decisiones más importantes no es solo qué casa elegir, sino qué hipoteca contratar para comprarla. Aunque actualmente las hipotecas a tipo fijo están entre las favoritas, la realidad es que no hay una única opción ideal para todos. En este artículo te contaremos qué factores necesitas considerar para elegir la hipoteca que más te conviene, además de mostrarte las dos mejores ofertas de hipoteca del momento. ¿Qué necesitas tener en cuenta para elegir tu hipoteca? Elegir la mejor hipoteca no siempre significa encontrar la tasa más baja. Existen varios factores cruciales: Diferencia entre TIN y TAE Algo fundamental que debes comprender al elegir tu hipoteca es la diferencia entre TIN y TAE: Para comparar realmente qué hipoteca es mejor, siempre presta atención a la TAE, ya que refleja el verdadero coste del préstamo. Ahora sí, veamos claramente las dos mejores ofertas actuales del mercado hipotecario. Las dos mejores hipotecas del verano: Comparativa 1. Hipoteca Tipo Fijo al 1,55% 2. Hipoteca Tipo Mixto al 1,30% (10 años fijo + Euríbor +0,5%) Aunque ambas opciones tienen ventajas claras, nuestra recomendación para este verano es la Hipoteca Tipo Mixto, especialmente por el ahorro significativo que supone durante los primeros 10 años. Por ejemplo, en una hipoteca de 200.000€, podrías ahorrar aproximadamente 30.000€ durante los primeros 10 años gracias tanto a la diferencia del tipo de interés como al no tener que contratar productos adicionales. ¿Por qué recomendamos la hipoteca tipo mixto? La clave de esta recomendación está en el equilibrio entre ahorro y riesgo. El miedo habitual de las hipotecas mixtas es pasar al periodo variable, pero cuando el periodo fijo es largo (10 años), este temor desaparece. Normalmente, ofertas competitivas como la actual hipoteca fija aparecen cada 2-3 años, por lo que no recomendamos hipotecas mixtas de 3 a 5 años aunque ofrezcan tipos aún más bajos. Además, siempre tendrás la posibilidad de aprovechar futuras ofertas para cambiar fácilmente a una hipoteca fija. Este proceso es rápido (menos de un mes) y prácticamente sin gastos. Por eso, recomendamos elegir siempre la mejor hipoteca del momento, ya que tienes la facilidad y rapidez para adaptarte a futuras condiciones de mercado. Además, si contratas la hipoteca con Hipotea, tendrás de por vida un asesor hipotecario gratuito que te aconsejará en todo momento sobre cuándo es conveniente mantener o cambiar tu hipoteca. Conclusión y siguiente paso Cada persona es distinta, y la mejor hipoteca será siempre aquella que se adapte perfectamente a tu perfil y necesidades reales. Si estás buscando hipoteca y quieres saber cuál es exactamente la más adecuada para ti, te invitamos a solicitarnos un estudio personalizado 100% gratuito. Entra en hipotea.com y te ayudaremos a tomar la mejor decisión para tu futuro. Este verano disfruta tranquilo de tus vacaciones mientras nosotros nos encargamos de todo, porque elegir bien tu hipoteca significa asegurar tu tranquilidad y bienestar económico.
Por fin luz verde en Europa para financiar más promociones: la medida que puede cambiar el mercado de la vivienda
Durante años, uno de los grandes frenos a la oferta de vivienda ha sido precisamente ese: que apenas se construía. Y no porque no hubiera necesidad, sino porque los promotores tenían serias dificultades para conseguir financiación. Ese panorama empieza a cambiar de forma real. En junio de 2024 se publicó en el Diario Oficial de la Unión Europea el Reglamento (UE) 2024/1623, aprobado el 31 de mayo de ese mismo año. Este cambio, en vigor desde enero de 2025, modificó las reglas que durante más de una década habían limitado fuertemente la financiación de promociones inmobiliarias. Pero en junio de 2025, la Comisión Europea fue un paso más allá proponiendo flexibilizar las reglas de titulización bancaria, lo que puede liberar aún más capital para reactivar la construcción de viviendas en países como España. ¿Por qué era tan difícil construir hasta ahora? Los bancos venían exigiendo condiciones muy restrictivas: Por ejemplo: si un promotor necesitaba un préstamo de 10 millones de euros, el banco debía inmovilizar 15. Esto reducía enormemente la rentabilidad de la operación, haciendo que la mayoría de proyectos nunca llegaran a financiarse. Resultado: menos promociones, menos vivienda, precios más altos. ¿Qué ha cambiado a partir de 2025? Gracias a la nueva regulación, ahora es posible que los bancos puedan conceder este tipo de préstamos con condiciones mucho más razonables, siempre que el proyecto cumpla tres criterios: Esto hace que muchas promociones que antes eran inviables ahora sí puedan salir adelante Una medida reciente que lo refuerza aún más En junio de 2025, la Comisión Europea presentó además una propuesta para relajar las normas de titulización bancaria. ¿Qué significa esto? Que los bancos podrán reagrupar ciertos préstamos (como hipotecas o créditos a promotores), convertirlos en productos financieros y venderlos, liberando así capital para conceder nuevos préstamos. Aunque esta medida aún debe completarse a nivel técnico, se suma al esfuerzo de Europa por reactivar el crédito promotor y facilitar que se construya más vivienda en los próximos años. Comparativa clara: antes y después Elemento Antes de 2025 Desde 2025 Preventas exigidas 60 %–80 % 50 % con contrato firme Aportación del promotor > 40 % y solo en efectivo 35 % aceptando también el valor del suelo Capital reservado por el banco 150 % del préstamo 100 % del préstamo Liquidez bancaria adicional Muy limitada Aumenta con la flexibilización de titulización Consecuencia Pocas promociones, escasez de oferta Más promociones, más competencia ¿Por qué esto afecta directamente a quien quiere comprar? Porque una de las principales razones por las que la vivienda es tan cara en España es porque no se construye lo suficiente. Si ahora los promotores pueden acceder más fácilmente a la financiación, muchos proyectos que estaban paralizados podrán salir adelante. Y eso significa: Lo que antes parecía imposible, ahora empieza a cambiar: Europa ha desmontado las barreras que llevaban años bloqueando la financiación a la promoción inmobiliaria. La norma publicada en junio de 2024 ya está en vigor desde enero de 2025, y la propuesta de flexibilización de titulización de junio de 2025 refuerza aún más el objetivo: que se construya más, se genere más oferta y se equilibre el mercado. No es una medida que haga bajar los precios mañana, pero sí es un paso firme y necesario para que, en los próximos años, las personas que hoy no pueden acceder a una vivienda tengan más posibilidades reales.
¿Se acaba la guerra hipotecaria? El euríbor 2025 podría haber tocado fondo
1. El mercado hipotecario cambia: adiós a la guerra de tipos Tras meses con ofertas hipotecarias muy agresivas, el mercado de hipotecas en España da un giro. Las entidades han reducido su competencia extrema en hipotecas fijas y mixtas, buscando ahora condiciones más sostenibles. Esto marca el fin de la llamada guerra hipotecaria que benefició a miles de personas que firmaron hipotecas con tipos de interés históricamente bajos. 2. El euríbor 2025: ¿estamos ante su nivel más bajo? El euríbor actual, principal referencia de las hipotecas variables, se ha estabilizado en torno al 2 %, tras una tendencia bajista desde 2024. Incluso ha registrado ligeros repuntes. La mayoría de analistas coinciden en que el euríbor podría haber tocado suelo, aunque puntualmente podamos verlo por debajo del 2% ligeramente. Esto influye directamente en el coste de las hipotecas y en las revisiones anuales de quienes tienen una hipoteca variable. 3. Riesgo de inflación y geopolítica: ¿cómo puede afectar a tu hipoteca? La tensión entre EE. UU. e Irán y el posible cierre del estrecho de Ormuz amenaza con encarecer el petróleo, lo que podría disparar la inflación. Este contexto afectaría al euríbor y a los tipos de interés hipotecarios. Los expertos advierten que los precios de las hipotecas podrían subir en los próximos meses si se mantienen estas tensiones. 4. ¿Es ahora el mejor momento para contratar una hipoteca? Si estás buscando una hipoteca en 2025, es probable que estés ante uno de los mejores momentos del año. Las condiciones hipotecarias actuales son equilibradas: el euríbor está bajo, y aún existen buenas ofertas en hipotecas fijas y mixtas. Además, quienes tienen una hipoteca variable verán rebajar su cuota mensual en las próximas revisiones gracias al diferencial con respecto al euríbor de hace un año. 5. Consejos para elegir la mejor hipoteca en 2025 • Compara hipotecas fijas, variables y mixtas con expertos.• Aprovecha las condiciones actuales antes de una posible subida de tipos.• Si ya tienes hipoteca variable, valora cambiar a una mixta o fija si buscas más seguridad.• Evita ofertas que solo muestran el tipo nominal: revisa TAE, comisiones y vinculaciones. 6. Aprovecha este verano: puede ser la última ventana de oportunidad El verano de 2025 puede ser la última gran oportunidad para firmar una hipoteca con tipos bajos. Los analistas prevén que, tras el verano, las condiciones empiecen a endurecerse. Si estás valorando comprar vivienda o cambiar tu hipoteca, hazlo antes de que el euríbor suba de nuevo o las entidades endurezcan sus políticas. Actuar ahora puede suponer un gran ahorro a largo plazo. Conclusión La guerra hipotecaria ha terminado, pero las oportunidades aún no. El euríbor podría estar en su punto más bajo, y la situación global puede cambiar rápidamente. Comparar opciones y firmar tu hipoteca antes del otoño podría ser la mejor decisión financiera de este año.