 Skip to content

Why mortgages that used to be approved now are not: the double housing blockade in Spain
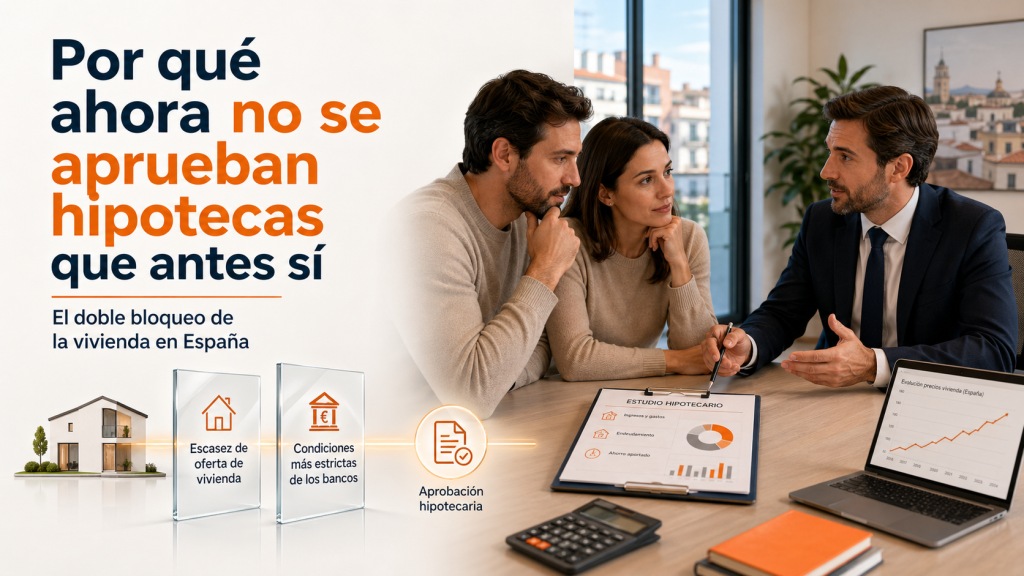
Spain is experiencing a double property market blockage. On one hand, there is a shortage of housing available in the areas with the highest demand. On the other, many transactions that would previously have been viable no longer fit the bank’s criteria because of changes in price, monthly payment, required savings and employment risk. The outcome is clear: it is hard to find a home, and it is even harder to finance it. Buying a home in Spain has become a race with two hurdles. The first is finding a suitable property. Supply remains insufficient, especially in areas where most people want to live. According to CaixaBank Research, Spain has accumulated a shortfall exceeding 730,000 homes since 2021, heavily concentrated geographically: nearly half of this deficit lies within just five provinces — Madrid, Barcelona, Valencia, Alicante and Murcia. The second hurdle comes afterwards: getting the bank to approve the mortgage. Here lies the major change in today’s market: it is not only a lack of housing; it is a lack of housing that the buyer can afford and that the bank can prudently finance. The latest data from the General Council of Notaries illustrates this tension well. In February 2026, housing sales fell by 7.7% year-on-year to 55,228 transactions, while the average price per square metre rose by 5.4%. Mortgages for home purchases barely increased by 0.2%, reaching 30,109 operations. Simply put: fewer homes are sold, but those sold continue to be more expensive. This has a direct consequence: many buyers disappear from the market not because they do not want to buy, but because the transaction no longer fits the bank’s conditions. The market does not slow down because of an excess of housing; it slows because of a lack of financeable housing. This nuance is critical. We are not facing a market with excess supply. On the contrary: the shortage of housing remains one of Spain’s major structural problems. If there were ample housing available and little demand, prices would adjust more clearly. But this is not what we see. The problem is different: there is demand, but increasingly less financeable demand at current prices. A property might exist, appeal to you, and be for sale. But if the price exceeds your true borrowing capacity, if you need too much financing, if the valuation does not support it, or if your employment situation raises concerns, the bank can say no. This is the new mortgage blockage: it is not enough to find a home. You must find a home that can also be financed. The key fact: much of the market depends on a mortgage To understand why this issue impacts the property sector so heavily, one must consider the importance of mortgage financing. According to the Real Estate Registration Statistics for the fourth quarter of 2025, 74.3% of home sales were financed with a mortgage. That is, approximately three out of every four recorded transactions in that period were linked to a mortgage. The notarial data from February 2026 offers another complementary view: 55,228 sales were signed alongside 30,109 mortgage loans for home purchase. Among financed transactions, the loan covered on average approximately 72.4% of the property price, according to data released from notarial statistics. Although these sources are not directly comparable as they measure different stages of the process, they all reveal the same reality: mortgage financing is a decisive factor in the residential market. Therefore, when the monthly payment does not fit, when savings are insufficient, or when the valuation falls below the agreed price, the impact extends beyond the buyer. It also affects estate agents, developers, private sellers and the overall pace of sales. New builds, second-hand homes and financing: the problem affects the entire market The mortgage issue does not only affect new builds nor only second-hand homes. It affects the entire market. According to the National Statistics Institute (INE), in February 2026, 59,689 home sales were registered. Of these, 13,808 were new homes and 45,881 were second hand. That is, second-hand homes accounted for approximately 76.9% of the market and new builds 23.1%. That same month, 45,563 mortgages on housing were registered, a 16.3% increase year-on-year. The average amount reached €173,280, up 11% compared with the previous year, and the average interest rate on new residential mortgages was 2.88%. The fundamental message is clear: mortgage financing is a central component of the residential market. Therefore, if an increasing share of buyers fails the bank’s approval process, sales suffer. Not because there is no demand. Not because there is an oversupply of housing. But because many transactions cease to be financeable. Why the bank now says “no” where it once said “yes” 1. The same property now requires a larger loan A family who could buy a property for €180,000 some years ago may now need €220,000 or €240,000 to buy something similar in the same area. Although their income may have risen somewhat, the property price has often increased faster than their financial capacity. This has four immediate consequences: This is why many transactions do not fail due to the client’s poor profile but because the deal has become too onerous. The problem is not just “how much you earn.” It is how much the property you want to buy costs in relation to your income, savings, and debts. 2. The monthly payment exceeds the debt limit earlier The bank does not approve a mortgage just because the client has a salary. It analyses whether they can afford the payments with sufficient margin. As a general guideline, the mortgage payment plus other debts should not exceed roughly 30-35% of the household’s net income, although each institution applies its own criteria depending on employment stability, income, age, term, type of transaction and risk profile. The current issue is that the monthly payment has risen on several fronts simultaneously: The average rate of 2.88% on new mortgages in February 2026 is not historically extreme but does markedly change the analysis compared to previous years
Worried about your mortgage? Here’s how you can negotiate with the bank (and avoid overpaying).
In a context where the Euribor has caused uncertainty and many monthly payments have risen, more and more people are asking the same question: The answer is clear: But not everyone knows how to do it, or when it makes sense. Can you renegotiate a mortgage once it has been signed? There is a widespread belief that once the mortgage is signed, nothing can be done. However, this is not true. There are different ways to improve conditions: Each option carries different implications in terms of costs and conditions. What you can negotiate with the bank It’s not just about the interest rate. You can negotiate: In many cases, savings won’t just come from interest... When it makes sense to renegotiate your mortgage It is not always the best time to do it. But there are situations where it is especially advisable: Analysing the context is key before making a decision. Common error: waiting too long One of the most common mistakes is failing to act promptly. Many people: This can translate into paying more for years. Practical example A mortgage signed 2-3 years ago might have: This means that: Important: renegotiating doesn’t always mean changing In many cases, the bank itself may improve conditions if it sees a risk of you leaving. But that depends on: This is where the value of an intermediary comes in Negotiating with a bank is not always straightforward. Because: This is where a mortgage broker comes in. What a broker does in this process A specialised advisor can: And most importantly: Conclusion Your mortgage is not static. It is a financial tool that can (and should) adapt to your situation. Not reviewing it can mean: Want to know if you can improve your mortgage? At Hipotea we analyse your case with no obligation: Request your personalised study.
Are you going to inherit or receive a property? Everything you should consider before deciding
Inheriting or receiving a property as a gift is more common than it may seem and often occurs without prior planning. At first glance, it may appear to be a clear advantage. But the reality is: Making a poor decision at this stage can have consequences for years to come. What inheriting or receiving a property really involves As highlighted in recent analyses by El País, inheriting a property is neither an automatic nor free process. When receiving a property, several key factors come into play: That is, it is not just about “receiving” but properly managing what has been received. Taxes: the first critical point One of the most important aspects is the fiscal impact. When inheriting or receiving a property, you usually have to face: Inheritance or Gift Tax It depends on: In some autonomous communities it may be heavily subsidised, while in others the cost can be significant. Municipal Capital Gains Tax Paid on the increase in value of urban land, even if the property has not been sold. Income Tax (in certain cases) This can apply in situations such as gifts or in future transfers of the property. The key point many people overlook Liquidity is not always available to cover these taxes. This generates a very common situation: What you can do with the inherited property Once the initial stage is overcome, the most important decision arises: what to do with the asset. The most common options are: Keep the property for personal use It is an emotional decision, but should be analysed from a practical standpoint: Rent it out This can generate income but implies: Sell the property It allows liquidity but you must consider: Renovate before deciding In many cases, improving the property can: Where financing fits in, even if you already have a home There is a belief that when inheriting a property there is no need for financing. However, in practice this is not always the case. Situations where financing could be necessary Even if you own a property, you may need financing in the following cases: In the latter case, the inherited property may be used as collateral in a mortgage transaction. Important: each decision has a different impact It is not the same: Each of these options has different consequences on the estate and financial situation in the medium to long term. Common mistake in these cases One of the most frequent errors is making decisions without prior analysis: In many cases, decisions are made hastily and not from a strategy. Conclusion Inheriting or receiving a property is not only an opportunity. It is also a key moment that requires analysis and planning. Good management can significantly improve financial standing, while a poor decision may limit future options.
Housing sales fall, but prices keep rising: will property really decrease in Spain?

The real estate market has entered an uncomfortable phase: fewer houses are being sold, yet buying remains just as expensive or even more so. What is really going on? Something doesn’t add up. Fewer homes are being sold… but prices are not dropping. This is a question more and more people are asking—and rightly so. Because it breaks the basic logic that most of us have in mind: if demand falls, prices should decline. However, the property market does not always respond immediately to that rule. This is exactly what is happening now in Spain. Sales have begun to slacken, buying capacity is increasingly strained, yet housing prices continue to hold firm. The contradiction is not apparent; it is real—and there is an explanation. Fewer homes are sold… but there is no surplus of houses The first key to understanding what is happening is this: having fewer buyers is not the same as having excess homes. Today the Spanish market still faces a very clear structural problem: there is a shortage of houses, especially in the areas where people most want to buy. Large cities, coastal areas, metropolitan zones, and markets with strong residential appeal continue to suffer from insufficient supply relative to existing demand. What does this mean in practice? That although fewer people are capable of buying than a few months ago, there remain more buyers than available properties in many of the most important markets. And as long as this is the case, prices maintain support. This is the first mistake to avoid: thinking that a drop in sales automatically means excess supply. It does not. Activity can fall and yet market tension can persist. The real adjustment is not in demand… but in who can buy This is the most important nuance of the current moment: demand has not vanished, it has become filtered. Many people still want to purchase homes. The problem is that fewer and fewer can do so on affordable terms. The decline in accessibility is evident. Buying a home today requires much more effort than a few years ago, which narrows the base of buyers able to complete a purchase. Interest does not disappear. What disappears is the real payment capacity of an increasing portion of demand. And this changes the market’s reading considerably. Because one thing is that fewer people want to buy and quite another that fewer people can afford to buy. What we’re seeing now resembles the latter much more. That is why transactions fall… but prices not necessarily so. Why sales drop first and then, sometimes, prices This is the key point explaining the entire present situation. In the property market, adjustments usually follow this order: That is, the market cools off first in volume, not price. Why does this happen? Because housing has very different characteristics compared to other markets: For this reason, many owners prefer to wait, withdraw the property, or simply not sell rather than lower the price. And this delays adjustment. This point is fundamental to understanding why sales can fall without an immediate drop in prices. In housing, the market often corrects first by the number of transactions and only later, if pressure continues, by price. Supply still rules over demand Even though demand is weakening, supply remains the dominant factor today. And not just in quantity, but also in location. The problem is not only that little is being built. The problem is that it is not built where it is most needed. Scarcity is not evenly distributed, which means certain areas continue to bear high prices even as activity cools. Additionally, several factors continue to uphold market tension: All this causes the market to remain tight, even though it becomes increasingly difficult to close deals. Therefore, when someone says “if fewer properties sell, prices will have to drop,” they are ignoring a crucial part of the problem: for prices to fall generally, it is not enough that fewer sales occur; there must be a surplus of product or a sufficient fall in solvent demand to break scarcity. Today, in Spain, this does not yet appear to be happening on a general scale. So prices will not drop? Here is where precision is needed. That prices are not falling now does not mean they cannot. But for that to happen generally, something more than what we are seeing now would have to occur. For example: As of today, none of those conditions seems present with enough intensity to anticipate an immediate general fall in housing prices in Spain. This does not mean there cannot be local corrections. There can be. And there may also be zones, property types or overvalued homes that begin to require more adjustment, negotiation or longer sales periods. But one thing is to talk about select adjustments and quite another to speak of a general market decline. And frankly, the latter is currently less supported than the former. How long can this balance between high prices and increasingly limited buyers last? This is, in fact, the big question. And also the one most hoped to be answered by anyone reading to the end of an article like this. The most reasonable answer today is this: in the short term, this balance can still hold; in the medium term, it begins to wear down; and in the longer term it will be difficult to sustain with the same strength if supply does not improve or purchasing power continues to deteriorate. Short term: it can still hold In the coming months, supply support remains strong enough to sustain the market in many areas. Housing remains scarce, new construction continues insufficient, and the accumulated imbalance is not corrected
How age influences your mortgage: maximum term, monthly payment, and financing you can obtain

Cómo influye la edad en la hipoteca: plazo máximo, cuota mensual y financiación que puedes conseguir Cuando alguien piensa en cómo influye la edad en la hipoteca, suele llegar rápidamente a esta conclusión: cuantos más años tengas, menos plazo te dará el banco. Y, en esencia, eso es cierto. Pero lo verdaderamente importante no es solo el plazo que te concedan, sino cómo ese plazo cambia la cuota mensual que vas a pagar. Porque una diferencia de años puede suponer varios cientos de euros más o menos cada mes. Por eso, antes de obsesionarte con firmar la hipoteca al menor plazo posible, conviene entender algo mucho más útil: lo importante no es solo el plazo, sino conseguir una cuota que encaje con la vivienda que quieres comprar y con tu economía mensual. Además, aquí es donde empieza la parte que mucha gente desconoce: tu edad no es el único factor que influye en el plazo hipotecario. También importan la entidad en la que lo solicites, el tipo de hipoteca, si compras solo o con otra persona e incluso cuál de los titulares tiene mayores ingresos. En este artículo te explicamos de forma clara y sencilla cómo influye tu edad en la hipoteca, qué plazos máximos puedes aspirar a conseguir y por qué elegir bien la entidad puede cambiar por completo el resultado final. El plazo cambia muchísimo la cuota mensual Vamos a verlo con un ejemplo muy claro. Si contratas una hipoteca de 250.000 euros al 2,5%, la cuota mensual cambiaría aproximadamente así: Entre pagar esa hipoteca a 20 años o a 40 años hay una diferencia de unos 500 euros al mes, es decir, alrededor de un 38% menos de cuota mensual. Y eso cambia por completo una operación. Porque una cuota más baja puede darte más margen, más tranquilidad y, en muchos casos, incluso permitirte aspirar a una vivienda mejor. Es verdad que, si mantuvieras la hipoteca hasta el último día, un plazo más largo implicaría pagar más intereses. Pero aquí hay un matiz fundamental que muchas personas pasan por alto: en España las hipotecas suelen cancelarse antes de agotar su plazo inicial, habitualmente entre los 10 y los 15 años. ¿Y por qué ocurre esto? Principalmente por cuatro motivos muy frecuentes: Por eso, al elegir plazo, no conviene pensar solo en los intereses teóricos que pagarías si mantuvieras esa hipoteca intacta durante 30 o 40 años. En la práctica, muchas operaciones no llegan hasta ese final. Y precisamente por eso, tener una cuota más flexible desde el principio puede ser una decisión mucho más inteligente que obsesionarse con acortar plazo solo para pagar menos intereses sobre el papel. Antes de pensar en años, piensa en cuota Este es uno de los errores más frecuentes al buscar hipoteca: centrarse solo en si son 25, 30 o 35 años, sin analizar bien qué cuota mensual supone cada escenario. La pregunta no debería ser solo: “¿A cuántos años me la pueden dar?” La pregunta realmente importante es: “¿Qué cuota me permite comprar la vivienda que quiero sin ahogarme cada mes?” Porque una hipoteca no debe diseñarse para que quede bonita en una simulación. Debe diseñarse para que puedas vivirla con comodidad. El plazo medio de constitución en España ronda los 25 años En España, el plazo medio de las hipotecas constituidas sobre vivienda se sitúa en torno a 25 años, según los últimos datos del INE. En la nota publicada en marzo de 2026 para las hipotecas sobre viviendas, el plazo medio volvió a situarse en esos 25 años. Ahora bien, ese dato es solo una media estadística. No significa que 25 años sea el plazo ideal para todo el mundo. Hay compradores para los que tendrá sentido ir a 20 o 25 años. Y otros para los que lo más inteligente será irse a 30, 35 o incluso 40 años si eso les permite ajustar mejor la cuota. Por tanto, el plazo medio sirve como referencia general, pero la mejor hipoteca no se decide por la media del mercado, sino por tu caso concreto. La regla habitual de los bancos: edad + plazo En muchas entidades existe una referencia bastante extendida: edad del titular + plazo hipotecario = 75 años Además, muchas veces esa regla convive con otro límite adicional: un máximo de 30 años de plazo en hipotecas estándar. Esto significa que, aunque por edad pudieras llegar a un determinado plazo, puede que la entidad igualmente no te permita superar ese tope general. Por ejemplo, una persona con 45 años podría pensar que puede llegar a 30 años de hipoteca porque 45 + 30 = 75. Pero si la entidad tiene una política más conservadora o limita comercialmente sus productos, el plazo real puede ser inferior. No todos los bancos aplican el mismo límite de edad Aunque el estándar de mercado suele moverse en torno al criterio de edad + plazo = 75 años, la realidad es que no todas las entidades fijan el mismo tope. Algunas son más restrictivas y reducen ese límite hasta los 70 años, mientras que otras lo amplían hasta los 80 años, aunque estas últimas son minoría. Además, no basta con mirar solo ese límite final de edad: hay bancos que, aun llegando a una determinada edad máxima, mantienen un tope general de 30 años de plazo, mientras que otros permiten alcanzar 40 años en productos concretos, especialmente en hipotecas jóvenes o determinadas modalidades variables o mixtas. Bankinter, por ejemplo, publicita hasta 40 años en su hipoteca joven variable y hasta 30 años en su hipoteca fija general. Por eso, dos personas con perfiles muy parecidos pueden acabar obteniendo plazos máximos muy distintos según la entidad en la que tramiten la operación. Y este punto es clave: la edad influye, sí, pero igual de importante es saber en qué entidad pedir la hipoteca. Las hipotecas jóvenes pueden romper la norma general Aquí aparece una de las grandes excepciones del mercado. Hay entidades que, para sus hipotecas estándar, aplican límites más conservadores, pero
What the 2026 income tax return brings: what you should know if you have (or want) a mortgage

La campaña de la renta 2026 ha llegado con titulares que están generando bastante confusión: “Los propietarios con hipoteca podrán desgravar hasta 1.356 euros” Pero… ¿esto es verdad para todo el mundo? La respuesta corta es clara: no. Y aquí es donde empieza el problema, porque muchos compradores están tomando decisiones pensando que podrán beneficiarse de deducciones que, en la práctica, no aplican a la mayoría. En este artículo te explico qué hay realmente detrás de estas noticias… y cómo puede afectar directamente a tu hipoteca. ¿Se puede desgravar la hipoteca en 2026? Vamos al punto clave. La deducción por vivienda habitual NO es general en España actualmente. Solo pueden aplicarla: En esos casos, sí: Esto es lo que están mencionando los titulares. Pero si compraste después de 2013… No puedes aplicar esta deducción estatal. Entonces… ¿por qué hay tanta confusión? Porque muchos medios están lanzando titulares llamativos sin explicar el contexto completo. Y esto provoca que muchas personas piensen: “Si compro casa ahora, me desgravo la hipoteca” Cuando la realidad es que: Eso ya no es así en la mayoría de casos. Deducciones relacionadas con vivienda que SÍ existen Aunque la deducción general desapareció, todavía hay casos donde puedes ahorrar en la renta: Deducciones autonómicas Dependiendo de la comunidad autónoma: Rehabilitación energética Si has hecho mejoras en eficiencia energética: Alquiler de vivienda En algunos casos: Autónomos Si trabajas desde casa: Lo que nadie te cuenta: la renta influye directamente en tu hipoteca Aquí es donde viene lo importante (y donde Hipotea aporta valor real). Tu declaración de la renta no solo sirve para pagar impuestos. También es clave para que un banco decida si darte una hipoteca. Los bancos analizan: Error típico que vemos todos los días Esto pasa más de lo que imaginas: Personas que intentan pagar menos impuestos declarando menos ingresos… Y luego: ❌ No pueden acceder a la hipoteca que necesitan❌ O las condiciones son mucho peores Ejemplo real Una persona declara 1.200€/mesPero realmente gana 2.000€ Para Hacienda puede parecer “bien optimizado”… Pero para el banco: Solo ganas 1.200€ Resultado: Si estás pensando en comprar vivienda en 2026, esto te interesa Antes de presentar tu declaración, deberías tener claro esto: La renta que hagas hoy puede condicionar la hipoteca que consigas mañana. Por eso es clave: Conclusión La campaña de la renta 2026 no trae grandes cambios en deducciones por hipoteca… Pero sí deja algo muy claro: La fiscalidad y la financiación están totalmente conectadas. Y tomar decisiones sin tener en cuenta esto puede salir caro.
What is happening with mortgages in 2026: rising euribor, more foreclosures and IMF warning

Durante semanas, el mercado hipotecario español transmitía una cierta sensación de estabilidad. Pero esa fotografía ha empezado a cambiar. El entorno se ha vuelto más incierto, el euríbor ha repuntado y los supervisores ya empiezan a lanzar señales de cautela. No estamos ante una crisis hipotecaria generalizada. El problema es otro: el margen para equivocarse se está reduciendo. Y eso cambia por completo la forma de decidir si conviene pedir hipoteca ahora, esperar o revisar la que ya se tiene. El euríbor vuelve a presionar La primera señal clara está en el euríbor. El oficial de febrero se situó en el 2,221%, pero en marzo la referencia diaria volvió a tensarse con fuerza. El 22 de marzo alcanzó ya el 2,65%, una media provisional del 2,43%. Esto supone una subida respecto a marzo de prácticamente el 10% en solo 23 días. Esto importa mucho más de lo que parece. Cuando el euríbor sube, no solo afecta a quienes ya tienen una hipoteca variable. También influye en cómo los bancos fijan precios, ajustan márgenes y valoran el riesgo de las nuevas operaciones. En otras palabras: la financiación empieza a ponerse menos cómoda. Esperar, en este contexto, deja de ser una decisión neutra. Porque aunque los cambios no siempre se noten de un día para otro, sí pueden traducirse en peores condiciones, menos flexibilidad bancaria y menor capacidad de negociación para el comprador. Las ejecuciones hipotecarias aumentan, pero conviene interpretar bien el dato La segunda señal de alerta es el aumento de las ejecuciones hipotecarias iniciadas. En 2025 crecieron un 35,6% y alcanzaron los 31.416 procedimientos en España. Es un dato serio y no conviene restarle importancia. Pero tampoco debe interpretarse de forma simplista. No significa por sí solo que estemos entrando en una nueva crisis hipotecaria como la de hace años. Es un indicador retrasado, que refleja tensiones acumuladas, no una fotografía exacta del presente. De hecho, el propio balance judicial deja otro matiz relevante: los lanzamientos practicados en 2025 fueron 24.540, un 11% menos que el año anterior. De ellos, 18.317 estuvieron vinculados a alquileres y 4.346 a ejecuciones hipotecarias. Es decir, el dato alerta, sí, pero no justifica hablar de colapso hipotecario. Además, hay una concentración territorial muy clara. Cataluña encabezó las ejecuciones con 9.370, seguida de Andalucía con 6.466, la Comunidad Valenciana con 3.530 y Madrid con 2.889. La lectura correcta no es el alarmismo. La lectura correcta es la prudencia. El FMI pone el foco en la relajación del crédito La tercera pieza del análisis es probablemente la más importante. El FMI ha advertido de que, en un contexto de subidas rápidas del precio de la vivienda y primeras señales de relajación en los estándares de concesión, España debería empezar a introducir medidas macroprudenciales ligadas a las hipotecas, al menos como guía supervisora. Este aviso no significa que el sistema esté fuera de control ni que los bancos estén prestando de forma irresponsable. Lo que pone sobre la mesa es algo más sutil: si la vivienda sigue subiendo con fuerza y empiezan a verse más operaciones con niveles de financiación exigentes, el riesgo puede empezar a acumularse de forma silenciosa. Ese matiz es clave. Porque muchas veces el problema no aparece cuando todo parece ir mal, sino cuando el mercado da sensación de normalidad mientras se va estrechando el margen de seguridad. Un mercado más abierto, pero también más delicado Aquí aparece una idea importante. Durante los últimos meses, la relajación monetaria anterior había facilitado el acceso al crédito para perfiles que antes lo tenían más difícil. Pero al mismo tiempo, el nuevo contexto de incertidumbre vuelve a poner presión sobre el mercado. Por eso ya hay voces del sector que recomiendan no retrasar operaciones que estén maduras. La lógica es clara: si el repunte inflacionista continúa y los bancos endurecen precios o condiciones, llegar más tarde puede salir más caro. Ahora bien, aquí está el matiz profesional de verdad: adelantar una firma madura no es lo mismo que precipitar una operación mal estructurada. Hay compradores que sí pueden beneficiarse de moverse ahora. Y hay otros que no necesitan correr, sino preparar mejor su expediente, ordenar la documentación, reforzar ahorro o analizar con calma qué entidad encaja de verdad con su perfil. Entonces, ¿qué conviene hacer ahora? La clave no está en tener prisa. La clave está en no llegar tarde. Porque adelantar una firma madura puede ser una buena decisión. Pero precipitar una operación mal planteada puede salir mal. Igual que esperar por inercia, confiando en que dentro de unos meses todo será más fácil, también puede acabar costando dinero. La conclusión de fondo es clara: el mercado hipotecario no está diciendo que todo vaya a ir mal. Está diciendo algo más útil y más incómodo: se está acabando el margen para improvisar. En este contexto, el problema ya no es solo conseguir hipoteca. El verdadero reto es conseguir la adecuada, en el momento adecuado y con la estrategia correcta. Por eso, si estás pensando en comprar vivienda, cambiar tu hipoteca o simplemente quieres saber si este es tu momento, no conviene decidir por intuición. Conviene analizar bien el perfil, comparar de verdad y moverse con criterio antes de que el mercado cambie más.
The Euribor takes a sharp turn: what to DO NOW with your mortgage if you don't want to pay more than necessary
En solo unos días, el mercado hipotecario ha cambiado más de lo que muchos esperaban. Y esto tiene una consecuencia directa: Decisiones que parecían correctas hace apenas unas semanas… hoy pueden salir caras. Da igual si ya tienes hipoteca o estás a punto de firmarla. Lo importante ahora no es lo que está pasando… sino lo que haces tú con tu hipoteca a partir de aquí. Cambia la forma de entender tu hipoteca Uno de los mayores errores es pensar que la hipoteca es una decisión que tomas una vez y ya está. No lo es. Es un producto financiero que debe revisarse cuando cambia el contexto. Y eso es exactamente lo que acaba de ocurrir. Si ya tienes hipoteca Especial atención si es variable Hoy, con un diferencial medio cercano al 0,8% sobre euríbor, muchas hipotecas ya están —o se van a poner en revisión— por encima del 3%. Y lo relevante no es solo ese dato. Es que el escenario ha dejado de ser previsible. ¿Tiene sentido cambiar ahora? En muchos casos, sí. Pero no para todo el mundo. Empieza a ser interesante si puedes acceder a: En el contexto actual, la hipoteca mixta es, en muchos casos, la opción más eficiente. Porque permite pagar menos ahora, protegerse en los próximos años y mantener margen para mejorar en el futuro. El filtro que realmente importa No basta con mejorar el tipo de interés. Para que el cambio tenga sentido real, normalmente deben cumplirse dos condiciones: Si no se cumplen, el impacto del cambio puede ser limitado, ya que en esa fase se amortiza más capital que intereses. Cómo cambiar tu hipoteca Novación (con tu banco) Consiste en negociar con tu banco actual un cambio en las condiciones de la hipoteca. El coste suele ser reducido y depende principalmente de si existe comisión por novación recogida en la escritura. En la práctica, los bancos no suelen mejorar condiciones sin presión, por lo que normalmente será necesario contar con una oferta de otra entidad para que valoren el cambio. Subrogación (cambiar de banco) Otro banco asume tu hipoteca mejorando las condiciones. Los costes suelen ser bajos, pero hay un punto clave a tener en cuenta: Una vez tienes una oferta, tu banco actual dispone de 15 días naturales para igualarla. Durante ese plazo no puedes firmar con la nueva entidad, lo que introduce incertidumbre en el proceso. Además, muchos bancos no priorizan esta vía por el riesgo de que finalmente no se formalice la operación. Cancelación y nueva hipoteca Consiste en cancelar la hipoteca actual y formalizar una nueva. Tiene un coste aproximado entre 1.000 € y 1.500 € (notaría, registro y gestoría), pero a cambio suele ser un proceso más rápido y con mayor probabilidad de obtener mejores condiciones. En muchos casos, es la vía más eficaz para conseguir una mejora real. Si estás buscando hipoteca El error más habitual en este momento es esperar. Muchos compradores piensan que lo mejor es retrasar la decisión confiando en que los tipos bajen. Pero el mercado ha demostrado que ese escenario no siempre se cumple. Qué hacer ahora Actualmente: Con ofertas reales en torno al 1,40% a 10 años. Una idea clave La hipoteca no es una decisión para siempre. Es una decisión que puede revisarse y mejorarse con el tiempo. Por eso, lo importante no es acertar con una única elección, sino tomar la mejor decisión en cada momento. Conclusión El problema no es que el euríbor suba o baje. El problema es tomar decisiones con información que ya no es válida. Y en una hipoteca, eso se traduce en dinero. Cómo analizar tu caso Hoy más que nunca, es importante conocer todas las opciones disponibles antes de tomar una decisión. En Hipotea analizamos cada caso de forma personalizada, comparando las diferentes alternativas del mercado y buscando la opción más adecuada para cada situación. El estudio es gratuito. Si quieres saber qué deberías hacer en tu caso, puedes mandarnos tu solicitud y lo analizamos contigo.
Panic in the euribor: rises 15% in just 10 days
El euríbor vuelve a sacudir el mercado hipotecario. Después de varios meses de relativa estabilidad, el principal índice de referencia de las hipotecas en España ha registrado una subida muy rápida en apenas unos días. El euríbor cerró febrero de 2026 en el 2,22% de media mensual. Sin embargo, en las últimas jornadas ha llegado a situarse alrededor del 2,55% en cotización diaria. Eso significa que, en apenas unos diez días, el índice ha subido aproximadamente 0,33 puntos porcentuales, lo que supone cerca de un 15% de incremento respecto al nivel en el que terminó febrero. Aunque el euríbor se mueve diariamente y todavía es pronto para saber cómo cerrará marzo, este repunte ha vuelto a encender las alarmas entre quienes están pensando en comprar vivienda o tienen una hipoteca variable. Por qué está subiendo el euríbor El euríbor no se mueve de forma aislada. Refleja principalmente las expectativas del mercado sobre los tipos de interés del Banco Central Europeo (BCE). En las últimas semanas han aparecido varios factores que están cambiando esas expectativas: Cuando los mercados creen que los tipos de interés podrían mantenerse altos durante más tiempo, el euríbor suele reaccionar rápidamente. Y eso es exactamente lo que estamos viendo ahora. Qué significa realmente para una hipoteca Para muchos ciudadanos el euríbor es una cifra lejana, pero en realidad tiene un impacto muy directo en la cuota mensual. En España la mayoría de hipotecas variables están referenciadas al euríbor a 12 meses, al que se suma un diferencial pactado con el banco. Para entender el efecto real de esta subida, veamos un ejemplo sencillo. Imaginemos una hipoteca media de 200.000 euros a 30 años, con un diferencial típico de euríbor +1%. Si se hubiera revisado con el euríbor de febrero Euríbor febrero: 2,22%Tipo aplicado: 3,22% La cuota mensual aproximada sería de unos 867 euros al mes. Si esa misma hipoteca se revisara hoy Euríbor actual aproximado: 2,55%Tipo aplicado: 3,55% La cuota pasaría aproximadamente a unos 902 euros al mes. Diferencia La subida sería de aproximadamente: 35 euros más al mes Es decir, unos 420 euros más al año para una hipoteca media. Puede parecer una cantidad moderada, pero si el euríbor continuara subiendo y se consolidaran niveles más altos, el impacto podría aumentar rápidamente. Qué está pasando ahora con las hipotecas El comportamiento del euríbor también está influyendo en la estrategia de los bancos. En los últimos meses muchas entidades habían empezado a mejorar sus ofertas hipotecarias ante la expectativa de bajadas de tipos. Sin embargo, el reciente repunte del índice vuelve a introducir prudencia en el mercado. Actualmente el mercado hipotecario en España se mueve aproximadamente en estos rangos: Este último producto se ha convertido en una opción muy utilizada porque permite asegurar estabilidad al principio sin renunciar a posibles mejoras futuras si los tipos bajan. El otro gran factor: el precio de la vivienda Aunque el euríbor influye en el coste de las hipotecas, no es el único elemento que determina si es buen momento para comprar. El mercado inmobiliario español sigue enfrentándose a un problema estructural importante: la falta de oferta de vivienda. En muchas zonas del país la demanda sigue siendo muy superior al número de viviendas disponibles, lo que mantiene la presión sobre los precios. Por eso, incluso con cambios en los tipos de interés, el acceso a la vivienda sigue condicionado por factores más profundos del mercado. Conclusión El euríbor ha vuelto a moverse con fuerza y ha registrado una subida cercana al 15% en apenas unos días, lo que demuestra lo rápido que pueden cambiar las expectativas en los mercados financieros. Sin embargo, más que intentar adivinar exactamente qué hará el índice en los próximos meses, lo realmente importante para un comprador es analizar bien su financiación y elegir la opción hipotecaria que mejor encaje con su situación. Porque en la compra de una vivienda, muchas veces la clave no está en acertar el momento perfecto del mercado, sino en tomar una buena decisión financiera desde el principio.
Can a war increase your mortgage? What is happening with Iran, the Euribor, and interest rates
Aunque pueda parecer algo lejano, los conflictos internacionales también pueden terminar influyendo en algo tan cotidiano como una hipoteca. El reciente conflicto en Irán ha generado tensión en los mercados financieros y ya empieza a tener efectos indirectos en Europa. La subida del petróleo y del gas está presionando las expectativas de inflación y eso ha provocado que los mercados vuelvan a replantearse cuál será el camino que seguirá el Banco Central Europeo con los tipos de interés. Cuando cambian las expectativas sobre los tipos, el primer indicador que suele reaccionar es el Euríbor. Y cuando el Euríbor se mueve, lo hacen también las hipotecas. El Euríbor vuelve a subir en medio de la incertidumbre internacional En los últimos días el Euríbor ha superado el 2,3%, alcanzando niveles que no se veían desde finales de 2025. Este movimiento llega en un momento de creciente incertidumbre económica, donde los mercados empiezan a descontar que los tipos de interés podrían mantenerse elevados durante más tiempo del que se esperaba hace solo unas semanas. El motivo principal está en el encarecimiento de la energía. Cuando el petróleo y el gas suben de precio, aumenta el riesgo de que la inflación vuelva a repuntar en Europa. Y si la inflación se mantiene por encima del objetivo del 2%, el Banco Central Europeo podría optar por retrasar las bajadas de tipos o incluso endurecer su política monetaria. Este cambio en las expectativas es lo que está impulsando al Euríbor al alza. Qué significa esto para las hipotecas en España El Euríbor es el índice de referencia para la mayoría de hipotecas variables en España. Por eso, cuando sube, muchas personas se preguntan automáticamente si su cuota mensual también aumentará. Los expertos coinciden en que el movimiento actual no implica un cambio radical en el escenario financiero, pero sí refleja que las bajadas rápidas de tipos que algunos esperaban para 2026 podrían tardar más en llegar. En la práctica, esto puede traducirse en revisiones de hipotecas variables ligeramente más altas o en una estabilización de las cuotas durante más tiempo. El precio de la vivienda depende de más factores Aunque los tipos de interés influyen en el mercado inmobiliario, no son el único factor que determina el precio de la vivienda. En España existe un problema estructural de oferta. Durante años se han construido menos viviendas de las que demanda el mercado, lo que ha generado un desequilibrio entre oferta y demanda que sigue presionando los precios en muchas ciudades. Por eso, incluso en escenarios con tipos de interés relativamente altos, el mercado inmobiliario sigue mostrando fortaleza en muchas zonas. La próxima decisión del BCE será clave La próxima reunión del Banco Central Europeo será determinante para entender el rumbo que pueden tomar los tipos de interés en los próximos meses. El organismo analizará la evolución de la inflación, el impacto del encarecimiento de la energía y la situación económica global antes de tomar decisiones sobre su política monetaria. De esas decisiones dependerá en gran medida la evolución del Euríbor y, por tanto, el coste de muchas hipotecas en Europa. Analizar bien la hipoteca es más importante que nunca La economía global está cada vez más conectada. Un conflicto internacional, una subida del petróleo o un cambio en la política monetaria pueden terminar influyendo en las condiciones de financiación de una vivienda. Por eso es fundamental analizar bien las opciones disponibles antes de firmar una hipoteca o revisar las condiciones si ya se tiene una. Cada caso es diferente y una buena estrategia de financiación puede suponer una diferencia muy importante en el coste total de la vivienda a lo largo de los años. Solicita asesoramiento para encontrar la mejor hipoteca En Hipotea analizamos cada operación de forma personalizada para encontrar la financiación que mejor se adapta a cada cliente y a la situación del mercado en cada momento. Si estás pensando en comprar vivienda o quieres revisar las condiciones de tu hipoteca actual, nuestro equipo puede ayudarte a estudiar todas las opciones disponibles. Solicita tu asesoramiento con Hipotea y descubre qué hipoteca encaja mejor con tu situación.