 Skip to content

The major barrier to affordable housing: the State takes 33% of the price.
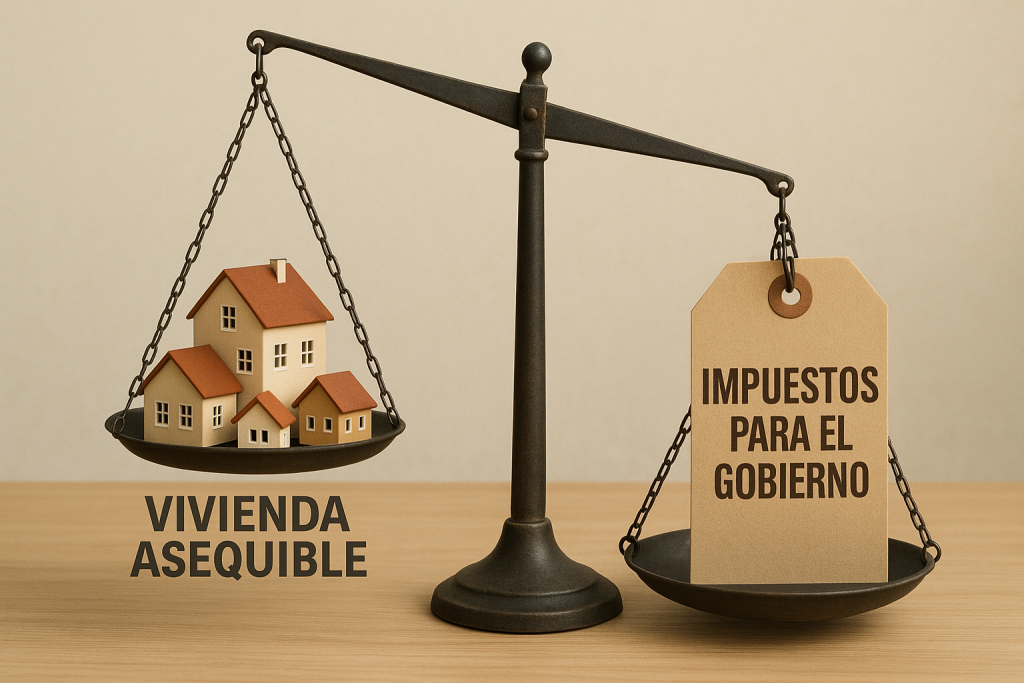
Un problema estructural: la escasez de vivienda y su carga impositiva. El acceso a la vivienda se ha convertido en uno de los principales problemas sociales en España. La demanda sigue creciendo, pero la oferta se ha estancado. Según diversos informes, haría falta construir entre 500.000 y 800.000 viviendas nuevas para cubrir las necesidades del país y frenar la subida de precios. Pero, ¿por qué no se construye más? Los motivos son muchos, pero hay uno que pesa más de lo que se reconoce: la carga fiscal que soporta tanto el promotor como el comprador.Y lo más grave: quien más gana con cada vivienda que se vende… es el Estado, que entre impuestos, tasas y fiscalidad sobre el beneficio, se lleva en torno al 33% del precio total de cada vivienda. Caso real: coste real de construir una vivienda desde suelo urbano sin urbanizar Supongamos la promoción de un edificio de 5 plantas con 4 viviendas por planta de 20 viviendas en total (Tamaño vivienda estimada 90 metros útiles, que significaría unos 110 metros construidos con elementos comunes). Para simplificar los cálculos consideraremos la edificabilidad es de 1 m²/m² (el estándar en suelo urbano consolidado). Necesitaría un solar urbano de aproximadamente 2.200 m². Según datos del Ministerio de Vivienda, el precio medio del suelo urbano en España se sitúa en 175,5 €/m², lo que supone un coste medio del solar de: A este coste hay que sumarle: Al desnudo lo que se lleva la Administración: Dejamos al descubierto la realidad fiscal que rodea a la construcción de una vivienda. A lo largo de todo el proceso, desde la compra del suelo hasta la entrega al comprador final, cada paso está gravado por distintos impuestos y tasas aplicados por administraciones locales, autonómicas y estatales. Nada escapa: materiales, licencias, escrituras, transmisiones, certificaciones… todo está fiscalmente intervenido. Una estructura impositiva que encarece sistemáticamente el precio final sin aportar valor directo al comprador. Si los aplicamos a nuestro ejemplo supondría un 32,82% del precio final de la vivienda. 1. Adquisición del suelo 2. Reparcelación y urbanización 3. Construcción 4. Legalización y división horizontal 5. Fiscalidad del promotor 6. Venta al comprador final 📊 Composición del precio final por vivienda En el ejemplo que hemos considerado, cada vivienda tendría este coste final y distribuido de la siguiente forma: Concepto Importe (€) % sobre el precio Impuestos y tasas totales (incluye 5% del beneficio del promotor que va a Hacienda) 110.178 32,82% Beneficio neto del promotor (15%) 50.354 15,00% Resto de costes (suelo, construcción, técnicos…) 175.162 52,18% Precio final estimado 335.694 100% 🧩 ¿Y si el gobierno realmente quisiera solucionar el problema de la vivienda? Actualmente, el promotor —que asume todo el riesgo— obtiene un margen neto del 15% tras impuestos. En cambio, las Administraciones Públicas se llevan un 32,82% en cargas fiscales.¿Tiene sentido que el Estado recaude más del doble que quien promueve y construye la vivienda? Imaginemos que el Estado dejara de ver la vivienda como una fuente de recaudación y adoptara dos medidas clave: 🔎 ¿Qué impacto tendría en el precio final de nuestro ejemplo?• El comprador pasaría de pagar 335.694 € a 262.035 €• Un ahorro directo de 73.658 € por vivienda📉 Esto supondría una reducción del 21,94% sin necesidad de subsidios ni de distorsionar el mercado. Conclusión: sin incentivos fiscales y liberación de suelo, no habrá vivienda asequible. El Estado no asume riesgos, solo recauda. Y sin embargo, es el principal responsable de garantizar el acceso a la vivienda.Reducir la carga fiscal en todo el proceso —incluyendo el impuesto sobre beneficios— no es una concesión, es una necesidad. Esto permitiría construir viviendas nuevas a precios razonables, lo que a su vez ayudaría a contener el precio de la vivienda usada. El acceso a una vivienda digna es un derecho. Pero mientras el mayor beneficiado de cada compraventa siga siendo el Estado —que no pone suelo, no asume riesgo y solo recauda— ese derecho seguirá siendo un espejismo.
3 REASONS WHY NOW IS A GREAT TIME TO BUY A HOME
La gran pregunta que se hacen muchos compradores en 2025 es si merece la pena esperar a que bajen los tipos de interés o si es mejor comprar ya. Y aunque cada caso es distinto, hay datos objetivos que indican que ahora puede ser una excelente oportunidad para dar el paso. Estos son los tres motivos principales: Por ejemplo: En nuestro ejemplo, si sumamos el precio de la vivienda más los intereses durante toda la vida del préstamo, el ahorro final supera los 32.000 €. Además, estamos viviendo una verdadera «guerra hipotecaria» entre bancos, que están compitiendo por captar clientes ofreciendo condiciones muy atractivas, especialmente a perfiles con estabilidad laboral. Esto significa que si tienes buen perfil, es probable que hoy consigas mejores condiciones que en otros momentos del mercado. Los alquileres también están disparados. Según los últimos datos, el precio medio del alquiler en España ha superado los 11,6 €/m², y en muchas capitales se acerca o supera los 15 €/m². Esto implica que, en muchos casos, el alquiler mensual es incluso más caro que la cuota de una hipoteca para una vivienda similar. Comprar no solo permite en muchos casos pagar menos al mes, sino que también es una inversión a largo plazo. Estás construyendo tu patrimonio, tienes estabilidad, y te proteges frente a subidas futuras. Además, a diferencia del alquiler, cada euro que pagas en tu hipoteca está generando valor para ti y tu familia. Al comprar, también ganas tranquilidad y libertad. Puedes personalizar tu vivienda a tu gusto, sin limitaciones impuestas por un casero. No dependes de renovaciones de contrato ni de posibles subidas arbitrarias. La casa es tuya, y eso genera una sensación de seguridad que el alquiler nunca podrá ofrecer. Además, la vivienda en propiedad puede convertirse en un activo valioso a largo plazo: podrás venderla, alquilarla en el futuro, o incluso utilizarla como garantía para otros proyectos personales o profesionales. En cambio, el alquiler es un gasto continuo sin retorno. Por último, en entornos inflacionistas como el actual, donde el coste de la vida sube cada año, tener una hipoteca a tipo fijo te protege: congelas tu cuota mientras todo lo demás sube. Eso te da estabilidad financiera a largo plazo que no ofrece el alquiler. Comprar no solo permite pagar menos al mes, sino que también es una inversión a largo plazo. Estás construyendo tu patrimonio, tienes estabilidad, y te proteges frente a subidas futuras. Además, a diferencia del alquiler, cada euro que pagas en tu hipoteca está generando valor para ti y tu familia. Entonces, ¿esperar o comprar? Los tipos podrían bajar algo más, pero todo indica que, si lo hacen, serán bajadas muy leves. En cambio, la vivienda sigue subiendo y podría hacerlo aún más si mejora el entorno económico. Esperar podría costarte más de lo que ganarías con una pequeña bajada de tipos. Además, si hoy puedes conseguir una financiación al 100% en condiciones históricas, tienes una oportunidad real de acceder a tu primera vivienda sin esperar a tener ahorros acumulados. Por todo ello, si estás en situación de dar el paso, ahora mismo es un momento excelente para comprar. Si quieres que analicemos tu caso y encuentres la hipoteca que mejor se adapta a ti, accede directamente a nuestro cuestionario para tu estudio gratuito.
We explain why nearly 50% of Spanish mortgage holders choose fixed rates (and why you should consider it too)
En un contexto económico cambiante, donde la inflación, los tipos de interés y la incertidumbre global hacen temblar muchas decisiones financieras, hay un dato que destaca: casi la mitad de los españoles que firman una hipoteca lo hacen a tipo fijo. Así lo revela el último informe del Consejo General del Notariado, que indica que en marzo de 2025, el 49,7% de las hipotecas firmadas en España fueron a tipo fijo. Aunque esta cifra ha descendido respecto a años anteriores, cuando el tipo fijo llegó a superar el 75% del total, sigue siendo una de las opciones más valoradas por quienes priorizan la seguridad a largo plazo. ¿Por qué sigue ganando peso el tipo fijo? Hay varias razones que lo explican. En primer lugar, una hipoteca a tipo fijo te permite saber exactamente cuánto vas a pagar cada mes durante toda la vida del préstamo. Sin sorpresas, sin sustos. Y eso, en un momento donde el Euríbor fluctúa constantemente y los precios no paran de subir, es una ventaja enorme para muchas familias. Además, la mayoría de entidades financieras están recuperando ofertas competitivas en tipo fijo. Esto hace que muchas personas vuelvan a interesarse por esta opción, especialmente aquellas que buscan estabilidad y previsibilidad en sus finanzas personales. En Hipotea te ayudamos a firmar con tranquilidad En Hipotea trabajamos con más de 20 bancos para encontrar la mejor financiación para cada cliente. Y si lo que buscas es una hipoteca a tipo fijo que te ofrezca seguridad, ahora puedes acceder a una de las ofertas más competitivas del mercado: tipo fijo desde el 1,55% TIN. Esta oferta exclusiva está pensada para perfiles con buena estabilidad económica y con un perfil bancario adecuado, pero lo mejor es que no estás solo en el proceso. Nuestro equipo de asesores te acompaña desde el primer momento para revisar tu caso, ayudarte con toda la documentación y conseguir la hipoteca que realmente se adapte a ti. ¿Qué ventajas tiene una hipoteca a tipo fijo? – Cuotas estables durante toda la vida del préstamo. – Tranquilidad ante subidas del Euríbor u otros tipos de interés. – Mejor planificación financiera a largo plazo. – Ideal para perfiles conservadores o con ingresos estables. ¿Es el tipo fijo para todo el mundo? No necesariamente. Como siempre decimos en Hipotea, la mejor hipoteca no es la que tiene el tipo más bajo, sino la que se ajusta a tu situación personal. Para algunas personas, un tipo variable puede ser más interesante si buscan ahorrar a corto plazo y pueden asumir posibles subidas futuras. Para otras, el tipo fijo es la mejor garantía de que su presupuesto mensual no se verá alterado. Lo importante es tener la información adecuada y, sobre todo, asesorarte bien. En Hipotea analizamos tu perfil financiero y te presentamos las opciones más adecuadas para ti, sin compromiso y sin coste. ¿Te estás planteando comprar una vivienda este año y quieres conocer las mejores opciones de financiación? Solicita información sin compromiso y descubre cómo acceder a nuestra hipoteca fija desde el 1,55%. Nuestro equipo te acompañará en cada paso del proceso para ayudarte a tomar la mejor decisión hipotecaria para ti y tu familia.
Couple mortgages: what no one tells you (and you should know before signing)

Comprar una casa en pareja es, para muchas personas, uno de los grandes hitos vitales. Ilusión, planes de futuro, proyectos comunes… pero también una enorme responsabilidad legal y financiera que muchas veces se subestima. En Hipotea queremos ayudarte a tomar decisiones conscientes, así que hoy hablamos sin filtros sobre lo que implica firmar una hipoteca con tu pareja. Porque no solo se comparten sueños: también deudas. ¿Por qué tantas parejas compran casa juntas? La situación del mercado inmobiliario español ha empujado a muchas personas a buscar fórmulas para poder acceder a una vivienda. Según datos de la FAI, más del 80% de las hipotecas firmadas en 2023 fueron entre dos titulares, en su mayoría parejas. El motivo es claro: ingresos compartidos = mayor capacidad de endeudamiento. Pero esto, que a simple vista parece una solución lógica y hasta romántica, puede volverse una pesadilla si no se tienen en cuenta ciertos detalles. Hipoteca a dos: amor y código civil Firmar una hipoteca con otra persona significa que ambos sois responsables del 100% de la deuda. No importa si tú pagas «tu parte» y la otra persona deja de hacerlo: el banco te pedirá a ti la cuota completa si hace falta. Es lo que se conoce como responsabilidad solidaria. No existe un “yo pago mi mitad y tú la tuya”. Legalmente, ambos firmáis por la totalidad del préstamo. Y esto es así durante toda la vida de la hipoteca, aunque la relación se acabe mucho antes. ¿Qué pasa si rompemos? Esto es clave. Una hipoteca no se rompe tan fácilmente como una relación. Si uno quiere vender y el otro no, no hay salida fácil: hay que recurrir a los tribunales para forzar la venta. Tiempo, dinero, abogados y, muchas veces, conflictos personales profundos. Además, si decides salir de la hipoteca y ceder tu parte a tu ex pareja, el banco tiene que autorizarlo. Y normalmente solo lo hace si la persona que se queda tiene suficiente solvencia por sí sola, cosa que no siempre ocurre. ¿Resultado? Acabas atado a una propiedad en la que ya no vives, con una persona con la que ya no estás. ¿Qué se puede hacer para protegerse? Aquí van algunos consejos si estás pensando en comprar una casa con tu pareja: – Hablad de todo antes de firmar: cómo vais a pagar, qué pasa si uno pierde el empleo, qué haríais en caso de ruptura… – Considerad un acuerdo privado: aunque no sustituye a la hipoteca, puede dejar claro qué parte aporta cada uno y qué hacer en determinadas situaciones. – No tengáis miedo de poner condiciones: no es desconfianza, es responsabilidad. – Consultad con un asesor o abogado: en Hipotea podemos ayudarte a revisar todos los aspectos legales antes de firmar. Moraleja: el amor no quita lo legal Firmar una hipoteca en pareja no es solo un paso romántico, es una decisión financiera y jurídica de gran peso. Igual que no te casarías sin saber en qué régimen económico estás, tampoco deberías hipotecarte sin entender bien lo que implica. En Hipotea te ayudamos a tomar decisiones más inteligentes, más seguras y mejor informadas. Porque una buena decisión hoy puede ahorrarte muchos problemas mañana. ¿Tienes dudas sobre cómo contratar tu hipoteca de forma segura? Escríbenos, que para eso estamos.
Trump's tariffs may make you pay more mortgage

Con Donald Trump de nuevo en la Casa Blanca, el mundo financiero vuelve a estar en alerta. El nuevo presidente de EE.UU. ha arrancado su mandato con medidas contundentes en política comercial, reactivando aranceles a productos chinos y europeos que podrían cambiar el rumbo de la economía global… y sí, también afectar directamente a tu hipoteca. Puede sonar exagerado, pero no lo es. Te explicamos por qué los movimientos de la política internacional están creando una ventana de oportunidad para comprar vivienda en España. ¿Qué tienen que ver los aranceles con el mercado hipotecario? Los nuevos aranceles anunciados por Trump están generando incertidumbre económica global. Esa incertidumbre frena el comercio internacional, enfría la inversión y hace que los bancos centrales (como el Banco Central Europeo) reaccionen para evitar una desaceleración fuerte. ¿La respuesta del BCE? Mantener una política monetaria expansiva, lo que se traduce en tipos de interés bajos y condiciones favorables para acceder al crédito. En resumen: el dinero sigue siendo barato, y eso beneficia directamente a quienes necesitan financiación para comprar vivienda. El Euríbor cae y las hipotecas mejoran En este nuevo contexto, el Euríbor ha vuelto a marcar mínimos, y cada vez son más los analistas que prevén que podría caer por debajo del 2% si la situación comercial global se mantiene tensa. Esto no solo abarata las hipotecas variables, sino que también está haciendo que los bancos ajusten sus ofertas de hipotecas fijas a niveles más competitivos. Mientras tanto, las entidades financieras están peleando por captar a nuevos clientes con propuestas agresivas: bonificaciones, eliminación de comisiones y mejoras en las condiciones son cada vez más habituales. El BCE lo tiene claro: toca facilitar el acceso a la vivienda El Banco Central Europeo ha dejado clara su postura: no tiene prisa por subir los tipos. La prioridad sigue siendo mantener la estabilidad de precios y apoyar la economía de la eurozona. Esto se traduce en más tiempo con intereses bajos y un mercado hipotecario aún muy atractivo para el comprador. Entonces… ¿es buen momento para comprar vivienda? Sin duda, sí. Este es el resumen del contexto actual: En otras palabras: este tipo de oportunidades no duran para siempre. Una subida de tipos más adelante o un cambio en la política del BCE puede hacer que las hipotecas vuelvan a encarecerse. ¿Quieres aprovechar esta oportunidad? En Hipotea analizamos tu perfil, comparamos entre más de 20 bancos y te conseguimos la mejor hipoteca posible según tus necesidades y posibilidades reales. 🔎 ¿Tienes dudas? ¿Quieres saber qué cuota pagarías con tu sueldo actual?Escríbenos y empieza a diseñar tu nueva vida con la hipoteca que mejor se adapte a ti. Porque el mejor momento para comprar no es cuando lo dice el mercado. Es cuando tú estás bien asesorado.
How Sofía and Dani bought a flat with no savings… and now pay less than rent!

¿El principal problema para acceder a una vivienda? No tener ahorros Cada vez son más los jóvenes que podrían asumir perfectamente una hipoteca… pero no tienen el dinero que les piden para dar la entrada.Ese es el gran muro al que se enfrentan: no es que no puedan pagar una casa, es que no pueden permitirse el primer paso. Por eso, hoy te contamos el caso real de una pareja que decidió informarse, dar el paso y comprobar por sí mismos si había alguna posibilidad. Y la hubo. Sofía y Dani: de pagar 750 € de alquiler a tener su propio piso sin poner ni un euro de entrada. Sofía y Dani llevaban años viviendo de alquiler en un piso pequeño, pagando 750 € al mes. Querían comprar, pero pensaban que sin ahorros era imposible.Ningún banco les daba opciones realistas, y ya casi se habían resignado a seguir así durante años. Hasta que un día descubrieron en redes que en Hipotea gestionábamos hipotecas con Aval ICO para jóvenes, lo que permitía comprar sin necesidad de tener la entrada. Decidieron probar. Total, no perdían nada.Y para su sorpresa, ¡les concedieron la hipoteca! Compraron su piso por 160.000 €, financiando el 100 % gracias al Aval ICO, con una hipoteca a 30 años y tipo fijo del 2,20 %. ¿El resultado? Cuota mensual: 606 €/mes(Sí, ¡menos de lo que pagaban de alquiler!)Pasaron de tirar el dinero todos los meses a invertir en su propio hogar, sin agobios y con total tranquilidad, porque desde Hipotea nos encargamos de buscar la mejor oferta entre más de 20 bancos y acompañarlos en todo el proceso. ¿Estás en una situación parecida? Lo primero que puedes hacer es probar nuestras calculadoras hipotecarias para saber qué piso puedes permitirte y cuánto te quedaría de cuota. Después, solicita tu estudio gratuito con nosotros.Sin compromiso, sin letra pequeña. Solo una cosa: puede que tu vida cambie más rápido de lo que imaginas.
Hipotea receives La Razón Award for Best Mortgage Consultancy

Aún estamos de resaca emocional después de una noche que quedará para siempre en nuestra historia. El pasado 26 de marzo, en Madrid, se celebraron los Premios La Razón de Construcción y Vivienda 2025, y Hipotea fue reconocida como la Mejor Consultora Hipotecaria del año. Un reconocimiento que no solo nos emociona, sino que refuerza nuestra misión: hacer más accesible y comprensible el proceso de conseguir una hipoteca, siempre desde la cercanía, la honestidad y el compromiso con nuestros clientes. Un evento que reunió a los grandes del sector La gala, organizada por el diario La Razón y conducida por el periodista Melchor Miralles, reunió a más de una treintena de empresas, instituciones y profesionales del mundo de la construcción, la arquitectura, el urbanismo y el sector inmobiliario en general. Entre los premiados se encontraban promotoras, constructoras, estudios de arquitectura, compañías de eficiencia energética, fabricantes de materiales y, por supuesto, consultoras como la nuestra, que trabajan para acercar el sueño de una vivienda propia a miles de personas. En palabras del director de La Razón, Francisco Marhuenda, los premiados representan “la innovación, el esfuerzo y la capacidad de adaptación que requiere un sector en constante evolución”. Palabras que nos llenan de orgullo, porque reflejan lo que llevamos años construyendo desde Hipotea. Un reconocimiento que nos impulsa a seguir Este premio es el resultado del esfuerzo colectivo de todo nuestro equipo, que cada día pone lo mejor de sí para asesorar a personas y familias que quieren dar uno de los pasos más importantes de su vida: conseguir una hipoteca y entrar en su nuevo hogar con tranquilidad y confianza. Desde nuestras oficinas en Córdoba y recientemente en Granada, Málaga y Jaén hemos crecido con una idea clara: las hipotecas no tienen por qué ser complicadas. Con el acompañamiento adecuado, todo es más fácil. Y esto es solo el principio. En Hipotea seguiremos expandiéndonos por toda España, con la ilusión de poder ayudar cada vez a más personas a cumplir el sueño de tener su casa. Gracias por hacerlo posible Queremos agradecer especialmente a nuestros clientes, por confiar en nosotros. A nuestros colaboradores, por ayudarnos a llegar más lejos. Y, cómo no, a nuestro equipo, que no solo trabaja con profesionalidad, sino con corazón. Este premio es un reconocimiento a todo lo que hemos hecho, pero también un impulso para lo que está por venir. Seguiremos mejorando, creciendo y ofreciendo un servicio que marque la diferencia. Un momento que ya forma parte de nuestra historia Aquí os dejamos algunas imágenes del evento, que recogen la emoción de esa noche tan especial. Una velada en la que no solo se reconoció nuestro trabajo, sino que se celebró el compromiso de tantas empresas que, como nosotros, creen en hacer las cosas bien. 📰 Puedes leer la crónica completa del evento en La Razón haciendo clic aquí Gracias, de corazón.Esto es solo el principio.
All commissions and hidden costs of a mortgage (and how to avoid them)

Cuando buscas una hipoteca, es fácil fijarte solo en el tipo de interés o en si te exigen domiciliar la nómina y contratar seguros. Pero la realidad es que una hipoteca está llena de costes «ocultos» que pueden encarecerla muchísimo si no los conoces. Este artículo te ayudará a entender todas las comisiones legales que puede tener una hipoteca, cuánto te pueden costar y en qué deberías fijarte antes de firmar nada. 1. Comisión de Apertura 2. Comisión por Amortización Anticipada Se aplica si decides adelantar dinero para reducir capital o cancelar la hipoteca antes de tiempo, tanto total como parcial. Consejo: Si tienes pensado amortizar, valora bien cuánto te costará y si merece la pena. Algunas entidades puede negociarse al menos la parcial a 0%. 3. Compensación por Riesgo de Tipo de Interés Solo se puede aplicar si el banco demuestra una pérdida financiera real. Según la Ley 5/2019 de Crédito Inmobiliario, el banco no puede cobrar más que la pérdida económica que haya sufrido, y en ningún caso puede superar estos máximos: 2% del capital reembolsado si cancelas durante los primeros 10 años del préstamo y 1,5% del capital reembolsado si cancelas a partir del año 11. 4. Comisión por Subrogación Cuando cambias el préstamo de banco (subrogación de acreedor) o de titular (subrogación de deudor): 5. Comisión por Novación Si modificas el contrato con tu banco (plazo, tipo, cuota, etc.). 6. Comisión por Reclamación de Posiciones Deudoras 7. Comisión por Modificación de Garantías 8. Comisión por Cambio de Divisa 9. Comisión por Emisión de Certificados 10. Costes por Productos Vinculados Este punto merece mucha atención. Los bancos te ofrecen mejores condiciones si contratas ciertos productos, pero estos pueden salirte carísimos a largo plazo. Productos habituales: Aunque te bajen el tipo de interés, estos productos pueden costarte miles de euros durante los años del préstamo. Haz números y decide si realmente te interesa. Además cuidado con los pack, que significa que si no cumples todos a la vez, no te aplican la bonificación en su conjunto. 11. Otros gastos ocultos que muchos no conocen Gastos de cancelación registral Cláusula de vencimiento anticipado Hipotecas mixtas Conclusión Contratar una hipoteca es una decisión muy seria. El tipo de interés es importante, sí, pero no lo es todo. Comisiones, productos vinculados y condiciones ocultas pueden hacer que pagues muchísimo más de lo que pensabas. Antes de firmar nada, en hipotea te invitamos a revisar tu oferta de forma gratuita. Y te aconsejaremos si existe alguna opción mejor en el mercado adaptada a ti. Resumen Comisiones y Gastos en Hipotecas Comisión o gasto Importe estándar o legal Explicación Apertura 0,5% – 1% del capital prestado Gasto único por gestión, formalización y estudio del préstamo. Estudio (incluida en apertura) Incluida en la apertura Antes era independiente, ahora integrada en apertura por ley. Amortización anticipada (variable) Hasta 0,15% (primeros 5 años), luego 0% Por pagar anticipadamente parte o toda la deuda en variable. Amortización anticipada (fijo) Hasta 2% (10 primeros años), luego 1,5% Por amortización anticipada en hipotecas a tipo fijo. Compensación por tipo de interés Solo si hay pérdida para el banco (variable) Se cobra si el banco pierde dinero por la bajada del tipo. Subrogación de acreedor 0,5% (primeros 5 años), luego 0,25% Coste por cambiar la hipoteca a otro banco. Subrogación de deudor Variable según contrato Cambio de titularidad de la hipoteca en venta de vivienda. Novación Hasta 0,15% (si es de variable a fijo, primeros 3 años) Modificación de condiciones dentro del mismo banco. Reclamación de posiciones deudoras Entre 20 y 40€ por gestión Por cada gestión si te retrasas en los pagos. Modificación de garantías Variable según contrato Por cambiar avalistas o la garantía de la hipoteca. Cambio de divisa Variable, depende del banco Para hipotecas multidivisa, si cambias la moneda. Certificados (saldo, deuda cero, etc.) 20€ – 50€ por certificado Certificados solicitados al banco para distintos fines. Productos vinculados (seguros, tarjetas…) Puede suponer miles de euros en coste real total Seguros, tarjetas, planes de pensión, alarmas, etc. Gastos de cancelación registral 300€ – 500€ aprox. Gasto al finalizar la hipoteca para eliminar la carga registral. Cláusula de vencimiento anticipado Ejecuta tras impago de 3 cuotas (Ley Hipotecaria) Permite al banco ejecutar si hay impago de 3 cuotas. Hipotecas mixtas Tipo fijo inicial bajo y luego pasa a variable Atrae con interés fijo bajo y luego sube al pasar a variable.
How long do you need to save and buy a home in Spain?

Comprar una vivienda es uno de los objetivos más ambiciosos para muchas familias en España. Este proceso no solo implica elegir el hogar ideal, sino también superar el reto de reunir el capital inicial. En el sector hipotecario sabemos que uno de los mayores obstáculos es contar con el 30% del precio del inmueble (20% de entrada y, aproximadamente, 10% en impuestos y gastos notariales, registrales y de gestoría). La información que se presenta a continuación ha sido contrastada y actualizada a partir de diversas fuentes especializadas del mercado. 1. El desafío del ahorro inicial La regla general es que los bancos financian hasta el 80% del valor de la vivienda, por lo que el comprador debe disponer del 20% como entrada. A esta cifra se le suman otros gastos asociados, elevando la cantidad necesaria hasta aproximadamente el 30% del precio del inmueble.Ejemplo:Para una vivienda valorada en 200.000 € se requiere reunir alrededor de 60.000 € en ahorros. Este capital inicial resulta especialmente difícil en un contexto donde una gran parte de los ingresos de muchas familias se destina al alquiler. 2. Variaciones en el tiempo de ahorro según la capacidad económica El tiempo necesario para acumular el ahorro depende de la capacidad mensual de cada hogar. A modo de ejemplo, consideremos una vivienda de 200.000 € (con 60.000 € de entrada): Es importante señalar que muchos jóvenes destinan más del 40% de sus ingresos al pago del alquiler, lo que retrasa aún más la posibilidad de ahorrar para la entrada. 3. Diferencias regionales: una mirada detallada El mercado inmobiliario español no es homogéneo, y el precio de la vivienda varía significativamente según la región. Esto influye directamente en el tiempo que se necesita para ahorrar el capital requerido. A continuación, se muestra una tabla con datos aproximados de años de ahorro según algunas comunidades o regiones, basados en múltiples estudios del sector: Comunidad/Región Años de Ahorro Estimados Observaciones Baleares 12.2 Altos precios y fuerte demanda turística Málaga 9.8 Incremento en la demanda y precios en alza Madrid 9.5 Elevados precios, aunque con ingresos relativamente altos Barcelona 9.5 Alta densidad poblacional y precios elevados Galicia (Ourense o Lugo) 4.3 Mercados más asequibles con menor presión de demanda Extremadura 5-7 Varía según la localidad y la oferta inmobiliaria local 4. Alternativas y soluciones en el sector hipotecario Ante el desafío del ahorro inicial, el sector hipotecario ha desarrollado soluciones innovadoras para facilitar el acceso a la vivienda: 5. Estrategias para mejorar la capacidad de ahorro Además de las soluciones financieras, existen estrategias que pueden ayudar a aumentar la capacidad de ahorro: 6. El precio medio de la vivienda en España Conocer el precio medio de la vivienda es fundamental para entender el reto del ahorro. Una vivienda tipo en España se caracteriza por lo siguiente: El precio medio varía notablemente según la ciudad y la comunidad autónoma. A continuación se presentan tres tablas con datos contrastados: 6.1 Ranking de las 10 ciudades más caras de España Ciudad Precio Medio (€/m²) Madrid 5.500 Barcelona 5.200 San Sebastián 5.000 Palma de Mallorca 4.800 Bilbao 4.600 Marbella 4.500 Santander 4.300 Oviedo 4.100 Zaragoza 4.000 Vitoria 3.900 6.2 Ranking de las 10 ciudades más baratas de España Ciudad Precio Medio (€/m²) Teruel 900 Cuenca 1.000 Soria 1.100 Lugo 1.200 Cáceres 1.300 Jaén 1.400 Huesca 1.500 Almería 1.600 León 1.700 Badajoz 1.800 6.3 Precios medios por comunidades autónomas Comunidad Autónoma Precio Medio (€/m²) Madrid 4.800 Cataluña 4.500 País Vasco 4.300 Comunidad Valenciana 3.200 Andalucía 2.900 Galicia 2.700 Castilla y León 2.500 Aragón 2.400 Extremadura 2.200 Murcia 2.100 Baleares 3.800 Canarias 2.800 Nota: Los datos presentados en las tablas han sido verificados con diversas fuentes especializadas en el sector inmobiliario y se ajustan a las estimaciones actuales del mercado. Es recomendable contrastar periódicamente estos datos debido a la dinámica de los precios y la evolución del mercado. 7. Conclusión El camino para conseguir la vivienda propia en España es complejo y varía en función de múltiples factores: capacidad de ahorro, precio del inmueble y diferencias regionales. Sin embargo, la innovación en productos hipotecarios, el asesoramiento personalizado y la existencia de programas de ayudas ofrecen alternativas para acortar significativamente el tiempo de espera. Conocer el precio medio de la vivienda y analizar los datos de diferentes ciudades y comunidades permite tener una visión global y realista para planificar la compra. Si deseas conocer cuál es la mejor opción para tu situación o necesitas un análisis detallado de tu capacidad de ahorro en relación con los precios en tu zona, nuestro equipo de hipotea está a tu disposición para transformar este reto en una oportunidad. SOLICITA TU ESTUDIO GRATUITO AHORA
Mortgage Revolution: How Innovation and Digitalisation Are Transforming the Housing Market in Spain

El mercado hipotecario español vive una transformación profunda marcada por múltiples factores, desde la evolución económica y regulatoria hasta las innovaciones tecnológicas. La creciente preferencia hacia las soluciones digitales, sumada a la desaparición gradual de oficinas bancarias, está configurando un nuevo escenario en la financiación inmobiliaria. En este artículo, analizamos en profundidad estos cambios, apoyándonos en datos concretos que reflejan las tendencias actuales y futuras del sector. 1. Evolución de las Compraventas con Hipoteca (2015-2024) El porcentaje de viviendas adquiridas mediante hipoteca ha aumentado significativamente en la última década. Tras años de incertidumbre económica y ligeros altibajos, se alcanza un máximo histórico en 2024, donde el 70% de las viviendas compradas se financian con hipoteca frente al 60% registrada en 2015: Este aumento responde principalmente a: 2. Incremento en la Gestión de Hipotecas a través de Intermediarios (2020-2024) En paralelo al incremento en la contratación hipotecaria, se observa un marcado crecimiento en la demanda de servicios especializados de asesoramiento. El siguiente gráfico muestra cómo, desde 2020, ha crecido de forma significativa el porcentaje de hipotecas gestionadas por intermediarios especializados, pasando del 4% al 18% en solo cuatro años (un crecimiento real del 450%): Entre los motivos principales de este aumento se destacan: 3. Factores que Impulsan la Transformación Hipotecaria Cambios en la estructura bancaria tradicional Durante los últimos 15 años, el panorama financiero español ha cambiado radicalmente. Aproximadamente el 85% de las entidades financieras tradicionales han desaparecido debido a fusiones y adquisiciones, produciendo el cierre de cerca de 30.000 oficinas bancarias. Esta reestructuración obliga al sector bancario a impulsar con más fuerza la contratación digital, centralizando la gestión hipotecaria en plataformas online y centros hipotecarios especializados. Regulación y transparencia La nueva ley hipotecaria y las directrices del Banco de España aumentan la protección del consumidor. Hoy se exige una información clara y transparente para evitar cláusulas abusivas, fomentando la seguridad y confianza del usuario. Digitalización y tecnologías emergentes El mercado hipotecario ha sido revolucionario por la incorporación de herramientas digitales como: Nuevos hábitos del consumidor Los consumidores exigen cada vez más comodidad, rapidez y una experiencia digital integral. El nuevo cliente hipotecario prefiere realizar todo el proceso online, haciendo que la tradicional visita física al banco para gestionar hipotecas que de forma progresiva en desuso. 4. Tendencias Emergentes en el Mercado Hipotecario Hipotecas personalizadas y a medida Los productos hipotecarios rígidos y estandarizados han dado paso a opciones más flexibles, adaptadas a las condiciones económicas, familiares y laborales particulares, incluyendo: Eficiencia energética e hipotecas sostenibles El mercado también refleja la creciente concienciación ambiental, impulsando la aparición de hipotecas verdes que incentivan: Digitalización total del proceso hipotecario La digitalización integral facilita todo el proceso, desde la comparación inicial hasta el cierre de la operación, permitiendo al usuario gestionar todo desde su dispositivo móvil o el ordenador de manera eficiente y segura. 5. Perspectivas y Conclusiones El mercado hipotecario español vive una auténtica revolución, impulsada por factores tecnológicos, regulatorios y cambios profundos en la estructura bancaria tradicional. Con un 70% de operaciones financiadas mediante hipoteca en 2024 y un 18% gestionadas ya por intermediarios, se consolida una realidad digital que marca el camino del futuro hipotecario. En los próximos años: La adaptación a este nuevo modelo digital y especializado no solo será la clave para el éxito, sino también el único camino posible para continuar operando en el competitivo mercado hipotecario español. La tradicional imagen de acudir presencialmente al banco para contratar una hipoteca pronto quedará relegada al pasado, siendo sustituida definitivamente por servicios digitales, ágiles y centrados en el consumidor. Esta “Revolución Hipotecaria” es, por tanto, una realidad consolidada que seguirá marcando tendencia en la adquisición y financiación de viviendas en España.