Ir al contenido

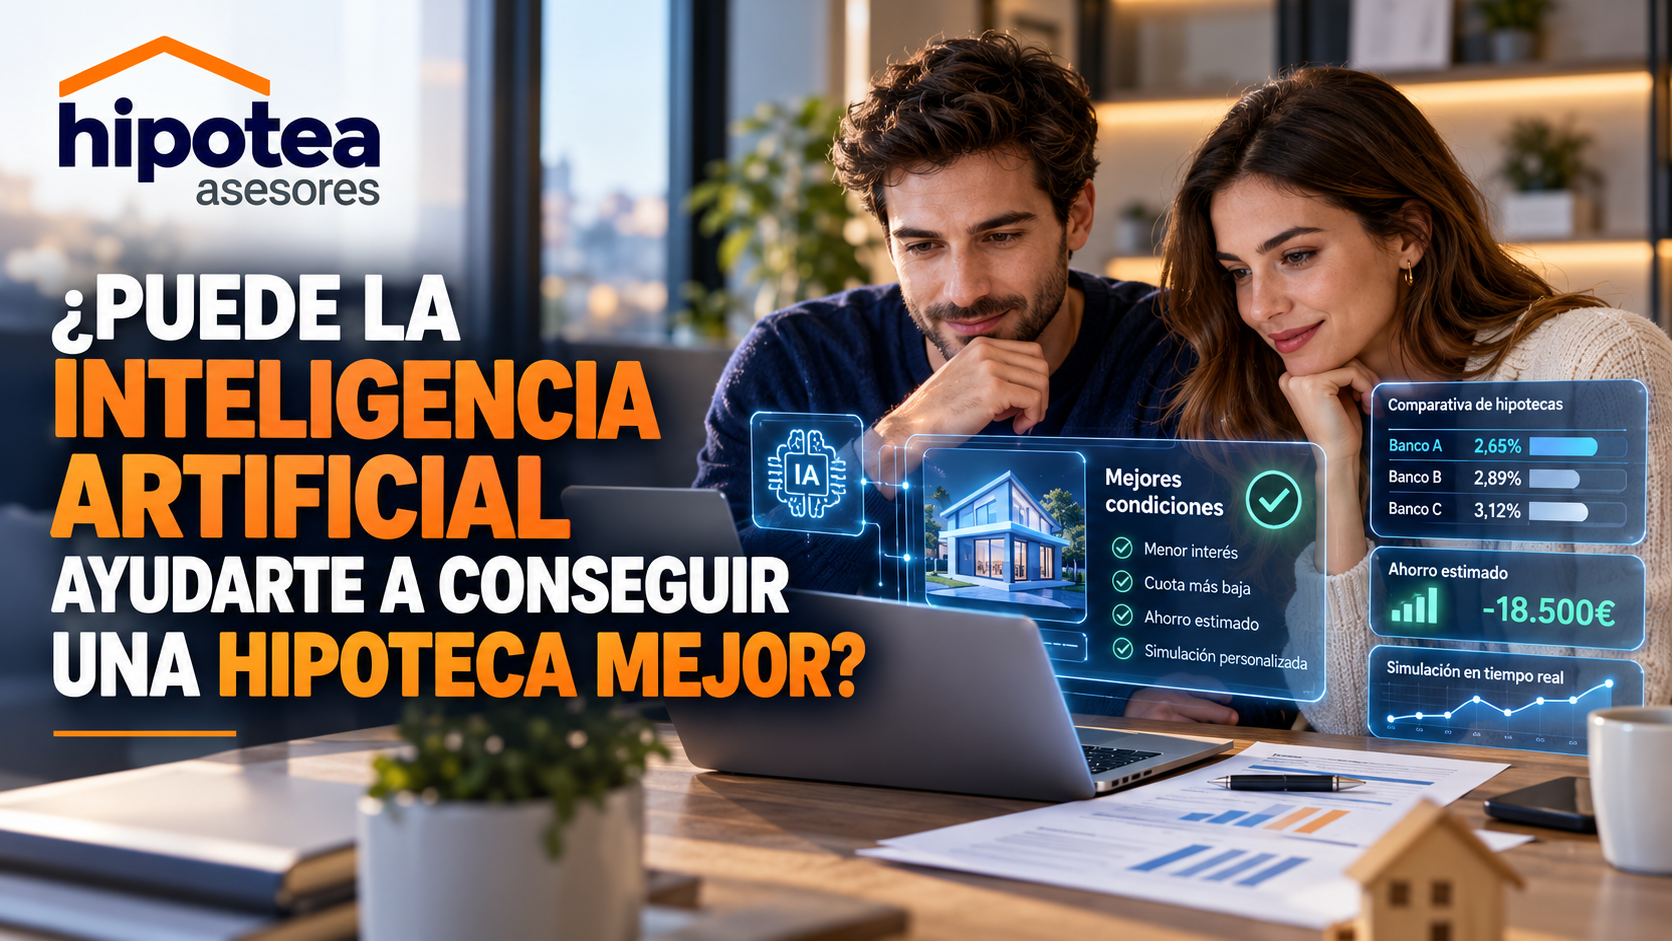
La inteligencia artificial está transformando la forma de solicitar una hipoteca. Hoy puede analizar documentos, calcular tu capacidad de endeudamiento, detectar problemas e incluso ayudarte a comparar distintas ofertas. Pero ¿hasta dónde llega realmente y qué ventajas tiene para ti?
Hasta hace poco, estudiar una hipoteca suponía recopilar numerosos documentos, revisar los ingresos y las deudas, realizar cálculos y preparar la información para distintas entidades financieras.
Actualmente, muchas de esas tareas pueden automatizarse y algunas pueden beneficiarse de la inteligencia artificial.
Esto permite reducir trabajo administrativo, localizar errores y agilizar determinadas fases del proceso.
Pero lo verdaderamente interesante no es que una máquina trabaje más rápido. Es que pueda ayudar a preparar mejor tu expediente hipotecario y encontrar opciones de financiación adecuadas para tu situación.
1. La IA puede analizar tu documentación hipotecaria en minutos
Cuando solicitas una hipoteca, los bancos necesitan conocer tu situación económica.
Para ello suelen analizar documentación como nóminas, declaraciones de la renta, información laboral, movimientos bancarios y deudas existentes.
Una herramienta de inteligencia artificial, cuando dispone de los documentos adecuados, puede ayudar a:
- Extraer ingresos y datos económicos relevantes.
- Identificar cuotas de préstamos y otras obligaciones.
- Calcular ratios de endeudamiento.
- Detectar posibles incoherencias entre documentos.
- Identificar información que falta para completar el expediente.
- Preparar un resumen de la situación económica del solicitante.
¿Qué significa esto para el comprador?
Que determinadas tareas que antes requerían revisar documentos uno a uno pueden realizarse con mucha más rapidez.
Eso sí, no todas estas funciones necesitan inteligencia artificial: algunas son automatizaciones tradicionales. Y los datos extraídos siempre deben contrastarse, especialmente cuando afectan a una decisión financiera importante.
2. Puede detectar problemas que quizá no habías tenido en cuenta
Imagina que una pareja ingresa 3.000 euros netos mensuales y solicita una hipoteca cuya cuota sería de 900 euros.
A primera vista, esa cuota representa el 30% de sus ingresos.
Pero supongamos que también pagan 250 euros por un préstamo de coche y 120 euros por otro préstamo.
La situación cambia:
| Concepto | Importe |
| Ingresos netos mensuales | 3.000 € |
| Cuota hipotecaria prevista | 900 € |
| Préstamo del coche | 250 € |
| Otros préstamos | 120 € |
| Total de cuotas de deuda | 1.270 € |
| Endeudamiento total | 42,3% |
La diferencia es importante.
Una primera simulación podría mostrar una cuota hipotecaria aparentemente asumible, pero el endeudamiento total puede superar los límites que determinadas entidades aplican a ese perfil.
La IA puede detectar esta situación si dispone de información completa y calcula correctamente las obligaciones existentes.
Lo importante no es recibir rápidamente un resultado positivo, sino identificar cuanto antes los posibles obstáculos de la operación.
3. También puede ayudar a encontrar las opciones hipotecarias más adecuadas
Aquí encontramos una de las aplicaciones más interesantes para el consumidor.
No todos los bancos financian las mismas operaciones ni aplican idénticos criterios.
Algunas entidades pueden admitir determinados ingresos que otras computan parcialmente. También existen diferencias respecto a la antigüedad laboral, los autónomos, el porcentaje de financiación, los tipos de vivienda y otras circunstancias.
Un sistema tecnológico que disponga de información fiable y actualizada sobre las políticas bancarias puede ayudar a identificar qué entidades merecen estudiarse para un expediente concreto.
Por ejemplo:
Un comprador con buenos ingresos, pero pocos ahorros. El análisis puede ayudar a comprobar si existen opciones de financiación superior al porcentaje habitual o programas de avales públicos para los que reúna los requisitos.
Una persona autónoma. Puede detectar que la evaluación de sus ingresos requiere documentación y criterios diferentes a los de un trabajador por cuenta ajena.
Un comprador que necesita vender su vivienda actual. Puede ayudar a organizar los datos de la operación y estudiar posibles escenarios financieros para coordinar ambas compraventas.
Una persona que compara hipoteca fija y mixta. Puede calcular cuotas, intereses y escenarios futuros, diferenciando los periodos de tipo fijo de los tramos variables.
Pero existe una condición fundamental: la herramienta necesita disponer de información bancaria fiable, completa y actualizada.
Una IA generalista no conoce automáticamente las ofertas negociadas, las políticas internas ni los criterios vigentes de todos los bancos.
Por eso, identificar opciones hipotecarias con ayuda de la tecnología no equivale a tener ofertas aprobadas por esas entidades.
4. ¿Puede la inteligencia artificial comparar hipotecas y decirte cuál es mejor?
Puede ayudar considerablemente, siempre que disponga de información suficiente y sus cálculos sean correctos.
Porque la hipoteca con el tipo de interés más bajo no siempre es la más barata.
La herramienta puede comparar aspectos como:
- Tipo de interés nominal (TIN) y TAE.
- Cuota mensual.
- Plazo e intereses estimados.
- Comisiones.
- Coste de seguros y otros productos asociados.
- Condiciones para conservar bonificaciones.
- Escenarios de revisión en hipotecas variables y mixtas.
Por ejemplo, dos hipotecas pueden tener cuotas mensuales similares, pero una exigir seguros más caros o condiciones adicionales durante varios años.
Una comparación adecuada debe contemplar esos costes, no limitarse al tipo anunciado por el banco.
La ventaja de la tecnología es que permite organizar rápidamente la información y analizar diferentes escenarios.
La dificultad está en interpretar correctamente los resultados y comprobar que las condiciones comparadas son realmente accesibles para el comprador.
5. ¿Puede saber si el banco te aprobará la hipoteca?
Puede ofrecer una estimación de viabilidad cuando dispone de los datos necesarios, pero no debe confundirse esa estimación con una decisión bancaria.
Para entenderlo, conviene diferenciar tres etapas.
| Etapa | Qué significa |
| Simulación | Calcula una cuota o un escenario a partir de los datos facilitados. |
| Estudio de viabilidad | Analiza ingresos, deudas, ahorro, inmueble y otras condiciones para evaluar las posibilidades de financiación. |
| Aprobación y oferta bancaria | La entidad realiza su evaluación, decide si concede el préstamo y, cuando corresponde, formaliza su oferta mediante la documentación legal. |
La inteligencia artificial puede intervenir en distintas fases del proceso, incluso como parte de sistemas utilizados por entidades financieras.
Pero una herramienta externa al banco no puede comprometer a la entidad a concederte una hipoteca simplemente porque su análisis sea favorable.
La Ley 5/2019 obliga a realizar una evaluación profunda de la solvencia del prestatario.
Cuando corresponde emitir una oferta vinculante, la entidad entrega la Ficha Europea de Información Normalizada (FEIN), con las condiciones personalizadas y los plazos legales aplicables.
Esta diferencia es especialmente importante si tienes previsto firmar un contrato de arras.
Una simulación favorable no debería interpretarse como una garantía de financiación.
6. ¿Qué riesgos tiene utilizar IA para estudiar tu hipoteca?
La inteligencia artificial puede equivocarse.
Puede interpretar incorrectamente una nómina, omitir una deuda, calcular mal determinados ingresos o utilizar información hipotecaria desactualizada.
También puede presentar una conclusión con aparente seguridad aunque falten datos relevantes.
Por eso es importante comprobar que la herramienta identifica las fuentes de información, explica las hipótesis utilizadas y permite revisar los resultados.
Cuidado con tus datos personales
La documentación hipotecaria contiene información especialmente delicada desde el punto de vista de la privacidad: ingresos, cuentas bancarias, deudas, información laboral y datos identificativos.
Antes de compartirla con una herramienta de IA, es necesario conocer cómo se tratará, quién puede acceder a ella y qué garantías ofrece el servicio.
No es recomendable subir documentación financiera completa a cualquier aplicación sin revisar previamente sus condiciones de privacidad y seguridad.
Además, la legislación europea presta especial atención a los sistemas de IA que intervienen en la evaluación de solvencia y las decisiones crediticias.
La innovación y la protección del consumidor deben avanzar conjuntamente.
7. Entonces, ¿qué cambiará realmente al solicitar una hipoteca?
El gran cambio no consiste simplemente en sustituir personas por máquinas.
Consiste en utilizar la tecnología para reducir las tareas repetitivas y dedicar más tiempo a las decisiones que verdaderamente importan.
La inteligencia artificial puede ayudar a preparar expedientes más completos, detectar incidencias antes y facilitar la comparación de distintas alternativas.
El asesoramiento especializado aporta la interpretación de las circunstancias particulares, el conocimiento de las políticas bancarias, la negociación y el acompañamiento durante la operación.
El futuro de la intermediación hipotecaria no debería obligar a elegir entre tecnología y asesoramiento personal. Lo interesante es combinar ambos.
En Hipotea creemos en una financiación más ágil y personalizada
Cada persona tiene unas circunstancias distintas: ingresos, ahorro, edad, situación laboral, vivienda y necesidades de financiación.
Por eso, nuestro objetivo es combinar herramientas digitales y conocimiento hipotecario para estudiar las opciones que mejor pueden encajar con cada cliente.
Porque conseguir una buena hipoteca no debería consistir únicamente en recibir una respuesta rápida.
Debería consistir en conocer tus posibilidades reales, comparar las condiciones y tomar una decisión bien asesorada.
¿Quieres saber qué hipoteca puedes conseguir?
En Hipotea te ofrecemos un estudio gratuito de viabilidad y te ayudamos a encontrar una financiación adecuada a tu situación.