 Skip to content

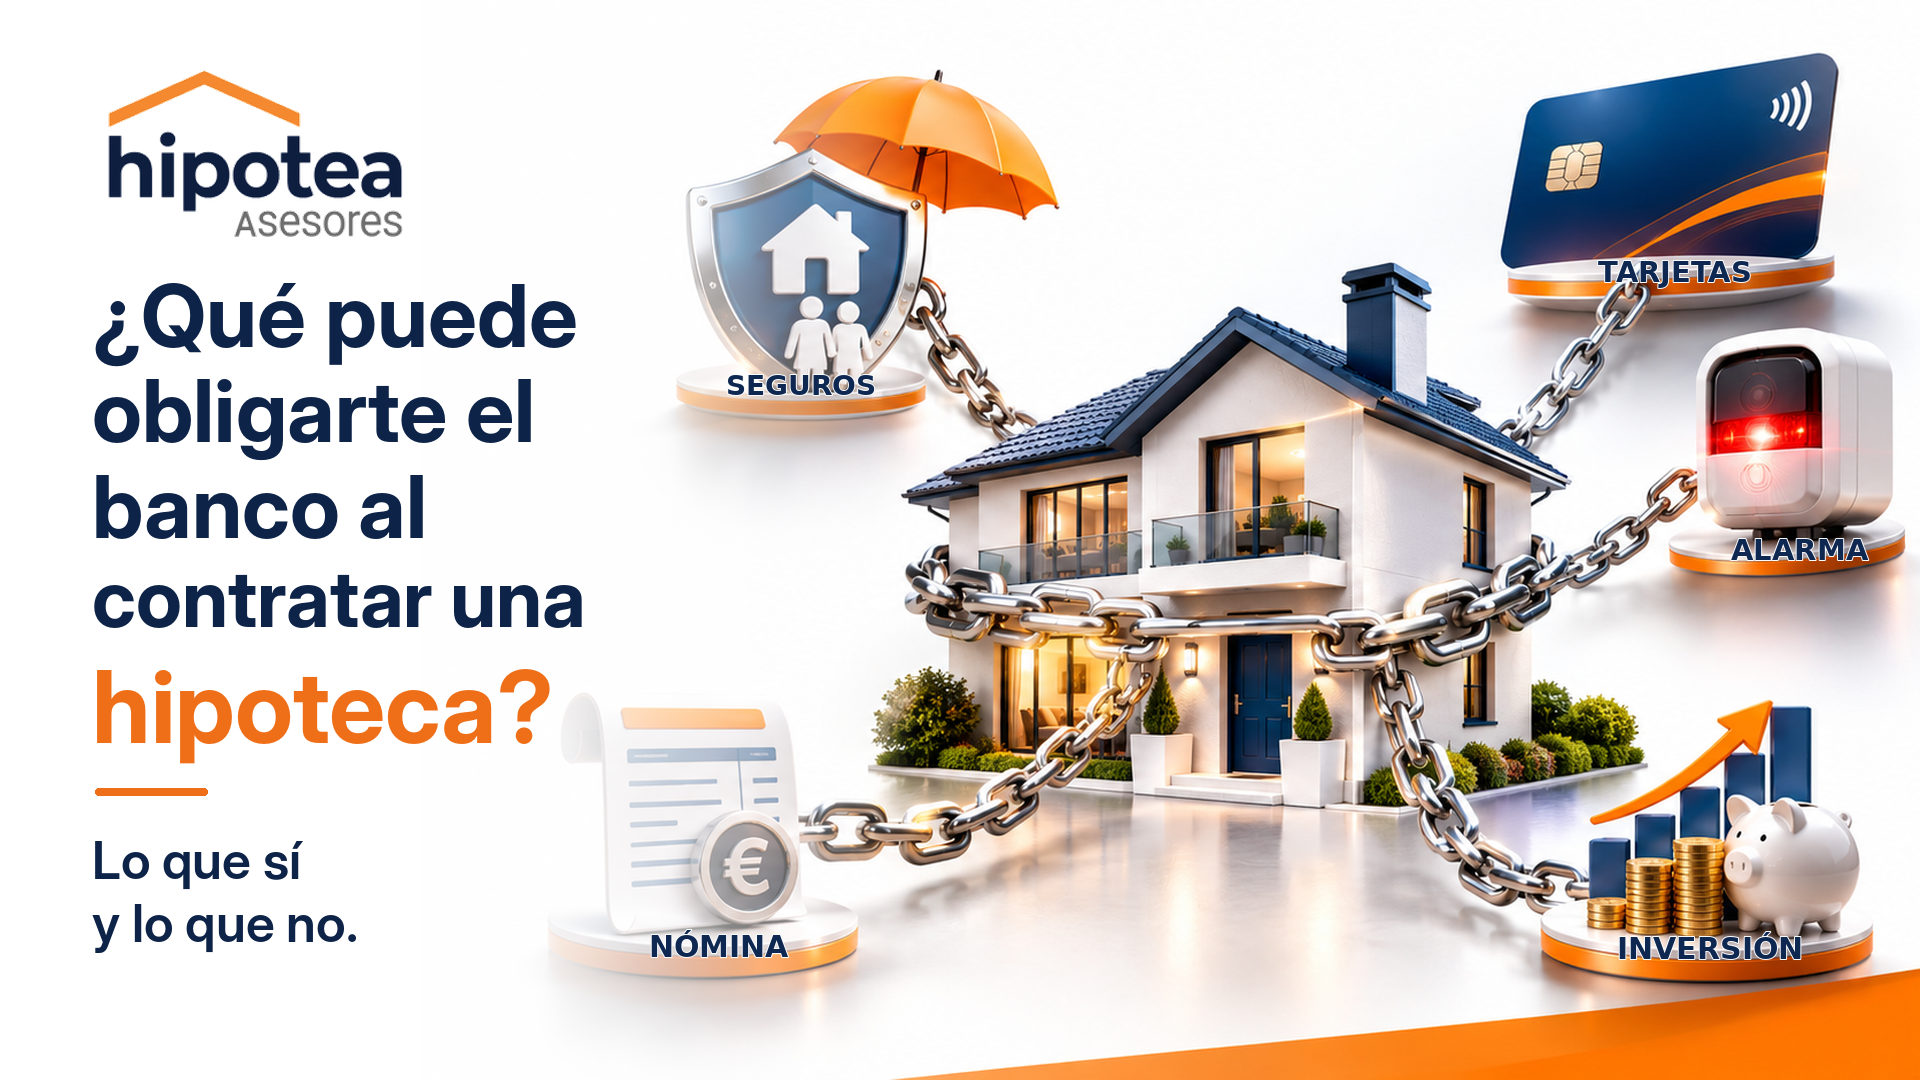
Cuando solicitas una hipoteca en España, el banco puede pedirte determinadas garantías para conceder el préstamo, pero no puede convertir en obligatorios, con carácter general, todos los productos que comercializa. La Ley 5/2019, reguladora de los contratos de crédito inmobiliario, prohíbe como regla general las ventas vinculadas y solo admite determinadas excepciones.
Esto significa que hay tres situaciones distintas que conviene separar desde el principio:
Primera: productos o garantías que el banco sí puede exigir para conceder la hipoteca, como determinados seguros relacionados con la protección del inmueble o con el pago del préstamo.
Segunda: productos que el banco no puede imponerte como obligación general, pero que puede ofrecerte a cambio de mejorar el tipo de interés: nómina, tarjetas, planes de pensiones, determinados seguros u otros servicios. Esto es lo que normalmente conocemos como productos bonificados.
Tercera: productos que pueden parecer obligatorios, pero respecto de los cuales el banco debe permitirte elegir proveedor. El ejemplo más claro son determinados seguros: la entidad puede exigir que exista la cobertura, pero no puede obligarte a contratarla necesariamente con su propia aseguradora si presentas una alternativa equivalente.
La diferencia es fundamental porque “el banco me lo exige” no significa necesariamente “la ley me obliga a contratarlo con el banco”.
Tabla rápida: qué puede exigirte y qué no
| Producto o condición | ¿Puede obligarte el banco? | Qué debes saber |
|---|---|---|
| Seguro de daños del inmueble | SÍ | Puede exigir una cobertura de daños sobre la vivienda hipotecada. |
| Life insurance | DEPENDE | No es obligatorio por ley para todas las hipotecas, pero el banco puede exigir una póliza que garantice el cumplimiento del préstamo. |
| Payment protection insurance, | DEPENDE | Puede exigirse como garantía del pago en determinados casos. |
| Contratar el seguro con la compañía del banco | NO | Si el seguro es exigido como garantía, deben aceptar una póliza equivalente de otro proveedor. |
| Domiciliar la nómina | NO, como obligación general | Puede servir para obtener una bonificación en el interés. |
| Contratar tarjetas | NO, como obligación general | Puede formar parte de un paquete bonificado. |
| Contratar una alarma | NO, como obligación general | Puede ofrecerse comercialmente, pero no es una de las garantías aseguradoras previstas en el artículo 17. |
| Contratar un plan de pensiones | NO, como obligación general | Puede bonificar la hipoteca, pero no es una obligación hipotecaria general. |
| Abrir una cuenta para pagar las cuotas | SÍ, en determinados casos | La normativa permite vincular una cuenta destinada a pagos, intereses o garantía del préstamo. |
| Aceptar cualquier comisión de esa cuenta | DEPENDE | Debe estar correctamente informada y pactada; existen diferencias según la fecha de contratación. |
| Aceptar una prima única de seguro | NO necesariamente | La DGSFP considera contrario a las buenas prácticas imponer una prima única si una póliza anual renovable ofrece una protección equivalente. |
Qué dice exactamente la Ley Hipotecaria sobre las ventas vinculadas
El artículo 17 de la Ley 5/2019 parte de una regla muy clara: “quedan prohibidas las prácticas de venta vinculada de préstamos”, salvo determinadas excepciones previstas en el propio artículo.
La propia ley distingue entre venta vinculada and venta combinada.
Una venta vinculada se produce cuando el banco ofrece la hipoteca junto con otro producto o servicio y no permite contratar el préstamo por separado. Esta práctica está prohibida con carácter general, aunque existen excepciones legalmente previstas y determinadas prácticas podrían ser autorizadas cuando se demuestre un claro beneficio para el prestatario.
Una venta combinada es distinta: el banco puede ofrecerte la hipoteca junto con otros productos y ofrecerte un precio mejor si los contratas, pero debe ofrecerte también los productos de forma separada y explicarte las diferencias entre ambas opciones.
For example:
Hipoteca sin productos: 3,10 %.
Hipoteca con nómina, tarjeta y seguro: 2,60 %.
Esto puede ser perfectamente legal si se trata de una venta combinada correctamente informada. El problema surgiría si el banco afirmase que la nómina, la tarjeta o un producto comercial determinado son obligatorios por ley cuando en realidad solo son necesarios para acceder a la bonificación.
La ley exige además que, en las ventas combinadas, el cliente conozca el coste de cada producto, las consecuencias de no contratarlo o cancelarlo y las diferencias entre contratar el paquete y contratar sus componentes por separado.
Seguros: el punto que más confusión genera al contratar una hipoteca
Seguro de daños de la vivienda
La Ley 5/2019 permite expresamente al banco exigir al prestatario un seguro de daños sobre el inmueble hipotecado.
En la práctica suele materializarse mediante un seguro de incendios o un seguro multirriesgo del hogar. El Banco de España explica que, en este contexto, normalmente se asegura el inmueble tomando como referencia su valor de tasación y excluyendo los elementos no asegurables por naturaleza, especialmente el suelo.
Aquí aparece una distinción importante.
El banco puede exigir que exista una cobertura adecuada sobre el inmueble, pero eso no significa que pueda convertir en obligatorias todas las coberturas adicionales de un seguro multirriesgo.
Que una póliza incluya robo, joyas, daños estéticos, averías de electrodomésticos, asistencia informática u otras garantías adicionales no convierte automáticamente esas coberturas en requisitos hipotecarios.
Life insurance
El seguro de vida no es obligatorio por ley para todas las hipotecas.
Sin embargo, el artículo 17.3 permite al prestamista exigir una póliza que garantice el cumplimiento de las obligaciones derivadas del préstamo. Esa garantía puede instrumentarse, entre otras posibilidades, mediante un seguro de vida.
Por tanto, la frase correcta sería:
“La ley no obliga a todas las personas que contratan una hipoteca a tener seguro de vida, pero el banco puede exigir una garantía de pago como condición para conceder una determinada operación.”
Y aquí aparece el derecho probablemente más importante para el consumidor.
¿Puede obligarte el banco a contratar el seguro con su propia compañía?
No.
Cuando el banco exige una póliza amparándose en las excepciones del artículo 17.3, tiene que aceptar pólizas alternativas de otras aseguradoras siempre que ofrezcan condiciones y un nivel de prestaciones equivalentes.
Esto se aplica tanto al contratar inicialmente la hipoteca como en las renovaciones posteriores.
Además, no puede cobrarte una comisión por estudiar la póliza alternativa.
La aceptación de una póliza equivalente distinta a la propuesta por la entidad no puede provocar un empeoramiento de las condiciones del préstamo, según el artículo 17.3.
La Dirección General de Seguros y Fondos de Pensiones añade un criterio especialmente interesante: considera contrario a las buenas prácticas exigir un seguro a prima única cuando una póliza anual renovable con las mismas coberturas puede ofrecer una protección equivalente durante el periodo requerido.
¿Puedo perder la bonificación si contrato el seguro fuera?
Aquí existe una de las cuestiones que más confusión genera.
Por un lado, la Ley 5/2019 establece que aceptar una póliza alternativa equivalente no puede empeorar las condiciones del préstamo.
Por otro, el Banco de España explica en una guía sobre productos combinados que determinadas bonificaciones pueden estar específicamente asociadas al seguro comercializado por la entidad. Señala que, si se contrata un seguro obligatorio con una aseguradora distinta, puede no aplicarse esa bonificación concreta.
Por tanto, hay que distinguir dos cosas:
La obligación de tener el seguro, que puede cumplir una póliza equivalente externa.
La bonificación comercial, que debe analizarse exactamente como aparece configurada en la FEIN y en el contrato.
Esta diferencia convierte la FEIN en un documento fundamental antes de firmar.
Nómina, tarjetas, alarmas y planes de pensiones: normalmente bonifican, no son obligatorios
Es habitual que una entidad reduzca el interés si el cliente contrata determinados productos.
El propio Banco de España menciona entre los más habituales la domiciliación de nómina y recibos, tarjetas, planes de pensiones y seguros.
Pero hay una diferencia enorme entre decir:
“Si domicilias tu nómina reducimos el tipo un 0,30 %.”
Y decir:
“Para tener una hipoteca tienes que domiciliar obligatoriamente tu nómina.”
Lo primero puede formar parte de una venta combinada perfectamente válida. Lo segundo requeriría analizar si se está realizando una venta vinculada prohibida o si existe alguna excepción aplicable.
Nómina
No existe una regla general en la Ley 5/2019 que obligue a domiciliar la nómina para contratar una hipoteca. El Banco de España la identifica expresamente como uno de los productos que las entidades utilizan habitualmente para mejorar las condiciones del préstamo.
Credit Cards
Sucede lo mismo.
El banco puede ofrecer una reducción del tipo si contratas una tarjeta o realizas determinado consumo anual, pero eso forma parte del paquete comercial.
Planes de pensiones
También pueden utilizarse como producto bonificado, pero no forman parte de las garantías aseguradoras que el artículo 17 permite exigir con carácter general.
Alarmas
Las alarmas aparecen cada vez más en ofertas comerciales hipotecarias.
No están incluidas entre las excepciones aseguradoras que el artículo 17.3 permite exigir de forma ordinaria. Por tanto, pueden formar parte de una oferta comercial o de una bonificación, pero no deberían presentarse al cliente como una obligación legal de la hipoteca.
¿Puede el banco negarte la hipoteca si no quieres contratar estos productos?
Los bancos tienen libertad para aprobar o denegar operaciones en función de su estudio de riesgo, solvencia y política crediticia. El Banco de España reconoce expresamente esa discrecionalidad.
Pero esa libertad comercial no convierte una venta vinculada prohibida en legal.
Una cosa es que el banco decida no financiar una operación tras analizar el riesgo y otra distinta que presente un producto accesorio como obligatorio vulnerando los límites de la Ley 5/2019.
La cuenta vinculada a la hipoteca: sí puede ser obligatoria en determinados casos
La Orden EHA/2899/2011 permite al banco vincular el préstamo a la apertura o mantenimiento de una cuenta de pago o ahorro cuando tenga como finalidad exclusiva:
- Efectuar los reembolsos del préstamo.
- Pagar sus intereses.
- Acumular recursos para obtener el préstamo.
- Proporcionar una seguridad adicional en caso de impago.
Por tanto, una cuenta operativa destinada a gestionar la hipoteca sí puede formar parte de las condiciones de la operación.
Otra cuestión diferente son sus comisiones.
El Banco de España distingue en función de cuándo se contrató la hipoteca. Para préstamos posteriores al 29 de abril de 2012 pueden cobrarse determinadas comisiones de mantenimiento incluso si la cuenta se utiliza exclusivamente para atender la hipoteca.
Estas comisiones deben haberse informado previamente, aparecer en el contrato y cumplir los requisitos de transparencia. Además, el coste pactado no debe modificarse unilateralmente durante la vida del préstamo en los términos señalados por el supervisor.
Cómo saber si una bonificación realmente te hace ahorrar dinero
Uno de los errores más habituales al comparar hipotecas es fijarse únicamente en el tipo de interés.
Imaginemos una hipoteca de 200.000 euros a 25 años.
Con un interés del 2,50 %, la cuota sería aproximadamente de 897,23 euros al mes.
Con un interés del 2,80 %, sería aproximadamente de 927,75 euros al mes.
La diferencia es de unos 30,52 euros al mes, aproximadamente 366 euros al año durante el primer periodo comparable.
Ahora imaginemos que para conseguir el 2,50 % tienes que contratar un seguro con el banco que cuesta 700 euros anuales, mientras que una póliza equivalente en otra compañía cuesta 300 euros.
Estarías pagando aproximadamente 400 euros adicionales en seguro para ahorrar unos 366 euros anuales en la cuota.
En ese escenario simplificado, la bonificación no compensaría económicamente.
Podría resultar todavía menos interesante a medida que vaya disminuyendo el capital pendiente, porque el ahorro generado por una reducción del tipo se aplica sobre una deuda cada vez menor, mientras que el coste del producto adicional podría mantenerse o incluso aumentar.
El Banco de España recomienda analizar conjuntamente el ahorro de intereses y el coste de los productos necesarios para conseguir la bonificación.
Por eso, al comparar dos hipotecas, no preguntes únicamente:
“¿Qué tipo de interés me dejan?”
Pregunta:
“¿Cuánto me cuesta realmente la hipoteca incluyendo todos los productos necesarios para conseguir ese tipo?”
Ese cálculo puede cambiar por completo cuál es la mejor oferta.
El caso Sabadell: por qué esta cuestión está ahora en el foco del Banco de España
La relevancia de esta normativa no es meramente teórica.
El Banco de España publicó el 11 de noviembre de 2026 una sanción de 16,5 millones de euros a Banco Sabadell por una infracción calificada como muy grave.
Según la información oficial del supervisor, la infracción consistió en incumplimientos de la Ley 5/2019 relacionados con prácticas de venta vinculada prohibidas y con el deber de actuar de manera imparcial respetando los intereses de los clientes. El Banco de España destaca además el número de operaciones afectadas y la reiteración de la conducta.
La resolución sancionadora es de 26 de mayo de 2025, aunque su publicación se produjo posteriormente. La sanción es firme en vía administrativa, pero Banco Sabadell la ha recurrido judicialmente, por lo que no es firme en sede jurisdiccional a fecha 17 de noviembre de 2026.
Conviene ser preciso sobre este caso.
La información pública del Banco de España no permite afirmar simplemente que Sabadell fue multado “por obligar a contratar seguros con su propia aseguradora”. Lo que oficialmente consta es la realización de prácticas de venta vinculada prohibidas y el incumplimiento del deber de actuar imparcialmente respetando los intereses de los clientes.
El propio Banco de España informó además en su Memoria de Supervisión de que durante 2025 impuso sanciones por más de 49 millones de euros por distintos incumplimientos, entre ellos la comercialización de seguros vinculados a créditos hipotecarios.
La cuestión también aparece como prioridad supervisora: el Banco de España ha advertido de que los clientes no siempre identifican correctamente qué productos son obligatorios, cuáles son opcionales y cuál es su verdadero impacto sobre el coste de la hipoteca.
Los productos asociados a una hipoteca forman parte real del precio y de las condiciones del préstamo.
Antes de firmar: dónde tienes que mirar en la FEIN y cómo reclamar si algo no cuadra
La FEIN —Ficha Europea de Información Normalizada— es uno de los documentos más importantes de una hipoteca.
Debe entregarse con una antelación mínima de diez días naturales antes de la firma y tiene carácter de oferta vinculante para la entidad durante el plazo previsto.
Si el banco exige un seguro como garantía, también debe entregarte por escrito las condiciones de las garantías del seguro que exige.
Antes de firmar, revisa especialmente estas cuestiones:
- Qué productos aparecen como necesarios para obtener el préstamo.
- Cuáles sirven únicamente para obtener una bonificación.
- Cuánto reduce exactamente el tipo cada producto.
- Cuál es el coste estimado de cada producto.
- Qué ocurre con el interés si cancelas alguno durante la vida del préstamo.
Además, en las ventas combinadas el banco debe permitir comparar la oferta conjunta y la oferta de los productos por separado.
Si algo no coincide con lo que te explicaron verbalmente en la oficina, lo que importa es lo que aparece documentado.
Qué hacer si crees que te han impuesto un producto indebidamente
El primer paso es reclamar al Servicio de Atención al Cliente o Defensor del Cliente de la entidad.
Si eres consumidor y no recibes respuesta en el plazo general de un mes, o si la respuesta no resuelve el problema, puedes acudir al Banco de España en materias dentro de sus competencias.
El Banco de España puede emitir un informe sobre la reclamación, aunque ese informe no tiene carácter vinculante para las partes.
Si el conflicto se refiere específicamente a un contrato de seguro —por ejemplo, coberturas, póliza, prima o actuación de la aseguradora— la autoridad competente puede ser la Dirección General de Seguros y Fondos de Pensiones en lugar del Banco de España.
La recomendación práctica antes de reclamar es conservar:
- La FEIN.
- La escritura.
- La oferta comercial.
- Los correos o mensajes recibidos.
- Las pólizas de seguros.
- Los documentos de bonificaciones.
- Cualquier simulación económica entregada por el banco.
Preguntas frecuentes
¿El seguro de hogar es obligatorio con una hipoteca?
El banco puede exigir un seguro de daños sobre el inmueble hipotecado. Eso no significa necesariamente que pueda exigirte todas las coberturas de un seguro multirriesgo ni que tengas que contratarlo con la compañía que te propone.
¿Es obligatorio contratar un seguro de vida?
No existe una obligación legal general para todas las hipotecas. Sin embargo, el banco puede exigir una póliza que garantice el pago del préstamo como condición de una determinada operación.
¿Puede obligarme a contratar el seguro con su aseguradora?
No cuando se trata de uno de los seguros exigidos al amparo del artículo 17.3 y presentas una póliza alternativa con condiciones y prestaciones equivalentes.
¿Puede cobrarme por estudiar el seguro de otra compañía?
No. La Ley 5/2019 prohíbe cobrar una comisión o gasto por analizar una póliza alternativa.
¿Puedo cambiar de aseguradora después de firmar la hipoteca?
La obligación de aceptar pólizas equivalentes también se aplica en las renovaciones posteriores. Debes comprobar previamente los requisitos de equivalencia y cómo afecta el cambio a cualquier bonificación comercial pactada.
¿Puede obligarme a domiciliar la nómina?
No como obligación hipotecaria general. Puede ofrecerte un tipo de interés inferior si la domicilias.
¿Puede obligarme a contratar una tarjeta?
No como regla general. Puede ser uno de los productos necesarios para obtener una determinada bonificación.
¿Puede obligarme a contratar una alarma?
No existe una obligación general en la Ley 5/2019 de contratar una alarma para obtener una hipoteca. Puede formar parte de una oferta comercial bonificada.
¿Puede obligarme a contratar un plan de pensiones?
No como obligación hipotecaria general. Puede utilizarlo para ofrecer condiciones financieras más favorables dentro de una venta combinada.
¿El banco tiene que ofrecerme la hipoteca sin los productos bonificados?
En una venta combinada, debe realizar la oferta de forma combinada y por separado, permitiendo conocer las diferencias entre ambas.
¿Puede el banco denegarme la hipoteca?
Sí. Las entidades tienen libertad para conceder o denegar financiación según su política de riesgos y el estudio individualizado de solvencia. Esa libertad no elimina las prohibiciones de venta vinculada establecidas por la Ley 5/2019.
Un banco puede exigirte determinadas garantías para concederte una hipoteca, pero no puede presentar como obligatorio cualquier producto que quiera venderte. Cuando un producto solo sirve para bonificar el interés, debes comparar cuánto ahorras en la hipoteca con cuánto te cuesta mantenerlo.
Antes de firmar, no compares únicamente el tipo de interés. Compara el coste total de la hipoteca y de todos los productos asociados durante el tiempo que tengas previsto mantenerlos. Esa es la comparación que realmente permite saber qué oferta es mejor.
En Hipotea analizamos las ofertas hipotecarias teniendo en cuenta el tipo de interés, los seguros, los productos asociados, las bonificaciones y las condiciones que determinan el coste real de la operación. Una hipoteca con un tipo aparentemente más bajo no siempre es la hipoteca más barata.


