 Ir al contenido

Qué puede obligarte a contratar el banco con una hipoteca y qué no
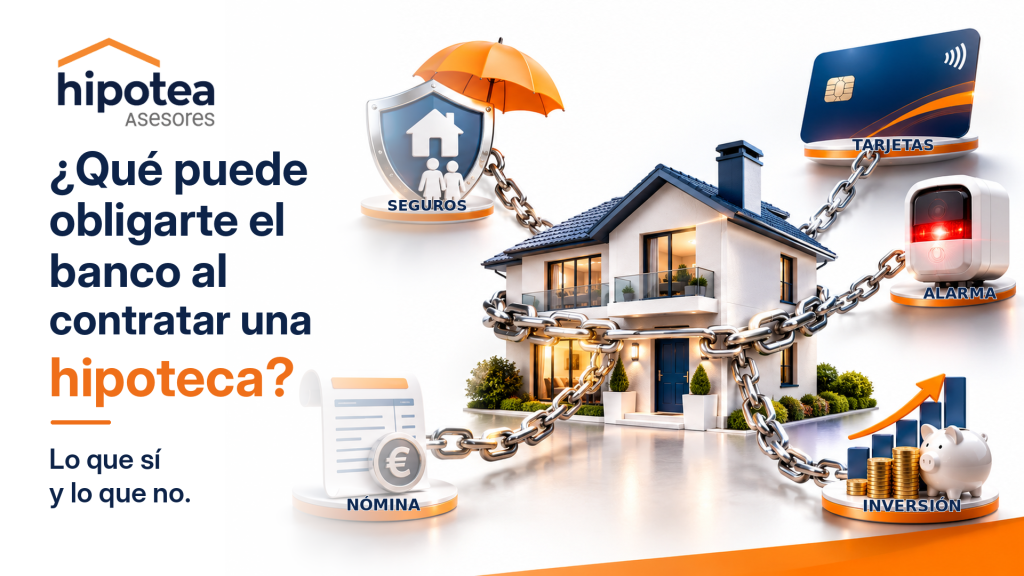
Cuando solicitas una hipoteca en España, el banco puede pedirte determinadas garantías para conceder el préstamo, pero no puede convertir en obligatorios, con carácter general, todos los productos que comercializa. La Ley 5/2019, reguladora de los contratos de crédito inmobiliario, prohíbe como regla general las ventas vinculadas y solo admite determinadas excepciones. Esto significa que hay tres situaciones distintas que conviene separar desde el principio: Primera: productos o garantías que el banco sí puede exigir para conceder la hipoteca, como determinados seguros relacionados con la protección del inmueble o con el pago del préstamo. Segunda: productos que el banco no puede imponerte como obligación general, pero que puede ofrecerte a cambio de mejorar el tipo de interés: nómina, tarjetas, planes de pensiones, determinados seguros u otros servicios. Esto es lo que normalmente conocemos como productos bonificados. Tercera: productos que pueden parecer obligatorios, pero respecto de los cuales el banco debe permitirte elegir proveedor. El ejemplo más claro son determinados seguros: la entidad puede exigir que exista la cobertura, pero no puede obligarte a contratarla necesariamente con su propia aseguradora si presentas una alternativa equivalente. La diferencia es fundamental porque “el banco me lo exige” no significa necesariamente “la ley me obliga a contratarlo con el banco”. Tabla rápida: qué puede exigirte y qué no Producto o condición ¿Puede obligarte el banco? Qué debes saber Seguro de daños del inmueble SÍ Puede exigir una cobertura de daños sobre la vivienda hipotecada. Seguro de vida DEPENDE No es obligatorio por ley para todas las hipotecas, pero el banco puede exigir una póliza que garantice el cumplimiento del préstamo. Seguro de protección de pagos DEPENDE Puede exigirse como garantía del pago en determinados casos. Contratar el seguro con la compañía del banco NO Si el seguro es exigido como garantía, deben aceptar una póliza equivalente de otro proveedor. Domiciliar la nómina NO, como obligación general Puede servir para obtener una bonificación en el interés. Contratar tarjetas NO, como obligación general Puede formar parte de un paquete bonificado. Contratar una alarma NO, como obligación general Puede ofrecerse comercialmente, pero no es una de las garantías aseguradoras previstas en el artículo 17. Contratar un plan de pensiones NO, como obligación general Puede bonificar la hipoteca, pero no es una obligación hipotecaria general. Abrir una cuenta para pagar las cuotas SÍ, en determinados casos La normativa permite vincular una cuenta destinada a pagos, intereses o garantía del préstamo. Aceptar cualquier comisión de esa cuenta DEPENDE Debe estar correctamente informada y pactada; existen diferencias según la fecha de contratación. Aceptar una prima única de seguro NO necesariamente La DGSFP considera contrario a las buenas prácticas imponer una prima única si una póliza anual renovable ofrece una protección equivalente. Qué dice exactamente la Ley Hipotecaria sobre las ventas vinculadas El artículo 17 de la Ley 5/2019 parte de una regla muy clara: “quedan prohibidas las prácticas de venta vinculada de préstamos”, salvo determinadas excepciones previstas en el propio artículo. La propia ley distingue entre venta vinculada y venta combinada. Una venta vinculada se produce cuando el banco ofrece la hipoteca junto con otro producto o servicio y no permite contratar el préstamo por separado. Esta práctica está prohibida con carácter general, aunque existen excepciones legalmente previstas y determinadas prácticas podrían ser autorizadas cuando se demuestre un claro beneficio para el prestatario. Una venta combinada es distinta: el banco puede ofrecerte la hipoteca junto con otros productos y ofrecerte un precio mejor si los contratas, pero debe ofrecerte también los productos de forma separada y explicarte las diferencias entre ambas opciones. Por ejemplo: Hipoteca sin productos: 3,10 %. Hipoteca con nómina, tarjeta y seguro: 2,60 %. Esto puede ser perfectamente legal si se trata de una venta combinada correctamente informada. El problema surgiría si el banco afirmase que la nómina, la tarjeta o un producto comercial determinado son obligatorios por ley cuando en realidad solo son necesarios para acceder a la bonificación. La ley exige además que, en las ventas combinadas, el cliente conozca el coste de cada producto, las consecuencias de no contratarlo o cancelarlo y las diferencias entre contratar el paquete y contratar sus componentes por separado. Seguros: el punto que más confusión genera al contratar una hipoteca Seguro de daños de la vivienda La Ley 5/2019 permite expresamente al banco exigir al prestatario un seguro de daños sobre el inmueble hipotecado. En la práctica suele materializarse mediante un seguro de incendios o un seguro multirriesgo del hogar. El Banco de España explica que, en este contexto, normalmente se asegura el inmueble tomando como referencia su valor de tasación y excluyendo los elementos no asegurables por naturaleza, especialmente el suelo. Aquí aparece una distinción importante. El banco puede exigir que exista una cobertura adecuada sobre el inmueble, pero eso no significa que pueda convertir en obligatorias todas las coberturas adicionales de un seguro multirriesgo. Que una póliza incluya robo, joyas, daños estéticos, averías de electrodomésticos, asistencia informática u otras garantías adicionales no convierte automáticamente esas coberturas en requisitos hipotecarios. Seguro de vida El seguro de vida no es obligatorio por ley para todas las hipotecas. Sin embargo, el artículo 17.3 permite al prestamista exigir una póliza que garantice el cumplimiento de las obligaciones derivadas del préstamo. Esa garantía puede instrumentarse, entre otras posibilidades, mediante un seguro de vida. Por tanto, la frase correcta sería: “La ley no obliga a todas las personas que contratan una hipoteca a tener seguro de vida, pero el banco puede exigir una garantía de pago como condición para conceder una determinada operación.” Y aquí aparece el derecho probablemente más importante para el consumidor. ¿Puede obligarte el banco a contratar el seguro con su propia compañía? No. Cuando el banco exige una póliza amparándose en las excepciones del artículo 17.3, tiene que aceptar pólizas alternativas de otras aseguradoras siempre que ofrezcan condiciones y un nivel de prestaciones equivalentes. Esto se aplica tanto al contratar inicialmente la hipoteca como en las renovaciones posteriores. Además, no puede cobrarte una comisión por estudiar la póliza
Hipotea entra en el Grupo Finsolutia: nace una nueva etapa para conseguir mejores hipotecas
Más capacidad para negociar con los bancos. Más tecnología para reducir tiempos y fricciones. Más equipo para acompañar de forma cercana a clientes e inmobiliarias en cualquier punto de España. Esos son los tres grandes avances que esta nueva etapa permitirá impulsar. La gestora británica Pollen Street Capital ha invertido en Hipotea a través de Finsolutia, y nuestra compañía pasa a formar parte del Grupo Finsolutia. La operación convierte, además, a Hipotea en la primera empresa en incorporarse a Nexum Broker Group, una nueva plataforma creada para reunir a grandes compañías de intermediación hipotecaria en España. Su objetivo es construir el mayor grupo de brókeres hipotecarios del país y convertir esa escala en ventajas concretas: más opciones para el comprador, mejores herramientas para el asesor y mayor capacidad de respuesta para las agencias inmobiliarias colaboradoras. Para Hipotea, supone un hito. Para quienes confían en nosotros, lo verdaderamente importante es que se traduzca en una mejora tangible del servicio. ¿Qué es Nexum Broker Group? El mercado hipotecario español cuenta con excelentes profesionales y empresas muy especializadas, pero continúa estando fragmentado. Cada bróker negocia sus acuerdos, desarrolla sus herramientas, forma a sus equipos y resuelve por separado muchos de los mismos retos operativos y regulatorios. Nexum nace para cambiar esa escala de trabajo. El proyecto aspira a integrar a algunas de las principales compañías del sector en una plataforma común, respaldada por la experiencia financiera de Pollen Street y por la capacidad tecnológica y operativa de Finsolutia. Hipotea es la primera compañía que se incorpora. Está prevista la entrada de nuevas empresas próximamente, cuyos nombres se comunicarán a medida que se completen los procesos correspondientes. La finalidad no es ser más grandes por una cuestión de tamaño. El verdadero valor de Nexum estará en convertir el volumen conjunto en mejores acuerdos bancarios, tecnología compartida, equipos más especializados y una cobertura nacional más sólida. Tres beneficios que deben llegar al cliente y a la inmobiliaria 1. Mayor capacidad de negociación para acceder a mejores ofertas Una de las principales ventajas de un bróker hipotecario es su capacidad para presentar operaciones a distintas entidades, conocer los criterios de cada una y negociar desde la experiencia acumulada. Cuando varias compañías relevantes suman volumen, conocimiento y relaciones bancarias, esa capacidad puede crecer de forma significativa. Nexum permitirá trabajar para ampliar y fortalecer los acuerdos con entidades financieras. Para el cliente, el objetivo es disponer de más alternativas y propuestas más competitivas y ajustadas a su perfil, sin limitar el estudio a la oferta de su banco habitual. Para una inmobiliaria colaboradora, esta mayor capacidad puede marcar la diferencia entre una compraventa que se detiene y otra que encuentra una estructura de financiación viable. También permitirá abordar con más recursos perfiles complejos: compradores que necesitan un porcentaje elevado, autónomos, cambios de vivienda, no residentes o expedientes que exigen un análisis especialmente preciso. Conviene decirlo con claridad: ningún bróker puede garantizar de antemano una aprobación o un tipo de interés, porque la decisión final corresponde siempre a cada entidad y depende del perfil del solicitante y del inmueble. Lo que sí podemos reforzar es la calidad de la negociación, el número de caminos explorados y la capacidad para encontrar la opción más adecuada entre distintas entidades en el menor tiempo posible gracias a una mejor precualificación. 2. Más tecnología para tramitar con mayor rapidez y control En una hipoteca, una parte importante del tiempo no se pierde tomando decisiones financieras, sino solicitando documentos repetidos, trasladando información entre sistemas, comprobando estados o esperando una actualización. Finsolutia lleva desde 2007 desarrollando tecnología para el ciclo del crédito y la vivienda. Su plataforma para intermediarios conecta bancos, colaboradores y clientes; centraliza expedientes; automatiza tareas documentales; permite generar propuestas de distintas entidades y facilita el seguimiento del proceso en tiempo real. La incorporación a este ecosistema abre la puerta a acelerar la evolución tecnológica de Hipotea: menos duplicidades, mejor trazabilidad, documentación más ordenada y respuestas más rápidas. Para las inmobiliarias, significa más visibilidad sobre la viabilidad y el avance de sus operaciones. Para el comprador, menos incertidumbre y una experiencia más sencilla. Pero la tecnología no sustituirá al asesor. Nuestra idea de innovación es exactamente la contraria: automatizar lo repetitivo para que el profesional pueda dedicar más tiempo a estudiar, negociar, explicar y acompañar. La mejor tecnología hipotecaria es la que libera tiempo para atender mejor a las personas. 3. Un equipo mayor para ofrecer atención cercana en toda España El crecimiento previsto por Nexum permitirá a Hipotea reunir más conocimiento y más especialistas. Esto debe traducirse en una mayor capacidad para atender operaciones en cualquier punto del país, compartir buenas prácticas y asignar cada expediente a los profesionales más adecuados. Para el cliente, el objetivo es mantener un asesor identificable, accesible y responsable de su operación, respaldado por una estructura más amplia. Para el colaborador inmobiliario, supone contar con un departamento hipotecario externo con mayor cobertura territorial, continuidad de servicio y recursos para responder en los momentos críticos de una compraventa. La escala será importante. La cercanía seguirá siendo imprescindible. ¿Qué debería notar una inmobiliaria colaboradora en el día a día? Para un profesional inmobiliario, un servicio hipotecario solo aporta valor si ayuda a proteger la compraventa y mejora la experiencia de su cliente. Por eso, la evolución de pertenecer Hipotea a Nexum debe sentirse en aspectos muy concretos: El objetivo es sencillo: que la inmobiliaria pueda centrarse en el inmueble y en la relación comercial, sabiendo que la financiación está siendo estudiada y gestionada por un equipo especializado. Pollen Street: capital especializado, no un inversor ajeno al sector La identidad del inversor ayuda a entender el alcance de la operación. Pollen Street es una gestora británica de activos alternativos fundada en 2013 y especializada en servicios financieros y empresariales, tanto en capital privado como en crédito privado. Cotiza en la Bolsa de Londres y forma parte del índice FTSE 250. Desde 2023 es el accionista mayoritario de Finsolutia. Su aportación no se limita al capital. A través de Pollen
Vivienda y elecciones 2026: qué propone cada partido y qué efectos podrían tener sus medidas
Compra, hipotecas, alquiler, construcción y okupación: una guía comparativa de PSOE, PP, Vox, Frente Amplio y Podemos, con análisis independiente de Hipotea. Actualizado el 02 de noviembre de 2026 | Equipo de Hipotea Asesores ¿Cambiarán las elecciones el acceso a la vivienda? El precio de la vivienda subió un 12,2 % interanual en el segundo trimestre de 2026, según el INE. En las viviendas usadas, el aumento fue del 12,9 %. Además, el 44,3 % de las personas de 26 a 34 años vivía con alguno de sus padres en 2025. Estos datos ayudan a explicar por qué comprar, alquilar o independizarse ocupa un lugar central en el debate político. [2][3] El 29 de noviembre de 2026 se celebrarán elecciones generales. ¿Qué propone cada partido para facilitar una hipoteca, abaratar el alquiler, construir viviendas o recuperar un inmueble ocupado ilegalmente? Y, sobre todo, ¿qué resultados cabe esperar de esas medidas? [1] En Hipotea hemos contrastado anuncios recientes, normas vigentes y propuestas oficiales para explicar las diferencias sin pedir el voto ni favorecer a ninguna formación. Analizamos medidas concretas: qué pueden facilitar y qué costes o riesgos pueden implicar. Cómo leer esta guía: las fuentes consultadas todavía no recogen un programa completo y definitivo de 2026 para las cinco formaciones y todos los asuntos tratados. Una norma aprobada, una promesa electoral y una declaración pública no son equivalentes. Las tablas indican el alcance de cada propuesta y deberán actualizarse cuando se publiquen los programas oficiales. En un minuto: el mapa de propuestas Comprar casa y conseguir una hipoteca Formación Qué plantea o ha impulsado Situación y matiz PSOE / Gobierno TU CASA: préstamo público sin intereses, de hasta el 20 % del valor de la vivienda y con un máximo de 50.000 €, complementario a una hipoteca privada. Real Decreto-ley 29/2026, vigente desde el 8 de octubre y pendiente de convalidación y desarrollo operativo. [5][6] PP Avales, “Hucha Hogar Joven” y una rebaja anunciada del 60 % en el IVA o el ITP para menores de 40 años. Anuncio electoral del 21 de octubre de 2026; condiciones definitivas pendientes de publicación. [7] Vox Eliminar cargas fiscales de la primera vivienda habitual para españoles y facilitar la financiación. Iniciativa política de octubre de 2026; requiere reformas legales. [8] Frente Amplio Priorizar la vivienda asequible y medidas contra la concentración de la propiedad. No se ha verificado una nueva línea hipotecaria directa equivalente. Propuesta fiscal de octubre; falta el programa electoral completo. [10] Podemos Limitar la compra con fines especulativos y ampliar el alquiler social. No se ha confirmado una nueva línea hipotecaria directa. Declaraciones de la candidata en octubre; falta una regulación concreta. [11] Un aval no es dinero regalado; una rebaja fiscal reduce los gastos de compra, y un préstamo público al 0 % sigue siendo una deuda. En todos los casos, la solvencia y las condiciones de la operación siguen siendo importantes. ¿Qué pasa con los alquileres? Formación Medidas conocidas Aspecto que habrá que comprobar PSOE / Gobierno Deducción fiscal para inquilinos con determinados límites de renta; topes y prórrogas en los decretos de octubre; alquiler público asequible. Algunas reglas están en un real decreto-ley pendiente de convalidación; otras tendrán efectos futuros condicionados. [5][6] PP Deducciones para inquilinos y propietarios que prolonguen contratos con subidas inferiores al IPC. Anuncio del 21 de octubre; faltan los requisitos definitivos y el texto legal. [7] Vox Incentivos a los alquileres de larga duración y mayores garantías jurídicas para propietarios e inquilinos. Iniciativas políticas de 2026; falta detalle sobre su aplicación. [8] Frente Amplio Protección del alquiler y estímulo a la vivienda asequible; impuesto a carteras acumuladas, con excepciones para el alquiler estable y asequible. Propuesta del 28 de octubre de 2026; no es una medida vigente. [10] Podemos La candidata defiende rebajar por ley los alquileres un 40 % y ampliar el parque social mediante la intervención sobre viviendas de fondos. Declaración pública de octubre; no equivale a una ley redactada. [11] Regular las rentas puede proteger a determinados inquilinos, mientras que los incentivos fiscales pueden influir en la decisión de alquilar de un propietario. Ningún instrumento garantiza por sí solo que haya más viviendas disponibles. Para medir su efecto habrá que observar los precios, la oferta, la duración de los contratos y el acceso de quienes buscan vivienda por primera vez. La otra mitad del problema: construir y movilizar viviendas Formación Línea principal Pregunta de ejecución PSOE / Gobierno Ampliar el parque público y asequible; CASA 47, suelo público y colaboración para promover viviendas en alquiler. ¿Cuántas viviendas se terminarían, en qué municipios y con qué plazos? [5][6] PP Objetivo anunciado de construir un millón de viviendas por legislatura, cambiar la regulación del suelo y agilizar licencias. ¿Qué capacidad de suelo urbanizado, mano de obra, inversión y tramitación lo haría viable? [7] Vox Más vivienda protegida y social, incluido el alquiler con opción de compra, y simplificación de cargas. ¿Qué volumen, financiación y garantías se concretarían? [8] Frente Amplio Elevar la inversión pública en vivienda hasta el 1 % del PIB y construir, comprar y rehabilitar vivienda protegida. ¿Qué calendario y modelo de gestión permitirían ejecutarlo? [10] Podemos Incorporar inmuebles de grandes propietarios al alquiler social y limitar usos considerados especulativos. ¿Qué costes jurídicos, compensaciones y disponibilidad real implicaría? [11] El Banco de España sitúa las restricciones a la oferta residencial entre los principales factores que dificultan el acceso a la vivienda. Entre ellas menciona la lentitud del suelo urbanístico, los trámites, los costes y la falta de mano de obra especializada. Un plan debe explicar cuántas viviendas quiere crear y cómo y dónde prevé hacerlo. [4] Okupación, desahucios y seguridad jurídica: qué propone cada formación Este asunto exige distinguir conceptos. El allanamiento de morada consiste en entrar o permanecer ilegítimamente en un domicilio. La usurpación afecta a inmuebles que no constituyen morada. El impago del alquiler parte de una relación contractual. Son situaciones jurídicas diferentes. Además, “inquiokupación” es una expresión coloquial, no un tipo penal autónomo. [13] Okupación y recuperación
¿Quién consigue comprar casa en España en 2026?
El acceso a la vivienda depende de varios factores: el ahorro disponible, los ingresos, las deudas, el precio de la casa y las condiciones de financiación. Los datos muestran quién está comprando en España, pero no existe un único perfil de comprador. ¿Quién compra vivienda en España? La edad media de quienes compraron vivienda en 2025 fue de 46 años, según el Portal Estadístico del Notariado. Un estudio de la Federación Nacional de Asociaciones Inmobiliarias (FAI), basado en operaciones gestionadas por agencias, situó en 41,8 años la edad media de su comprador tipo. Los estudios utilizan muestras distintas, por lo que sus cifras no describen exactamente al mismo grupo. En la muestra de la FAI, el 41,2 % de las compras correspondió a parejas con hijos y el 36,6 % a parejas sin hijos. Las compras individuales representaron el 16,8 %. Estos datos describen las operaciones analizadas por esas agencias, no todas las compraventas de España. ¿Es más fácil comprar en pareja? Dos ingresos pueden facilitar el pago de la cuota, aunque el banco también revisará la estabilidad laboral, las deudas y la situación financiera de cada persona. Quien compra en solitario debe afrontar la cuota y los demás gastos con una sola renta. ¿Qué tipos de compradores hay? En el estudio de la FAI, el 57,1 % de las operaciones correspondió a primera residencia, el 24 % a inversión y alrededor del 18 % a segunda residencia. La encuesta también clasificó a los compradores según su situación previa: el 48,8 % cambiaba de vivienda, el 25,8 % pasaba del alquiler a la propiedad y el 25,4 % compraba para emanciparse. Son clasificaciones distintas y no deben sumarse entre sí. ¿Qué factores determinan si puedes comprar una vivienda? Poder comprar depende de tus circunstancias y de la vivienda elegida. El banco analiza la capacidad de pago y las características del inmueble antes de decidir si concede una hipoteca y en qué condiciones. Factor Qué conviene revisar Ingresos Cuánto dinero neto entra en el hogar y con qué estabilidad Deudas Préstamos, tarjetas y otras cuotas mensuales Ahorro Dinero para la entrada, impuestos y gastos de compraventa Precio y tasación Si el importe de la operación encaja con la valoración del inmueble Vivienda Ubicación, estado y características que puedan influir en la financiación Financiación Importe, plazo, tipo de interés y condiciones ofrecidas por cada entidad ¿Cuánto ahorro hace falta? Como ejemplo, para una vivienda de 250.000 euros, una financiación hipotética del 80 % equivaldría a una hipoteca de 200.000 euros y una entrada de 50.000 euros. A esa cantidad habría que añadir los impuestos y gastos de compraventa. El 80 % es solo una hipótesis para hacer el cálculo. Cada entidad estudia la operación y puede considerar el precio de compra, la tasación u otros criterios. Si la tasación queda por debajo del precio, podrías necesitar más ahorros. ¿Qué cuota mensual puedes asumir? El INE registró una hipoteca media de 180.785 euros en julio de 2026, con un tipo de interés medio inicial del 3,01 % y un plazo medio de 26 años. Son estadísticas generales y no predicen las condiciones que obtendrá cada solicitante. Como orientación para ordenar tus cuentas, puedes calcular si el total de tus cuotas mensuales se mantiene alrededor del 35 % de los ingresos netos del hogar. Es una referencia prudencial, no un límite oficial ni una garantía de aprobación. ¿Cuánto cuesta comprar vivienda en España? El precio depende mucho de la ciudad, el barrio y el tipo de inmueble. El precio medio registrado en España fue de 2.487 euros por metro cuadrado en el segundo trimestre de 2026, según el Colegio de Registradores. Por su parte, el Índice de Precios de Vivienda del INE subió un 12,2 % interanual en ese trimestre. Este porcentaje refleja la evolución de los precios; no es un precio medio por metro cuadrado. ¿Sirve la media nacional para calcular tu presupuesto? La media nacional ofrece contexto, pero no sustituye el análisis de la zona donde buscas. Antes de fijar un presupuesto, compara viviendas similares y calcula cuánto puedes destinar a la compra sin agotar tus ahorros. También conviene reservar dinero para gastos posteriores, como comunidad, suministros, reparaciones o mudanza. ¿Puede una persona extranjera comprar vivienda en España? En general, una persona extranjera puede comprar vivienda en España. Para realizar trámites económicos suele necesitar un NIE, además de cumplir los requisitos de identificación y formalización de la compraventa. Comprar una vivienda no concede automáticamente un permiso de residencia. Desde el 3 de abril de 2025, la legislación dejó sin contenido los artículos que regulaban el visado y la autorización de residencia para inversores inmobiliarios, conocidos como «Golden Visa». La compra de una casa y la obtención de residencia son cuestiones distintas. ¿Tener ahorros garantiza que el banco conceda la hipoteca? No. La concesión depende del análisis de cada entidad. El banco puede revisar los ingresos, la estabilidad laboral, las deudas, el ahorro, el importe solicitado y las características de la vivienda. Por eso, es recomendable estudiar la viabilidad financiera antes de firmar arras o comprometer una señal. Una cuota calculada en una simulación no equivale a una aprobación bancaria. ¿Quieres saber qué precio encaja con tu situación? Antes de elegir una vivienda, calcula un presupuesto que tenga en cuenta tus ahorros, tus ingresos y los gastos de compra. Puedes empezar con la calculadora gratuita de precio máximo de compra o solicitar a Hipotea un estudio hipotecario personalizado. La decisión final de financiación corresponde a la entidad bancaria.
¿Puede la inteligencia artificial ayudarte a conseguir una hipoteca mejor?
La inteligencia artificial está transformando la forma de solicitar una hipoteca. Hoy puede analizar documentos, calcular tu capacidad de endeudamiento, detectar problemas e incluso ayudarte a comparar distintas ofertas. Pero ¿hasta dónde llega realmente y qué ventajas tiene para ti? Hasta hace poco, estudiar una hipoteca suponía recopilar numerosos documentos, revisar los ingresos y las deudas, realizar cálculos y preparar la información para distintas entidades financieras. Actualmente, muchas de esas tareas pueden automatizarse y algunas pueden beneficiarse de la inteligencia artificial. Esto permite reducir trabajo administrativo, localizar errores y agilizar determinadas fases del proceso. Pero lo verdaderamente interesante no es que una máquina trabaje más rápido. Es que pueda ayudar a preparar mejor tu expediente hipotecario y encontrar opciones de financiación adecuadas para tu situación. 1. La IA puede analizar tu documentación hipotecaria en minutos Cuando solicitas una hipoteca, los bancos necesitan conocer tu situación económica. Para ello suelen analizar documentación como nóminas, declaraciones de la renta, información laboral, movimientos bancarios y deudas existentes. Una herramienta de inteligencia artificial, cuando dispone de los documentos adecuados, puede ayudar a: ¿Qué significa esto para el comprador? Que determinadas tareas que antes requerían revisar documentos uno a uno pueden realizarse con mucha más rapidez. Eso sí, no todas estas funciones necesitan inteligencia artificial: algunas son automatizaciones tradicionales. Y los datos extraídos siempre deben contrastarse, especialmente cuando afectan a una decisión financiera importante. 2. Puede detectar problemas que quizá no habías tenido en cuenta Imagina que una pareja ingresa 3.000 euros netos mensuales y solicita una hipoteca cuya cuota sería de 900 euros. A primera vista, esa cuota representa el 30% de sus ingresos. Pero supongamos que también pagan 250 euros por un préstamo de coche y 120 euros por otro préstamo. La situación cambia: Concepto Importe Ingresos netos mensuales 3.000 € Cuota hipotecaria prevista 900 € Préstamo del coche 250 € Otros préstamos 120 € Total de cuotas de deuda 1.270 € Endeudamiento total 42,3% La diferencia es importante. Una primera simulación podría mostrar una cuota hipotecaria aparentemente asumible, pero el endeudamiento total puede superar los límites que determinadas entidades aplican a ese perfil. La IA puede detectar esta situación si dispone de información completa y calcula correctamente las obligaciones existentes. Lo importante no es recibir rápidamente un resultado positivo, sino identificar cuanto antes los posibles obstáculos de la operación. 3. También puede ayudar a encontrar las opciones hipotecarias más adecuadas Aquí encontramos una de las aplicaciones más interesantes para el consumidor. No todos los bancos financian las mismas operaciones ni aplican idénticos criterios. Algunas entidades pueden admitir determinados ingresos que otras computan parcialmente. También existen diferencias respecto a la antigüedad laboral, los autónomos, el porcentaje de financiación, los tipos de vivienda y otras circunstancias. Un sistema tecnológico que disponga de información fiable y actualizada sobre las políticas bancarias puede ayudar a identificar qué entidades merecen estudiarse para un expediente concreto. Por ejemplo: Un comprador con buenos ingresos, pero pocos ahorros. El análisis puede ayudar a comprobar si existen opciones de financiación superior al porcentaje habitual o programas de avales públicos para los que reúna los requisitos. Una persona autónoma. Puede detectar que la evaluación de sus ingresos requiere documentación y criterios diferentes a los de un trabajador por cuenta ajena. Un comprador que necesita vender su vivienda actual. Puede ayudar a organizar los datos de la operación y estudiar posibles escenarios financieros para coordinar ambas compraventas. Una persona que compara hipoteca fija y mixta. Puede calcular cuotas, intereses y escenarios futuros, diferenciando los periodos de tipo fijo de los tramos variables. Pero existe una condición fundamental: la herramienta necesita disponer de información bancaria fiable, completa y actualizada. Una IA generalista no conoce automáticamente las ofertas negociadas, las políticas internas ni los criterios vigentes de todos los bancos. Por eso, identificar opciones hipotecarias con ayuda de la tecnología no equivale a tener ofertas aprobadas por esas entidades. 4. ¿Puede la inteligencia artificial comparar hipotecas y decirte cuál es mejor? Puede ayudar considerablemente, siempre que disponga de información suficiente y sus cálculos sean correctos. Porque la hipoteca con el tipo de interés más bajo no siempre es la más barata. La herramienta puede comparar aspectos como: Por ejemplo, dos hipotecas pueden tener cuotas mensuales similares, pero una exigir seguros más caros o condiciones adicionales durante varios años. Una comparación adecuada debe contemplar esos costes, no limitarse al tipo anunciado por el banco. La ventaja de la tecnología es que permite organizar rápidamente la información y analizar diferentes escenarios. La dificultad está en interpretar correctamente los resultados y comprobar que las condiciones comparadas son realmente accesibles para el comprador. 5. ¿Puede saber si el banco te aprobará la hipoteca? Puede ofrecer una estimación de viabilidad cuando dispone de los datos necesarios, pero no debe confundirse esa estimación con una decisión bancaria. Para entenderlo, conviene diferenciar tres etapas. Etapa Qué significa Simulación Calcula una cuota o un escenario a partir de los datos facilitados. Estudio de viabilidad Analiza ingresos, deudas, ahorro, inmueble y otras condiciones para evaluar las posibilidades de financiación. Aprobación y oferta bancaria La entidad realiza su evaluación, decide si concede el préstamo y, cuando corresponde, formaliza su oferta mediante la documentación legal. La inteligencia artificial puede intervenir en distintas fases del proceso, incluso como parte de sistemas utilizados por entidades financieras. Pero una herramienta externa al banco no puede comprometer a la entidad a concederte una hipoteca simplemente porque su análisis sea favorable. La Ley 5/2019 obliga a realizar una evaluación profunda de la solvencia del prestatario. Cuando corresponde emitir una oferta vinculante, la entidad entrega la Ficha Europea de Información Normalizada (FEIN), con las condiciones personalizadas y los plazos legales aplicables. Esta diferencia es especialmente importante si tienes previsto firmar un contrato de arras. Una simulación favorable no debería interpretarse como una garantía de financiación. 6. ¿Qué riesgos tiene utilizar IA para estudiar tu hipoteca? La inteligencia artificial puede equivocarse. Puede interpretar incorrectamente una nómina, omitir una deuda, calcular mal determinados ingresos o utilizar información hipotecaria desactualizada. También puede presentar una
TU CASA primera vivienda: hasta 50.000 € al 0%, pero ¿merece realmente la pena esperar?
El nuevo programa TU CASA puede financiar hasta el 20% de la primera vivienda, con un máximo de 50.000 euros, al 0% y sin límite de edad. Parece difícil encontrar algo mejor. Pero todavía no se puede solicitar, faltan requisitos importantes por conocer y utilizarlo supondrá aceptar restricciones futuras sobre la vivienda. Si ya tienes una hipoteca en marcha, la decisión de esperar merece algo más que mirar el tipo de interés. ⚠️ TU CASA TODAVÍA NO SE PUEDE SOLICITAR Está aprobado y publicado, pero aún faltan requisitos, procedimiento y fecha de apertura. Si ya tienes una hipoteca en marcha, no la paralices sin comparar antes tus opciones actuales. Comprar una vivienda tiene un problema que cada vez encontramos con más frecuencia: personas que pueden pagar perfectamente la cuota hipotecaria, pero no disponen del ahorro necesario para cubrir la parte del precio que el banco no financia. En una vivienda de 200.000 euros, si la entidad presta el 80%, el comprador necesita otros 40.000 euros, además de los impuestos y gastos correspondientes. Precisamente ahí quiere actuar TU CASA, el nuevo mecanismo de financiación pública aprobado por el Gobierno. Hasta 50.000 euros, al 0% de interés, sin comisiones y, además, sin límite de edad establecido en la norma. Suena muy atractivo. Pero hay una información aún más importante si estás pensando en detener una hipoteca para esperar: ⚠️ IMPORTANTE: a 7 de octubre de 2026, TU CASA todavía NO puede solicitarse y no existe una fecha oficial de apertura. Y esa diferencia entre estar aprobado y estar operativo es fundamental. Lo primero: TU CASA todavía no se puede solicitar El Real Decreto-ley 29/2026 fue publicado en el BOE el 7 de octubre y su entrada en vigor general está prevista para el 8 de octubre de 2026. BOE Sin embargo, el propio artículo 19 deja para un posterior Acuerdo del Consejo de Ministros cuestiones esenciales como: Por tanto: Publicado no significa que ya pueda solicitarse. Y tampoco sabemos hoy si el procedimiento estará preparado dentro de semanas o necesitará más tiempo. Esto es especialmente relevante porque algunos compradores ya están planteándose paralizar una hipoteca actualmente viable esperando a esta nueva financiación. Antes de tomar esa decisión conviene conocer exactamente qué ofrece TU CASA y qué se conoce todavía. ¿Qué es exactamente TU CASA? TU CASA es un préstamo público complementario a la financiación privada utilizada para comprar la primera vivienda habitual hipotecada. No es una subvención. No son 50.000 euros regalados. Y tampoco es un aval como el actual Aval ICO. La norma establece expresamente que estará destinado a personas que accedan a su primera vivienda habitual hipotecada, con independencia de su edad. BOE El mecanismo será gestionado por el Instituto de Crédito Oficial (ICO). Además, corresponderá al ICO: Esto significa algo importante: cumplir los requisitos no supondrá automáticamente conseguir TU CASA. La operación tendrá que superar también el correspondiente análisis financiero. ¿Dónde se solicitará TU CASA? Todavía no lo sabemos. Y aquí conviene no adelantarse. La norma dice que ICO gestionará el mecanismo y formalizará las operaciones aprobadas, pero todavía no establece si el comprador presentará la solicitud: Por eso sería prematuro afirmar hoy que «hay que ir al ICO» o que «los bancos no intervienen». Eso deberá aclararse en el desarrollo del programa. ¿Cuánto pueden prestarte? El importe será el menor entre: el 20% del valor de la vivienda hipotecada y 50.000 euros. BOE Por ejemplo: Valor vivienda Máximo TU CASA 150.000 € 30.000 € 200.000 € 40.000 € 250.000 € 50.000 € 300.000 € 50.000 € A partir de una vivienda de 250.000 euros, el límite absoluto de 50.000 euros empieza a actuar. Ejemplo: una vivienda de 200.000 euros Supongamos que quieres comprar por: 200.000 € Y el banco está dispuesto a financiarte el 80%: 160.000 € Queda una diferencia: 40.000 € El 20% de la vivienda son precisamente esos 40.000 euros. Por tanto, un escenario teórico podría ser: Hipoteca bancaria: 160.000 €TU CASA: 40.000 €Total: 200.000 € Ese ejemplo explica perfectamente el objetivo del programa. Pero no significa: Lo que ya sabemos y lo que todavía falta Esta es probablemente la parte más importante para cualquier comprador. ✅ YA SABEMOS TU CASA está previsto para: Además: ✖️TODAVÍA NO SABEMOS Entre otras cosas: Por eso hoy nadie debería decirte: «Seguro que puedes acogerte a TU CASA». Todavía faltan datos imprescindibles. ¿Qué interés tiene y cuándo se devuelve? Aquí sí conocemos una de sus grandes ventajas. 0% de interés y sin comisiones. La norma prevé además una carencia igual al plazo de la hipoteca, con un máximo de 30 años, mientras que el préstamo TU CASA se concederá hasta 10 años. BOE Eso puede hacer que el esfuerzo económico inicial sea muy inferior al de recurrir a otra financiación que empiece a amortizarse inmediatamente. Pero TU CASA sigue siendo deuda. Si recibes 40.000 euros: debes devolver 40.000 euros. Y ahora la gran pregunta: ¿merece realmente la pena? Volvamos a nuestro ejemplo. Vivienda: 200.000 € Cantidad que necesitamos completar: 40.000 € Comparemos únicamente el coste financiero con una alternativa privada. TU CASA: 40.000 € al 0% Si, solo para entender su coste, distribuimos esos 40.000 euros durante 10 años sin intereses: 333,33 €/mes Total: 40.000 € Intereses: 0 € Importante Esa cifra de 333,33 euros es una equivalencia matemática, no la cuota que empezarías a pagar inmediatamente. TU CASA contempla la carencia que acabamos de explicar. Préstamo privado: ejemplo al 7% Tomemos únicamente como ejemplo comparativo: 40.000 €10 años7% TIN Sin añadir comisiones ni otros costes. Con amortización francesa: Cuota: 464,43 €/mesTotal devuelto: 55.732,07 €Intereses: 15.732,07 € Por tanto, frente a una amortización lineal comparable de TU CASA: Diferencia aproximada: 131,10 €/mes Y más de: 15.700 € de intereses. 40.000 € A 10 AÑOS TU CASA al 0% → 333,33 €/mes equivalentes · 0 € de intereses Préstamo al 7% → 464,43 €/mes · ≈15.732 € de intereses 40.000 € DURANTE 10 AÑOS TU CASA 0% 333,33 €/mes equivalentes 0 € intereses PRÉSTAMO PRIVADO 7% 464,43 €/mes ≈15.732 €
Qué comprobar antes de reservar una vivienda o firmar arras: lo que nunca deberías pasar por alto
Has encontrado la casa. Te gusta. El precio encaja. Y entonces llega una de las frases que más presión genera al comprador: “Hay más personas interesadas. Si la quieres, tienes que reservarla ya.” En el mercado actual esta situación no es excepcional. Una información publicada recientemente por El País advierte precisamente del aumento de las operaciones inmobiliarias exprés. Según los datos citados en el artículo, en determinadas redes inmobiliarias entre el 20 % y el 30 % de las operaciones llegan a comprometerse mediante arras tras la primera visita. El problema no es tomar una decisión rápida. El problema es tomarla sin saber realmente qué estás comprando. Porque una vivienda no son únicamente cuatro paredes, una cocina que te gusta y unas vistas bonitas. Puede tener cargas, derramas pendientes, problemas urbanísticos, diferencias de superficie, inquilinos, deudas con la comunidad, instalaciones deterioradas o incluso reformas que legalmente no consten como deberían. Y descubrirlo después de entregar 10.000, 20.000 o 30.000 euros puede convertir la compra de tus sueños en un problema. Reservar rápido no significa reservar a ciegas Hay una idea que conviene tener muy clara: Puedes actuar deprisa y, al mismo tiempo, comprobar lo importante. Muchas de las verificaciones fundamentales pueden hacerse rápidamente si sabes qué documentación solicitar y tienes asesoramiento adecuado. Lo que no deberías hacer es entregar una cantidad importante de dinero únicamente porque alguien te diga: “Si no firmas hoy, mañana seguramente ya no esté.” La presión comercial nunca debería sustituir a la información. De hecho, la legislación española reconoce expresamente el derecho del comprador a disponer de determinada información antes de formalizar la operación y antes de entregar cualquier cantidad a cuenta. El artículo 31 de la Ley 12/2023 por el derecho a la vivienda permite al interesado requerir información sobre el propietario, el precio, las características de la vivienda, su situación registral, cargas, superficie, habitabilidad, eficiencia energética, ocupación y otros aspectos relevantes. Y hay algo especialmente importante: los agentes inmobiliarios y demás profesionales que intervienen en la transmisión tienen un deber de información completa, objetiva, veraz, clara y comprensible. Por tanto, preguntar antes de reservar no es desconfiar. Es comprar correctamente. Las comprobaciones mínimas antes de entregar dinero Antes de firmar una reserva o unas arras, estas son las verificaciones que consideramos especialmente importantes: Ojo con las derramas y las deudas de comunidad Este punto merece especial atención. La Ley de Propiedad Horizontal establece que, cuando se transmite una vivienda, el vendedor debe declarar si está al corriente de los gastos comunitarios y aportar en la escritura un certificado de deuda, salvo que el comprador le exonere expresamente de hacerlo. Pero esperar hasta el día de la notaría es demasiado tarde para descubrir determinados problemas. Antes de firmar arras interesa saber si existen derramas importantes aprobadas o previsibles. Imagina que compras un piso y semanas después descubres que la comunidad ha aprobado una rehabilitación de fachada, cubierta o ascensor que supone 12.000 euros por propietario. Probablemente esa información habría influido en el precio que estabas dispuesto a pagar. Por eso resulta muy recomendable solicitar también información reciente de la comunidad y, cuando sea relevante, revisar las últimas actas. El Real Decreto 515/1989, aplicable a ofertas y ventas realizadas dentro de una actividad empresarial o profesional dirigidas a consumidores y con las particularidades de la normativa autonómica, contempla además información sobre los estatutos de la comunidad y, cuando esta ya funciona, un extracto de las cuentas y obligaciones correspondientes a la vivienda. ¿Qué información puedes exigir antes de reservar? Aquí existe bastante desconocimiento. La Ley por el derecho a la vivienda establece que el interesado puede requerir antes de formalizar la operación y antes de entregar cualquier cantidad a cuenta información sobre numerosos aspectos de la vivienda. Entre ellos se encuentran la identidad del vendedor y del intermediario profesional, el precio total, la superficie útil y construida, la antigüedad, las reformas relevantes, las instalaciones, el certificado energético, la accesibilidad, la situación de ocupación, la identificación registral, las cargas y determinados aspectos urbanísticos o administrativos. Además, cuando interviene una inmobiliaria profesional, la ley le impone un deber general de suministrar información completa, objetiva, veraz, clara, comprensible y accesible. Esto no significa que cualquier inmobiliaria tenga que entregarte automáticamente veinte documentos nada más cruzar la puerta. Significa algo mucho más importante: No deberían exigirte que entregues dinero a ciegas. Y tú puedes solicitar la información necesaria antes de asumir un compromiso económico. La normativa autonómica puede establecer, además, obligaciones adicionales. La reserva y las arras no son un simple trámite Otro error frecuente es pensar: “Reservo ahora y ya revisaremos todo después.” Cuidado. Dependiendo de cómo esté redactado el documento, las cantidades entregadas y las cláusulas pactadas, firmar puede generar consecuencias económicas importantes si posteriormente decides no comprar. Por eso nunca debería firmarse una reserva o unas arras sin entender perfectamente qué ocurre si finalmente la operación no continúa. Especialmente si necesitas financiación hipotecaria. Si la compra depende necesariamente de conseguir una hipoteca, conviene estudiar previamente la viabilidad y valorar que el contrato contemple adecuadamente esa circunstancia. En Hipotea insistimos mucho en este punto: Primero comprueba cuánto puedes comprar y después busca la vivienda. No al contrario. Comprueba cuánto puedes comprar con nuestra calculadora de viabilidad hipotecaria. La vivienda puede estar perfecta… y el edificio no Durante una visita solemos fijarnos en la cocina, los dormitorios, la orientación, la luz, la terraza o la distribución. Pero comprando un piso también estás comprando una parte proporcional del tejado, la fachada, los ascensores, la estructura, las instalaciones comunitarias y los demás elementos comunes. Por eso el estado del edificio importa casi tanto como el estado de la vivienda. Una cocina antigua probablemente puedes cambiarla cuando quieras. Una derrama extraordinaria de 15.000 euros para rehabilitar la fachada puede llegar cuando menos te convenga. Este es uno de los motivos por los que las operaciones exprés entrañan un riesgo especial. La información publicada recientemente recoge precisamente las advertencias de técnicos y abogados sobre compradores que se comprometen sin analizar suficientemente el
Comprar vivienda sin hipoteca es cada vez más difícil: comparar antes de firmar será clave
Comprar una vivienda sin necesitar financiación bancaria es cada vez menos habitual en España. Los últimos datos muestran una realidad que afecta directamente a quienes están pensando en comprar casa: solo el 25,8% de las viviendas adquiridas entre enero y mayo de 2026 se pagaron sin hipoteca. Hace apenas un año ese porcentaje era del 32,5%. Es decir, poco más de una de cada cuatro viviendas se compra actualmente sin recurrir a financiación. Para una gran parte de los compradores, por tanto, conseguir una hipoteca ya no es simplemente una alternativa para financiar una parte de la vivienda. Es lo que hace posible la compra. Y si vas a asumir una de las decisiones financieras más importantes de tu vida durante 20, 25 o 30 años, existe otra cuestión que debería ser igual de importante: no quedarte con la primera hipoteca que te ofrezcan. Cada vez más compradores necesitan una hipoteca Entre enero y mayo de 2026 se vendieron 288.176 viviendas en España. Durante ese mismo periodo se formalizaron 213.777 hipotecas destinadas a la compra de vivienda, lo que representa un incremento del 6,2% respecto al año anterior. La diferencia deja únicamente 74.399 viviendas adquiridas sin hipoteca. Para encontrar un porcentaje similar de compras sin financiación hay que remontarse a 2021. Detrás de estos números existen diferentes factores. El precio de la vivienda, la inflación y el incremento del coste de vida pueden dificultar la capacidad de las familias para acumular los ahorros necesarios para afrontar una compra sin financiación. Y esto provoca que muchas personas que quieren acceder a una vivienda tengan que recurrir inevitablemente a una hipoteca. Necesitar una hipoteca no significa aceptar cualquier hipoteca Cuando encontramos una vivienda que queremos comprar es fácil centrar toda nuestra atención en conseguir que el banco apruebe la operación. La pregunta suele ser: “¿Me concederán la hipoteca?” Pero conseguir financiación debería ser solo una parte del proceso. Hay otra pregunta igual de importante: “¿Estoy consiguiendo una buena hipoteca para mi situación?” Porque dos entidades pueden estudiar exactamente la misma operación y ofrecer condiciones diferentes. Puede cambiar el tipo de interés, el porcentaje de financiación, las vinculaciones, los seguros, las comisiones, el plazo o las condiciones de amortización. Por eso, conseguir que una entidad apruebe tu operación no significa necesariamente que debas aceptar inmediatamente su propuesta. Tu banco habitual no tiene por qué ofrecerte la mejor opción Es completamente normal empezar preguntando en nuestro banco de toda la vida. Nos conoce, tenemos allí nuestra nómina y probablemente llevamos años trabajando con la entidad. Pero una hipoteca es una operación demasiado importante como para limitar la decisión a una única propuesta. El banco analiza la operación desde sus propios criterios comerciales y de riesgo. Tú deberías analizarla desde otro punto de vista: tus intereses. Antes de firmar conviene conocer qué alternativas existen y comparar las condiciones completas de diferentes ofertas. Porque una diferencia aparentemente pequeña puede convertirse en mucho dinero cuando hablamos de una financiación a varias décadas. Unas décimas pueden acompañarte durante 30 años Cuando comparamos dos hipotecas podemos caer en el error de pensar que unas pocas décimas de diferencia en el tipo de interés son poco relevantes. Pero hay que recordar algo: no estamos contratando financiación para unos meses. Una hipoteca puede acompañarnos durante 20, 25 o 30 años. Por eso, las diferencias en el tipo de interés pueden terminar acumulando cantidades importantes durante toda la vida del préstamo. Y el interés tampoco debería analizarse de forma aislada. Antes de elegir una hipoteca conviene revisar: La mejor hipoteca no tiene por qué ser simplemente la que anuncie el interés más bajo. Debe ser la que mejor encaje con tu situación económica y tus planes. Antes de buscar hipoteca, conoce tus números Una de las mejores decisiones que puedes tomar antes de empezar a negociar con diferentes entidades es conocer tu propia situación. ¿Cuánto puedes comprar? ¿Cuánto necesitas financiar? ¿Qué cuota podrías asumir? ¿Cuánto dinero necesitas tener ahorrado? ¿Es viable la operación que estás planteando? En Hipotea disponemos de diferentes calculadoras hipotecarias gratuitas que puedes utilizar para obtener una primera orientación antes de tomar decisiones. ¿Es viable la vivienda que quieres comprar? Puedes empezar utilizando nuestra Calculadora de Viabilidad Hipotecaria. Esta herramienta analiza diferentes datos relacionados con tus ingresos, gastos, ahorros y características de la operación para ofrecerte una primera orientación. Además, podrás conocer aproximadamente hasta qué precio de vivienda puedes plantearte comprar, los gastos asociados a la operación y una estimación de tu futura cuota. Esto permite afrontar la búsqueda de vivienda con mucha más información. Calcula cuánto pagarías de hipoteca Una vivienda puede encajar dentro del importe que una entidad está dispuesta a financiar y, aun así, tener una cuota que no resulte cómoda para tu economía. Por eso es importante hacer simulaciones. Con nuestra Calculadora de Hipoteca puedes introducir diferentes importes, plazos y tipos de interés para estimar cuál sería tu cuota mensual. También puedes utilizar nuestro Simulador Avanzado de Cuota Hipotecaria si quieres realizar una simulación más completa de tu futura financiación. Hacer estos cálculos antes de firmar te permite tomar decisiones basadas en números y no únicamente en la vivienda que te gustaría comprar. Compara diferentes hipotecas antes de decidir Supongamos que ya has recibido una oferta de una entidad. Antes de aceptarla puedes utilizar nuestro Simulador Comparativo de Hipotecas. Esta herramienta permite comparar diferentes escenarios y comprobar cómo pueden afectar las condiciones a aspectos tan importantes como la cuota mensual o los intereses totales. Esto es especialmente importante porque una oferta puede parecer más atractiva inicialmente y no serlo cuando analizamos el coste completo. Comparar no consiste únicamente en buscar quién ofrece unas décimas menos. Consiste en entender qué estás contratando. Las calculadoras son el primer paso, pero cada operación es diferente Las herramientas online pueden ayudarte a conocer mejor tus números y realizar simulaciones antes de tomar una decisión. Pero una hipoteca no depende únicamente de una fórmula matemática. Dos personas que quieren comprar viviendas del mismo precio pueden recibir propuestas completamente diferentes.
Duro golpe a la okupación: la Justicia blinda al propietario
El derecho a una vivienda digna no da derecho a ocupar la vivienda de otra persona. La Audiencia Provincial de Girona acaba de reforzar este principio en una sentencia que vuelve a poner frente a frente dos derechos constitucionales: el derecho a la vivienda y el derecho a la propiedad privada. Y hay un detalle especialmente relevante: en este caso, la propietaria del inmueble era una entidad financiera. El derecho a vivienda tiene un límite Uno de los argumentos que puede aparecer en determinados procedimientos de ocupación es la situación de vulnerabilidad de quienes viven en el inmueble. La Constitución Española reconoce en su artículo 47 el derecho de todos los españoles a disfrutar de una vivienda digna y adecuada. Pero el propio artículo añade algo fundamental: “Los poderes públicos promoverán las condiciones necesarias […] para hacer efectivo este derecho.” Es decir, garantizar el acceso a una vivienda es una responsabilidad que debe afrontarse fundamentalmente mediante políticas públicas de vivienda. No supone, por sí solo, un título legal que permita ocupar una propiedad ajena. ¿Y qué ocurre con el derecho del propietario? Aquí entra en juego otro artículo de la Constitución del que se habla bastante menos. El artículo 33 reconoce expresamente “el derecho a la propiedad privada”. Por tanto, el derecho a la vivienda y el derecho de propiedad conviven dentro del mismo marco constitucional. La existencia del primero no elimina automáticamente el segundo. Y precisamente esto es lo que vuelve a reforzar la Audiencia Provincial de Girona: una situación de vulnerabilidad económica puede requerir protección social y actuación de las Administraciones, pero no constituye por sí misma un título que permita permanecer en una vivienda ajena frente a su propietario. La propia Audiencia ya había mantenido este criterio en otras resoluciones de 2026. El caso es todavía más llamativo: la vivienda era de una entidad financiera Este punto tiene especial importancia porque desmonta otra percepción bastante extendida: “Si la vivienda es de un banco, es diferente.” En el caso difundido, la controversia enfrentaba a una entidad financiera con los ocupantes de una vivienda de Girona, que carecían de contrato o consentimiento para permanecer en ella. Que el propietario sea una entidad financiera, una empresa o un gran tenedor puede tener consecuencias legales y procesales específicas. Pero eso no significa que una ocupación sin título pase automáticamente a ser legítima. Y esta diferencia es fundamental. Una cosa es que la legislación establezca determinadas obligaciones para los grandes tenedores. Otra muy distinta es afirmar que una persona adquiere un derecho sobre una vivienda simplemente porque pertenece a un banco. No es así. ¿Puede alegarse vulnerabilidad para impedir el desalojo? La vulnerabilidad económica sí es jurídicamente relevante y puede activar mecanismos de protección, intervención de servicios sociales o determinados requisitos procesales dependiendo del procedimiento y las circunstancias. Pero hay una diferencia esencial: ser vulnerable no equivale a convertirse en propietario, arrendatario ni titular de un derecho de posesión. La Audiencia de Girona ya lo expresó con claridad en otra sentencia de marzo de 2026: las políticas destinadas a proteger el derecho a una vivienda digna van dirigidas a las Administraciones Públicas y no confieren por sí mismas un título que pueda oponerse al propietario en un procedimiento de desahucio por precario. Una sentencia tampoco puede quedarse en papel mojado Hay otro elemento constitucional especialmente importante para los propietarios. El artículo 24 de la Constitución reconoce el derecho a la tutela judicial efectiva. Dicho de una forma mucho más sencilla: si acudes a los tribunales y obtienes una resolución a tu favor, esa resolución tiene que poder hacerse efectiva. Y el artículo 118 de la Constitución es todavía más directo: “Es obligado cumplir las sentencias y demás resoluciones firmes de los jueces y tribunales.” Por tanto, obtener una sentencia no debería significar conseguir únicamente un documento que reconoce quién tiene razón. El sistema judicial debe permitir también ejecutar lo decidido por el juez. ¿Esta sentencia cambia la ley sobre la okupación? No. Y conviene decirlo claramente. La sentencia de la Audiencia Provincial de Girona no crea una nueva ley ni modifica por sí sola la regulación de la ocupación en España. Tampoco podemos hablar técnicamente de una nueva jurisprudencia vinculante para todos los tribunales españoles, porque no estamos ante una sentencia del Tribunal Supremo. Entonces, ¿por qué es importante? Porque refuerza una línea jurídica cada vez más clara: Este criterio tampoco aparece de la nada. La Audiencia Provincial de Girona ya había sostenido anteriormente que la ocupación sin título no encuentra amparo en el artículo 47 de la Constitución. El Tribunal Constitucional también ha puesto límites El debate sobre vivienda, grandes tenedores y ocupación ha llegado en los últimos años hasta el Tribunal Constitucional. En su sentencia 120/2024, el Tribunal Constitucional anuló determinados preceptos de la legislación catalana que imponían la obligación de ofrecer alquiler social antes de interponer ciertas demandas judiciales. Esto no significa que hayan desaparecido todas las obligaciones legales de los grandes tenedores —siguen existiendo requisitos específicos en determinados procedimientos—, pero sí demuestra que el derecho a la vivienda tampoco puede utilizarse para vaciar de contenido el derecho de propiedad o alterar las reglas procesales fuera del marco constitucional. ¿Qué supone todo esto para un propietario? La conclusión es importante. La protección de las personas vulnerables es necesaria y debe existir. Pero esa responsabilidad no puede trasladarse automáticamente al propietario de una vivienda, convirtiendo una ocupación sin título en un derecho indefinido a permanecer en ella. Los poderes públicos tienen la responsabilidad de desarrollar políticas que permitan acceder a una vivienda digna. Los propietarios, por su parte, mantienen el derecho a defender y recuperar legalmente sus inmuebles cuando son ocupados sin un título que lo justifique. Y esa es precisamente la frontera que esta sentencia vuelve a dibujar. La idea que resume toda la sentencia Tener derecho a una vivienda no significa tener derecho a la vivienda de otro. Una frase sencilla para explicar un debate jurídico complejo y que puede convertirse en una referencia importante en futuros
¿Esperando a que baje el Euríbor para comprar vivienda? Cada mes puede estar costándote dinero

Muchos compradores están tomando ahora mismo una decisión que puede terminar saliéndoles cara: esperar para comprar vivienda confiando en que dentro de unos meses las hipotecas serán mucho más baratas. A primera vista parece lógico. Si baja el Euríbor, deberían mejorar las condiciones hipotecarias y podrías conseguir una cuota menor. Pero para que esa estrategia funcione tienen que ocurrir dos cosas: que los tipos bajen de forma importante y que, mientras esperas, la vivienda no siga encareciéndose. Y los datos actuales no apuntan precisamente a ese escenario. El Euríbor vuelve a estar prácticamente en el 3%, pero las previsiones no contemplan actualmente un desplome de los tipos. Al mismo tiempo, los principales servicios de estudios esperan que el precio de la vivienda continúe subiendo durante 2026 y también en 2027. Por tanto, el riesgo es evidente: Mientras esperas ahorrar unas décimas en tu futura hipoteca, la vivienda que quieres comprar puede encarecerse mucho más. Y cada mes que pasa, puedes necesitar más dinero para comprar exactamente la misma casa. El Euríbor vuelve a rozar el 3% El Euríbor a 12 meses cerró julio de 2026 con una media oficial del 2,855%, frente al 2,798% registrado en junio. Pero agosto ha comenzado todavía más arriba. A 12 de agosto de 2026, el Euríbor a 12 meses ha marcado un 2,957% diario y la media provisional de agosto se sitúa ya en el 2,919%. Es decir: EURÍBOR JULIO 2026: 2,855% MEDIA PROVISIONAL AGOSTO: 2,919% EURÍBOR 12 DE AGOSTO: 2,957% Estamos nuevamente prácticamente en el 3%. ¿Significa esto que el Euríbor vaya necesariamente a seguir subiendo? No. Pero tampoco existe ahora mismo una expectativa razonable de que vaya a desplomarse en los próximos meses hasta volver rápidamente al 1%, al 0% o a los niveles extraordinariamente bajos que vimos años atrás. Por ejemplo, HelpMyCash sitúa actualmente su escenario para lo que queda de 2026 en un Euríbor moviéndose aproximadamente entre el 2,6% y el 3%. Bankinter sí contempla una moderación posterior y sitúa su previsión para diciembre de 2026 entre aproximadamente el 2,30% y el 2,45%, pero tampoco estaríamos hablando de una caída extraordinaria. Por tanto, el Euríbor podría bajar algo, pero basar la decisión de no comprar una vivienda esperando una caída espectacular de los tipos es, con las previsiones actuales, una apuesta arriesgada. Y hay una razón todavía más importante. Mientras esperas esa posible bajada del Euríbor, la vivienda continúa encareciéndose. La vivienda sube mucho más rápido de lo que pueden bajar las hipotecas Los últimos datos oficiales del Instituto Nacional de Estadística son contundentes. El precio de la vivienda aumentó un 12,9% interanual en España durante el primer trimestre de 2026. En vivienda de segunda mano, el incremento alcanzó incluso el 13,5%. Y no parece que estemos ante una subida que vaya a desaparecer inmediatamente. Las previsiones de los principales servicios de estudios continúan apuntando al alza. BBVA Research prevé actualmente que el precio de la vivienda aumente alrededor de un: +12% en 2026 y otro: +5,7% en 2027. Su explicación principal es el fuerte desequilibrio existente entre la creación de nuevos hogares y una oferta de vivienda que continúa siendo insuficiente. Bankinter maneja unas cifras más conservadoras, pero llega exactamente a la misma conclusión: +7% en 2026 +4% en 2027. Y considera que la escasez de oferta, la demanda extranjera y la subida de los alquileres continuarán sosteniendo los precios. Es decir, las previsiones pueden discutir cuánto subirá la vivienda. Lo que prácticamente ninguna de ellas está pronosticando es una caída generalizada de precios. Y esto es fundamental para alguien que está pensando en comprar. Esperar no es gratis Cuando alguien dice: “Voy a esperar un año a que bajen las hipotecas”. normalmente solo está mirando una parte de la operación: el tipo de interés. Pero hay una variable mucho más importante: ¿Cuánto costará dentro de un año la vivienda que hoy puedes comprar? Porque si consigues una hipoteca ligeramente más barata pero necesitas pedir 15.000, 20.000 o 30.000 euros adicionales para comprar la misma casa, puede que hayas hecho un pésimo negocio esperando. Vamos a verlo con números. ¿Cuánto puede costarte esperar cada mes? Utilizaremos un ejemplo sencillo. Imaginemos una vivienda que actualmente cuesta: 250.000 € Financiamos el 80%: Hipoteca de 200.000 € A un plazo habitual de: 30 años Y conseguimos una hipoteca fija al: 2% TIN La cuota sería aproximadamente: 739 € al mes Para calcular la evolución del precio de la vivienda vamos a utilizar deliberadamente la previsión más prudente de Bankinter: un 7% anual. No utilizamos el 12% previsto por BBVA Research ni repetimos el 12,9% que acaba de registrar el INE. Utilizamos solo un 7%. Si ese crecimiento se produjera progresivamente durante doce meses, esto es lo que ocurriría: Momento de compra Precio estimado vivienda Hipoteca 80% Cuota fija al 2% Hoy 250.000 € 200.000 € 739 €/mes Dentro de 1 mes 251.414 € 201.131 € 743 €/mes Dentro de 3 meses 254.265 € 203.412 € 752 €/mes Dentro de 6 meses 258.602 € 206.882 € 765 €/mes Dentro de 12 meses 267.500 € 214.000 € 791 €/mes La diferencia es enorme. Si se cumpliera únicamente esa previsión conservadora del 7%, esperar doce meses significaría pagar: 17.500 € más por la misma vivienda. Necesitarías además aproximadamente: 3.500 € más de entrada para mantener una financiación del 80%, a lo que habría que añadir el incremento que corresponda en aquellos impuestos y gastos calculados sobre el precio de adquisición. Y necesitarías pedir: 14.000 € más de hipoteca. La cuota pasaría aproximadamente: de 739 € a 791 €. Es decir: 52 € más cada mes durante los siguientes 30 años. Y todo ello sin que el tipo de interés hubiera subido absolutamente nada. Solo porque la vivienda cuesta más. En términos sencillos: cada mes que esperas puede costarte más dinero En este ejemplo, una subida equivalente al 7% anual supone inicialmente un incremento aproximado del precio de la vivienda de: 1.400 € por cada mes que pasa. No significa que las viviendas suban exactamente